
カテゴリ:保証人、保証会社でお困りの方必読情報 / 投稿日付:2026/09/29 00:14
審査が厳しいと思っている人いませんか?
宅建ブレインズ(ハトさん保証)の審査について、審査期間や特徴など、審査落ちした時の対処法などを大公開!
宅建ブレインズ(ハトさん保証)は、信用系の家賃保証会社です。東京都宅建協会(公益社団法人東京都宅地建物取引業協会)が100%出資する会社で、LICC(一般社団法人全国賃貸保証業協会)の正会員です。
独立系と紹介されることもありますが、正しくは信用系です。エース不動産の実務では、審査は独立系よりしっかり、信販系よりは通りやすい位置です。
この記事では、宅建ブレインズの審査基準・必要書類・保証料・本人確認電話の流れと、落ちたときの対処法を、入居審査を専門に扱うエース不動産が実務から解説します。
(この記事は、約8分で読めます)

目次
1. 宅建ブレインズ(ハトさん保証)の概要
1.1 「ハトさん保証」は宅建ブレインズの家賃保証
1.2 会社概要
2. 宅建ブレインズは何系?LICC正会員の信用系
2.1 保証会社は4つの系統に分かれる
2.2 独立系と紹介されることがある理由
2.3 系統早見表と加盟団体一覧
3. 審査基準や特徴
3.1 審査で見られる3つのポイント
3.2 最低基準の中身
4. 審査に必要な書類
4.1 基本の必要書類
4.2 属性によって追加で求められる書類
4.3 追加書類を求められたら「審査に乗った」サイン
4.4 無職・夜職・アルバイトの方が注意したいこと
5. 属性ごとの審査基準
5.1 家賃と収入の目安
5.2 家賃滞納歴・借金がある場合
6. 審査期間はどれくらいか
7. 保証料はいくらか
8. 本人確認の電話はいつ来るか
9. 宅建ブレインズの審査に落ちたときの対処法
10. まとめ
11. よくある質問(FAQ)


1. 宅建ブレインズ(ハトさん保証)の概要
宅建ブレインズは、東京都宅建協会が100%出資して設立した会社です。東京都宅建協会の加盟会員(約13,000)の不動産会社が扱う物件で、よく使われています。
✓「ハトさん保証」は宅建ブレインズの家賃保証
「ハトさん保証」は、宅建ブレインズが提供している家賃保証サービスの名前です。「宅建ハトさん保証」「ハトさん保証」「宅建ブレインズ」と呼び方はさまざまですが、いずれも同じ会社の同じ保証を指しています。
✓会社概要
・会社名:株式会社宅建ブレインズ
・家賃保証サービス名:ハトさん保証
・本社:〒102-0072 東京都千代田区飯田橋3-7-12 K・Pビル4-5F
・営業時間:9:00〜18:00(土・日・祝休業)
・電話番号:0120-870-650
・資本金:1億円
・設立:1985年(家賃債務保証事業の開始は2013年)
・出資:公益社団法人東京都宅地建物取引業協会(100%)
・加盟団体:一般社団法人全国賃貸保証業協会(LICC)正会員
2. 宅建ブレインズは何系?LICC正会員の信用系
宅建ブレインズは信用系の保証会社で、LICC(全国賃貸保証業協会)の正会員です。LICCが公開している正会員11社の一覧に、宅建ブレインズが載っています。
✓保証会社は4つの系統に分かれる
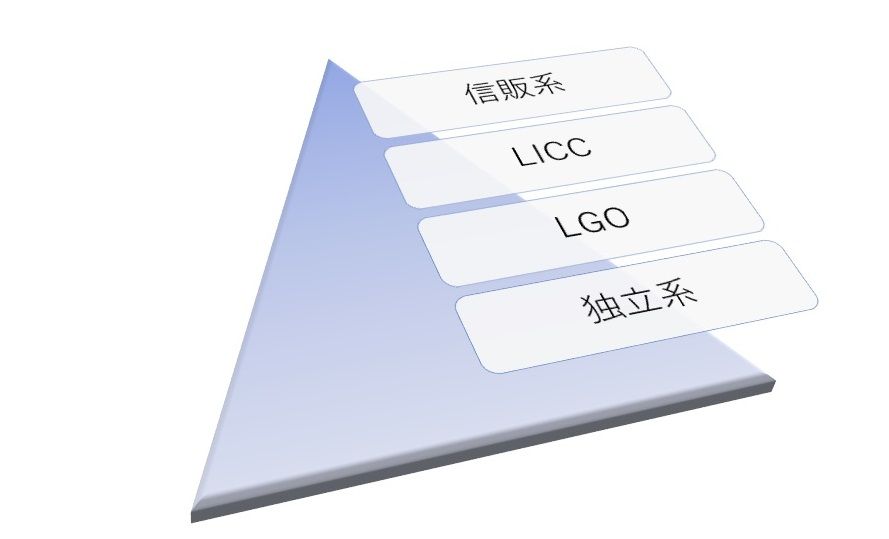
保証会社は、どこに加盟しているかで「審査で何を見ているか」が変わります。
・信販系=CIC(指定信用情報機関)に加盟。クレジットカードやローンの支払い状況を照会する。審査はもっとも厳しい
・信用系=LICCまたはCGOに加盟。代位弁済(家賃の立て替え)の履歴を見る。宅建ブレインズはここ
・独立系=どこにも加盟していない。自社に残っている履歴だけで審査する
・自社保証=物件を管理している不動産会社が自社の基準で保証する
✓独立系と紹介されることがある理由
宅建ブレインズを「独立系」とするのは正確ではありません。インターネット上では、独立系の保証会社としてまとめて紹介されていることがあります。エース不動産でも以前はこの記事で独立系と説明していましたが、LICCの正会員一覧を確認し、信用系に訂正しました。
審査の厳しさは、エース不動産の実務上の体感で「独立系よりはしっかり、信販系よりは通りやすい」位置です。組織として実態があり、審査部がきちんと運営されているため、独立系と同じ感覚で申し込むと想定より慎重に見られます。
一方で、クレジットカードやローンの履歴を照会するCIC(指定信用情報機関)は、信用系の審査では原則として使われません。カードの延滞歴や借金だけが理由で落ちることは通常ありません。
✓系統早見表と加盟団体一覧
| 系統 | 加盟している機関 | 審査で見ている情報 | 会社数の目安 |
|---|---|---|---|
| 信販系 | CIC(指定信用情報機関) | クレジットカードやローンの支払い状況 | 10社前後 |
| 信用系 | LICC・CGO(家賃債務保証の業界団体) | 代位弁済(家賃の立て替え)の履歴。LICCの共有データベースは2026年3月末で運用終了 | 数十社 |
| 独立系 | どこにも加盟していない | 自社に残っている申込・滞納の履歴のみ | 数百社 |
| 自社保証 | - | 不動産会社が自社の基準で判断する | ごく少数 |
なお、LICCが運用していた代位弁済情報(家賃情報)データベースは2026年3月末で運用を終了し、協会が保有していた情報はすべて破棄されました。個人情報の開示手続も終了しています。いま審査に影響するのは、各保証会社が自社に残している申込・滞納の履歴です。
※協会を通じた共有のしくみはなくなりましたが、エース不動産の実務では、同じ系統の保証会社のあいだで滞納の履歴が照会される場面は今もあります。これは各社が自社に残している履歴が使われているためで、協会が公表している事項ではありません。
LICCは2026年4月現在の正会員11社、CGOは2026年9月時点の正会員28社です。
| 加盟団体 | 正会員の保証会社 |
|---|---|
| LICC (11社) | アーク/エルズサポート/K-net/興和アシスト/ジェイリース/大成保証/宅建ブレインズ/テンポスバスターズ/ニッポンインシュア/ランドインシュア/ルームバンクインシュア |
| CGO (28社) | アーク/あんしん保証/いえらぶパートナーズ/インシュアランス/SFビルサポート/エルズサポート/Casa/コマーシャルプロパティ/信和コミュニティ/信和保証/Sumapla/セーフティーイノベーション/ダ・カーポ/D2/東京公社住宅サービス/トラスト・コーポレーション/中洲貴金属/ナップ賃貸保証/ニッポンインシュア/日本セーフティー/日本賃貸住宅保証機構/日本テナント保証/フォーシーズ/VRサポート/みらい保証/USEN TRUST/ラクーンフィナンシャル/レスト・ソリューション |
※会員構成は入れ替わります。最新の状況は各協会の公式サイトでご確認ください。
LICC・CGOとは何か、何が共有されてきたのかはLICC・CGO加盟会社の一覧と違いで、本当に独立系の保証会社はどこかは独立系保証会社の一覧と使える物件の探し方で詳しく説明しています。
3. 審査基準や特徴
宅建ブレインズの審査で見られるのは、最低基準・反社チェック・エゴサーチの3点です。この3点を満たしていれば、通過の可能性は十分にあります。
✓審査で見られる3つのポイント
1. 審査要件(宅建ブレインズの審査部が定める最低基準)をクリアしているか
2. 反社会的勢力に該当しないか
3. エゴサーチ(名前のインターネット検索)で問題のある情報が出てこないか
3つ目のエゴサーチは、信用系の保証会社では必須の手順として行われています(エース不動産の実務)。犯罪歴などで名前がネットに掲載されていると、審査は通りません。
✓最低基準の中身
1つ目の審査要件は、主に次のとおりです。
・仕事をしていて、家賃の3倍程度の月収がある(家賃だけでなく管理費・共益費・駐車場代を含めた月額の総額で計算します)
・仕事がアルバイトであれば、連帯保証人をつける
・外国籍の方は、在留カードなどの追加書類を提出できる(外国籍でも審査は可能です)
管理費を計算に入れ忘れて基準を下回るケースが多いです。家賃7万円・管理費5,000円なら、7万5,000円の3倍で月収22万5,000円が目安です。

4. 審査に必要な書類
基本の必要書類は、身分証明書・健康保険の加入が分かる書類・収入証明書の3つです。そのうえで、属性によって追加の書類を求められます。
✓基本の必要書類
・身分証明書(運転免許証やマイナンバーカードなど。両面)
・健康保険の加入が分かる書類(資格確認書など)
・収入証明書(源泉徴収票、給与明細、確定申告書など)
・在籍証明書(必須ではありません)
・内定通知書・採用証明書(新社会人・転職したばかりの方)
✓属性によって追加で求められる書類
| 属性 | 追加で求められる書類 |
|---|---|
| 学生 | 学生証または合格証 |
| 新社会人・転職したばかりの方 | 内定通知書・採用通知書のコピー |
| 外国籍の方 | パスポートまたは在留カード、日本語能力試験の合格証など |
| 自営業・フリーランス | 確定申告書のコピー、納税証明書 |
| 無職の方・預貯金審査を受ける方 | 通帳のコピー |
| 駐車場も借りる方 | 車検証 |
| 18歳未満の方 | 親権者の同意書 |
✓追加書類を求められたら「審査に乗った」サイン
追加書類を求められたら、通る見込みはかなり高くなっています。宅建ブレインズの社内審査で否決する場合は、追加書類を求める前に審査落ちの連絡が来るためです。業界ではこれを「審査に乗った」と言います。
✓無職・夜職・アルバイトの方が注意したいこと
無職・夜職・アルバイトの方は、会社員と比べると審査が通りにくい傾向があります。そのため、一般的な不動産会社の営業担当から「在籍会社(アリバイ会社)を使う」という方法を提案されることがあります。エース不動産ではこれをおすすめしていません。
費用がかかるうえ、申込書と本人確認の受け答えが食い違えばその場で発覚します。契約後に発覚すれば契約解除の対象にもなり、得られるものに対してリスクが大きすぎます。
代わりに、次のような合法的な方法で通しています。
・収入に見合った家賃帯まで下げる
・給与明細を3か月分そろえる(手渡しの場合は振込履歴や店の在籍証明で代替する)
・預貯金の通帳コピーを用意して預貯金審査に切り替える
・親族の連帯保証人または緊急連絡先を整える
・審査傾向の違う保証会社を使う物件を探す
虚偽の申告がどの段階で発覚するのかは、賃貸審査で嘘の職業や年収を書くとどうなるかで具体的に説明しています。
5. 属性ごとの審査基準
宅建ブレインズは、連帯保証人がいなくても比較的通りやすいのが特徴です。反対に、収入に対して家賃が高いほど、審査通過の可能性は下がります。
属性別の審査通過傾向:高 ◎ > 〇 > △ > × 低
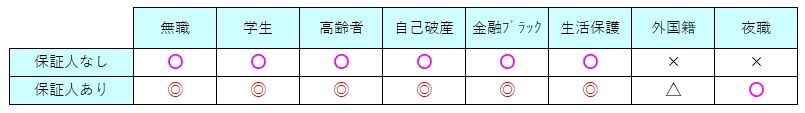
エース不動産の実務では、宅建ブレインズは信用系の中では通りやすい部類です。そのため、ここで落ちると、ほかの信用系や信販系も厳しいことが多いです(エース不動産の実務上の目安)。
✓家賃と収入の目安
家賃は「収入の3分の1」までにおさめると、審査通過の可能性が高まります。下の表は、家賃ごとの年収・月収の目安です。
| 家賃 | 年収の目安 | 月収の目安 |
|---|---|---|
| 5.0万円 | 180万円以上 | 15万円以上 |
| 5.5万円 | 192万円以上 | 16万円以上 |
| 6.0万円 | 216万円以上 | 18万円以上 |
| 6.5万円 | 228万円以上 | 19万円以上 |
| 7.0万円 | 252万円以上 | 21万円以上 |
| 7.5万円 | 264万円以上 | 22万円以上 |
| 8.0万円 | 288万円以上 | 24万円以上 |
| 8.5万円 | 300万円以上 | 25万円以上 |
| 9.0万円 | 324万円以上 | 27万円以上 |
| 9.5万円 | 336万円以上 | 28万円以上 |
| 10.0万円 | 360万円以上 | 30万円以上 |
| 10.5万円 | 372万円以上 | 31万円以上 |
| 11.0万円 | 396万円以上 | 33万円以上 |
| 11.5万円 | 420万円以上 | 35万円以上 |
| 12.0万円 | 432万円以上 | 36万円以上 |
| 12.5万円 | 456万円以上 | 38万円以上 |
※上記は社会保険料・所得税などが控除される前の総収入の目安です。管理費・共益費を含めた月額の総額で考えてください。保証会社各社で、さらに属性ごとのルールが異なる場合があります。
無職の方や収入が不安定な方は、預貯金審査という方法もあります。目安は、家賃5万円以上の物件で家賃の24か月分以上、家賃が極端に低い物件では36か月分以上です(エース不動産の実務上の目安)。
✓家賃滞納歴・借金がある場合
クレジットカードの延滞歴・借金がある場合
信用系の審査では、クレジットカードやローンの履歴を照会するCICは原則として使われません。そのため、カードの延滞歴や借金だけで不利になることは通常ありません。月々の返済をしながら家賃を払っていける収入があれば、審査に通る見込みがあります。
過去に家賃の滞納歴がある場合
宅建ブレインズは信用系なので、「他社の滞納歴は関係ない」とは言い切れません。宅建ブレインズ自身で過去に滞納や家賃の立て替えがあれば、その履歴は社内に残っています。各社の社内履歴は、完済してから5年程度が目安です(エース不動産の実務)。
他社での滞納については、LICCの共有データベースは2026年3月末で終了しています。ただしエース不動産の実務では、同じ系統の保証会社のあいだで滞納の履歴が照会される場面があります。
一方で、加盟団体が違う保証会社での滞納は、影響しにくい傾向があります。エース不動産でも、CGO加盟のいえらぶパートナーズで滞納した方が、宅建ブレインズの物件で契約できた例があります。
※個別の事例で、同じ結果になることを約束するものではありません。滞納の状況、完済の有無、物件や管理会社の判断によって結果は変わります。
6. 審査期間はどれくらいか
宅建ブレインズの審査は、通過時で2〜3日、否決時で1〜2日程度です。否決の場合のほうが早く連絡が来る傾向があります。
・審査通過:2〜3日
・審査否決:1〜2日
申込者や緊急連絡先に本人確認の電話がつながらない場合は、1週間ほどかかることがあります。本人確認が1週間以上取れないと、管理会社から申込み自体を一旦棄却されることがあります。
7. 保証料はいくらか
エース不動産の実務で見る水準は、初回が総賃料の50%〜、年間更新料が1万円です。正確な金額は、申し込む物件の見積りで確認してください。
・初回保証料:月額総賃料(家賃+管理費など)の50%〜
・年間更新料:1万円
連帯保証人をつけても、保証料は変わりません。ただし、エース不動産の現場感では、連帯保証人をつけると審査の通りやすさは4割ほど上がる印象です。用意できる方はつけることをおすすめします。
※「4割ほど上がる」はエース不動産の現場での感覚値で、宅建ブレインズが公表している数字ではありません。
8. 本人確認の電話はいつ来るか
本人確認の電話が来るのは、身分証明書などの必要書類がすべてそろった後です。そのため、必要書類がそろわない段階では、電話はいつまでも来ません。
申込み中に0120-870-650(宅建ブレインズの代表番号)や、見慣れない番号から着信があった場合は、宅建ブレインズからの本人確認の可能性があります。
折り返しが遅れると審査が止まるため、心当たりのない番号でも留守番電話を確認し早めに折り返す。番号が本当に宅建ブレインズのものか不安な場合は、申込みをした不動産会社に確認してください。
9. 宅建ブレインズの審査に落ちたときの対処法
宅建ブレインズの審査に落ちた場合、基本的に再審査は受け付けてもらえません。ただし、宅建ブレインズで否決されても、次の4つの方法で住まいを確保できる可能性があります。
まず、家賃と収入のバランス、申込書の空欄や受け答えの食い違い、本人確認の電話に出られていたかを見直してください。
1. 大家さん直接契約ができる物件を探す
保証会社を通さず、大家さんの判断で契約できる物件です。エース不動産では、東京23区に約160部屋を随時用意しています。
2. 系統や加盟団体が違う保証会社の物件を探す
保証会社ごとに基準は異なるため、独立系の保証会社や、不動産会社の自社保証を使う物件であれば通過の可能性があります。どの物件がどの保証会社を使うかは募集図面を持っている不動産会社でないと分かりません。独立系の保証会社は独立系保証会社の一覧と使える物件の探し方で紹介しています。
3. ハウスメーカーが直接募集している物件を探す
建物を建てたハウスメーカーが直接募集している物件では、審査の枠組みが異なります。直接申し込むのではなく、代理店から紹介状付きで申し込むと審査通過率は上がります。
4. 親族に契約者になってもらう(代理契約)
本人の属性で通らない場合、収入のある親族が契約者となり、本人が入居する方法です。入居する人を正しく申告することが前提で、貸主・保証会社の承諾が必要なため、申込み前に仲介会社へ相談してください。
落ちたあとにどこへ申し込めば通りやすいかは、賃貸保証会社の審査に通らない場合でも詳しく説明しています。
10. まとめ
宅建ブレインズ(ハトさん保証)は、LICC正会員の信用系保証会社です。家賃に見合った収入があり、書類と本人確認に問題がなければ、属性に不安がある方でも審査の土台に乗ります。
会社と系統
・東京都宅建協会が100%出資。家賃保証サービスの名前が「ハトさん保証」
・独立系と紹介されることがあるが、LICC正会員の信用系
・審査は独立系よりしっかり、信販系よりは通りやすい(エース不動産の実務上の体感)
・クレジットカードの延滞歴や借金だけで落ちることは通常ない
審査で見られること
・管理費を含めた月額総額の3倍程度の月収があるか
・反社会的勢力に該当しないか
・エゴサーチで問題のある情報が出てこないか
期間・費用・電話
・審査は通過で2〜3日、否決で1〜2日。電話がつながらないと1週間ほど
・保証料は初回が総賃料の50%〜、年間更新料1万円(実務で見る水準)
・本人確認の電話は、必要書類がすべてそろった後に来る
・追加書類を求められたら「審査に乗った」サイン
申し込む前に準備しておくこと
・家賃は、管理費を含めた総額が収入の3分の1に収まる物件を選ぶ
・身分証明書・収入証明書をそろえ、申込書の空欄をなくしておく
・収入が不安定なら、預貯金の通帳コピーか連帯保証人を用意する
・在籍会社(アリバイ会社)は使わない。発覚すれば契約解除の対象になる
落ちた場合、基本的に再審査は受け付けてもらえません。大家さん直接契約の物件、系統の違う保証会社の物件、ハウスメーカーの直接募集、親族による代理契約という選択肢が残っています。過去に家賃の立て替えが発生している方は、系統の違う保証会社の物件もあわせて検討してください。
エース不動産は、家賃滞納歴・無職・夜職など、入居審査に不安のある方からのご相談を専門に扱っています。保証会社ごとの系統と審査傾向を踏まえて、通る見込みのある物件だけを絞り込めます。必要書類や申込内容の整理も、申込み前にお手伝いします。
申込みを繰り返す前に、LINEやお電話で一度ご相談ください。
11. よくある質問(FAQ)
信用系です。LICC(全国賃貸保証業協会)の正会員です。独立系と紹介されることがありますが、LICCが公開している正会員一覧に載っています。信用系は代位弁済(家賃の立て替え)の履歴を見る系統で、クレジットカードの履歴を照会するCICは原則として使いません。
カードの延滞歴や借金だけで落ちることは通常ありません。家賃の滞納歴は別で、宅建ブレインズ自身での滞納は社内に残っています。LICCの共有データベースは2026年3月末で終了しましたが、実務では同じ系統の保証会社のあいだで履歴が照会される場面があります。
通過時で2〜3日、否決時で1〜2日程度です。本人確認の電話は、必要書類がすべてそろった後にかかってきます。本人や緊急連絡先に電話がつながらない状態が1週間以上続くと、申込み自体が棄却されることがあるため、着信には早めに対応してください。
基本的に再審査はできないため、物件を変えて申し込みます。宅建ブレインズは信用系の中では通りやすい部類のため、ほかの信用系や信販系も厳しいことが多いです(エース不動産の実務上の目安)。大家さん直接契約の物件や、独立系・自社保証を使う物件を、審査に詳しい不動産会社と一緒に探すのが近道です。
物件を仲介する不動産会社を通じて入手します。宅建ブレインズが個人へ直接交付する書式ではないため、まずは物件を扱う不動産会社に申し出てください。記入時は、勤務先・年収・連絡先を実態と一致する内容で正確に書くことが大切です。緊急連絡先の相手にも、事前に一声かけておくと本人確認がスムーズです。
Tweet
⇩ご来店/お電話の予約はこちらから
ご予約受付カレンダー
エース不動産ができること。

審査なし物件はこちら↴ ※公開物件は一部です。
(会員登録は無料です)
エース不動産は、「保証会社不要」で常に上位表示。
だから、選ばれる。
この記事の監修者 若井 直也 業界歴 10年 | 株式会社A-S(エース不動産)代表取締役。 大手出版社→ゲーム開発会社で経理及び経営管理に従事。 その後大手不動産会社(アパマンショップ)で1年で店長まで上り詰め、独立。 創業2年目で、大借金を負い、保証会社のブラックリスト入り。 同じ経験をした人を救うべく、保証会社と不動産賃貸事業の複合業態を自社で始める。 そこで培ったノウハウを、YouTube、TiKToK、BLOGを通じて展開。 中小企業庁及び東京都知事の「経営革新計画」で本施策の認定を受理。朝日新聞社のマイベストプロ(専門家紹介サービス)賃貸審査突破の専門家として随時掲載。賃貸審査が通るための情報を日々配信。 動画登録者数は35,000人超え。自社非公開物件の会員数は25,000人を突破。 |