
カテゴリ:保証人、保証会社でお困りの方必読情報 / 投稿日付:2026/09/19 21:48
不動産賃貸の法人契約は、個人契約とはまったく異なる基準で審査されます。
法人契約は、個人の約3倍も審査を通すのが難しいと言われます。
通りやすい法人の特徴と、目的別の具体的な対策をまとめて解説します。
(この記事は約8分で読めます)
目次
1 法人契約とは
2 法人契約の審査が個人より厳しい理由
3 審査に通りやすい法人の特徴
4 審査に通りにくい法人の特徴と対策
5 目的別の注意点と対策
6 休眠会社とみなされないためのポイント
7 まとめ
8 よくある質問(FAQ)


1.法人契約とは
法人契約とは、個人ではなく会社(法人)名義で賃貸借契約を結ぶことです。
賃貸物件は個人が契約するのが一般的ですが、会社名義でも契約は可能です。
ただし、法人契約は個人契約と審査基準がまったく異なり、通過率も個人より低い傾向にあります(詳しくは次章で解説します)。
会社が賃貸物件を契約する「目的」には、主に次の5つがあります。
・社宅として借りる(通称:借上げ社宅)
従業員の住居として会社が借りる方法です。比較的大手、または資本が大きい会社が行う経営管理の手法です。
・社長の個人宅とする
比較的中小企業が行う、節税対策の手法です。
・本店(会社)登記場所として利用する
個人事業主が法人化する際に、登記場所として契約する手法です。
・民泊事業をするために転貸用で利用する
住宅宿泊事業(通称:民泊)を行うために、住居用物件を法人で契約する方法です。
・審査が通りにくい知人や家族のため、法人で代理契約する
入居希望者本人の属性(年齢・仕事内容・収入)で個人契約が難しい場合に用いられる方法です。
この5つの目的ごとに、保証会社がチェックするポイントと有効な対策は異なります。
それぞれの具体的な注意点と対策は5章で詳しく解説します。
2.法人契約の審査が個人より厳しい理由
法人契約は、個人契約より審査に通りにくいと言われます。
理由は、保証会社が法人の財務状況・事業実態・社歴など複数の項目を総合的にチェックし、そのうち1つでも問題があると通過率が大きく下がるためです。
高額家賃でも法人なら通りやすい場合がある
一方で、個人契約のように「年収の約3分の1」といった画一的な家賃上限の基準が法人にはありません。
そのため、高額家賃の物件でも、個人より法人のほうが審査が通りやすい場合があります。
設立3年目で年商10億円の会社が、家賃100万円の物件を借りることも実際に可能です。
だからといって、法人名義で申し込めば必ず審査が通るわけではありません。
審査通過が厳しくなる法人の特徴を以下にまとめました。
審査通過が厳しくなる法人の特徴(14項目)
☑ 債務超過(負債が純資産を上回っている状態)である。
☑ 前期決算の(税引き後)純利益が、赤字である。
☑ 公式ホームページがない。
☑ 資本金が~300万円である。
☑ 夜職ビジネス"のみ"で事業展開している法人。
☑ 公式ホームページはあるが、更新が止まっている。
☑ 売上高(年商)が業界水準よりも低い。
☑ 社歴の割に年商が低い。
☑ (税引き後)純利益が、~200万円以内である。
☑ 社長の年収が極端に低い。
☑ 謄本上記載の住所に行っても本店がない。
☑ 社会保険未加入法人。
☑ 税金未納付法人。
この内容が1つでもある法人は審査通過率が50%以下になります。
とくに上位5つの青字の項目は、1つでも該当すると審査通過率が10%以下まで下がります。この5つの具体的な対策は4章で解説します。
社会保険未加入も実務上は無視できない
なお、社会保険未加入は上記14項目の中では審査時の重要度は比較的低めですが、実務上は無視できない項目です。
社会保険・労働保険の会社負担分は、通常の人件費の1.3倍程度かかります(給与20万円の場合、会社負担は6万円以上)。
経営状況が厳しい、または会社経営に関心の薄い代表者の場合、未加入で健康保険が国民健康保険になっているケースが多く、とくに金融系保証会社では社保か国保かで通過率が60%以上変わることがあります。
国保が未加入の場合も1週間程度で取得できるため、申込前に必ず取得しておくことをおすすめします。
3.審査に通りやすい法人の特徴
審査が通りやすい法人の要件は、主に次の3つです。
①実態のある法人
実態のある法人の例としては、実店舗がある、定期的に更新されている公式ホームページがある、従業員数が10人以上、資本金が1000万円以上、会社概要に前述の項目がすべて記載されている、社長の顔が掲載されている、などが挙げられます。
登記上の実体を維持できているかという観点は6章(休眠会社とみなされないためのポイント)でも詳しく解説します。
②事業内容が明確にわかる
誰が見てもわかりやすい事業であることは大きなポイントです。
保証会社の審査担当者は、会社員や業務委託を受けた派遣社員であることが多く、内容がわかりにくい事業をしている会社については、上司へ説明する義務があります。
説明しにくいものは審査で不利になりやすい、というのも人が判断する以上は致し方ない面があります。
◆飲食関連の場合の例
【良い例】
飲食物の提供(飲食店)、飲食物の卸売業、著名な店舗(有名ファミレス店など)
【悪い例】
街の個人レストラン、メイド喫茶のプロデュース事業、ウーバー配達関連事業、飲食店コンサルティング
わかりやすく言うと、自分の親に一言で説明して「?」となるようなものは「わかりにくい事業」と捉えられやすい、ということです。
③財務が安定している
決算書の内容が良好であれば、審査通過率は大きく上がります。具体例は次のとおりです。
・PLが3期黒字
・黒字(純利益)幅が数百万円以上
・現預金残高が数百万〜数千万円単位
・自己資本比率(純資産÷総資産)が業界水準以上(30%〜)
・有形固定資産に建物・土地がある
・無形固定資産(例:アプリ開発費)が数千万円単位で過大でない
決算書の内容を整えるには税理士的な視点と財務コンサルティングの知見が必要なため、詳細はここでは割愛します。
当社エース不動産の代表は、大手企業での経理4年・財務2年、中小企業での経理実務6年の経験があるため、ご不明点は無料でご相談いただけます。
4.審査に通りにくい法人の特徴と対策
2章で挙げた上位5項目は、事前に対策をすることで審査通過率を30〜40%程度上げることができます。
弊社で比較的多くあった事例をもとに、項目ごとの対策を説明します。
4.1 公式ホームページがない
情報化社会の昨今、公式ホームページがない会社自体が珍しく、あったとしても商売がうまくいっているか疑問が残ります。
ホームページがない=作る必要がない架空会社(ペーパーカンパニー)、またはまだ作れていない新設会社、のどちらかに該当しやすいためです。
対策として、まずは至急、公式ホームページを作りましょう。
自作であれば『Wix』や『WordPress』で素人でも簡単に作成できますが、即席で作ったホームページは保証会社のプロには見抜かれます。
家賃が安く緩い保証会社であれば突破できる場合もありますが、高額家賃物件では難しいのが実情です。
制作会社へ依頼するのが確実で、制作費は平均20〜30万円程度が目安です(弊社でも制作依頼を承っています)。
4.2 債務超過(負債が純資産を上回っている状態)である
債務超過をしている法人は、端的にいうと「人から借りた人工呼吸器で生きながらえている状態」に近いイメージです。
該当する代表者の多くは「決算は毎年している」「最低限の納税もしている」「税金対策なので毎年赤字決算にしている」とおっしゃいますが、それでも審査は厳しいのが実情です。
対策としては、次の2つの方法があります。
①貸借対照表の負債の部にある「代表者(役員)借入金」を取り崩して資本金を増資し、債務超過を解消したうえで税務署へ修正申告をする。費用は資本金額の1000分の7が目安で、1000万円増資する場合は7万円程度です。
②法人契約は見送り、いったん個人で契約したうえで、転貸借契約により法人へ賃貸する。自身で契約書を作成する場合は実質無料で対応できます。
4.3 (税引き後)純利益が赤字、または~200万円以内である
代表者としてはなるべく税金を抑えたいため、ギリギリまで利益を削って節税する考え方は経営の正攻法の1つですが、保証会社はこれを評価しません。
例えば年間利益200万円の会社が家賃30万円の物件を借りようとすると、年間360万円(30万円×12ヶ月)の費用増となり、200万円の黒字は消えてしまうため審査が通りにくくなります。
対策としては、身の丈に合った家賃選びが基本です。
家賃30万円の物件を借りるのであれば、税引き後純利益ベースで500万円以上を目安にしてください。
4.4 資本金が~300万円である
資本金が300万円以下の場合、法人名義での申請よりも、最初から個人契約を検討したほうが現実的です。
結局のところ代表者個人の信用も審査対象になるため、資本金の小ささだけを補う決定打にはなりにくいためです。
合法的に個人の与信を高める方法の1つとして、友人・知人が経営する会社と実体のある業務委託契約を結び、実際に仕事を行って報酬を受け取ることで、個人事業主としての収入実績を積んだうえで個人契約に申し込む、という選択肢があります。
あくまで実際に業務を行い、対価が発生する契約であることが前提です。
名目だけの契約や、実態のない業務委託は、虚偽申告と同様のリスクを伴うため避けてください。
4.5 夜職ビジネス"のみ"で事業展開している法人
夜職ビジネスのみで事業展開している場合も、基本的な対策は4.4と同じです。
法人としての信用を補うのが難しい場合は、個人の与信を高めたうえで個人契約に切り替えることを検討してください。
なお、資本金が小さい、または夜職ビジネスのみの事業展開であっても、決算書の実績(黒字幅や現預金残高など)が想定を上回っていれば、この限りではありません。
最終的には法人としての信用度が総合的に判断されます。
↓↓審査突破のコツをYouTube動画でも解説しています↓↓
5.目的別の注意点と対策
1章で紹介した5つの契約目的ごとに、チェックポイントと対策は異なります。事例をもとに、目的別に解説します。
5.1 借上げ社宅
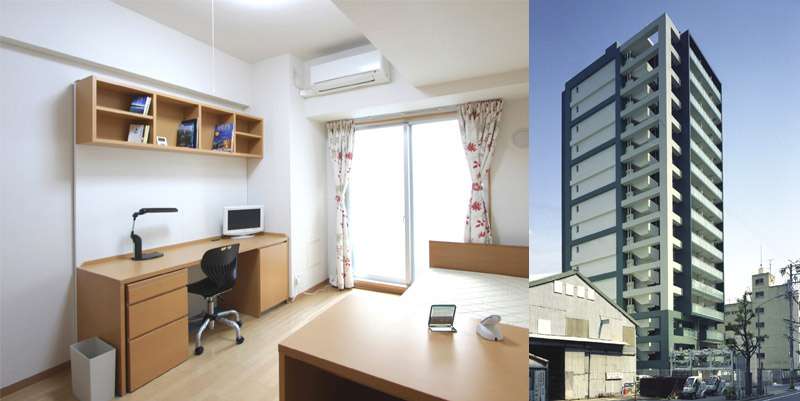
借上げ社宅とは、従業員を住まわせるために会社が借りた住居のことです。
会社が物件を借りる理由としては最も多く、福利厚生や人材の囲い込みを目的とした、比較的大手(または資本が大きい)会社が行う傾向があります。
対策:法人の属性(資本金や売上高)を強化する。
方法:増資をする、売上高を上げる。
注意点:とくにありません。
5.2 社長個人宅
中小企業の社長自宅を経費計上する、節税対策として用いられることがあります。
物件を購入した場合と賃貸した場合を比べると、節税インパクトは賃貸のほうが大きくなります。
◆経費に計上できる額の目安
購入:5,000万円(固定資産税評価額3,000万円)・・102万円/年
賃貸:5,000万円クラスのマンション・・240万円/年
◆節税インパクト(法人税30%と仮定)
購入:30万円が浮く
賃貸:72万円が浮く
このように、浮いた税金分で良いマンションに割安に住めるというのが、中小企業で多く用いられている理由です。
対策:社長個人の属性(年収や貯蓄額)を強化する。
方法:会社から社長へ資金移動をして貯蓄額を増やし、預貯金で審査通過率を上げる。
注意点:2つあります。
①社長宅を会社の経費にできるのは、事務所としての機能が備わった面積分の家賃のみです。例えば2LDK(洋室15㎡、洋室10㎡、LDK30㎡、その他20㎡)で、実際に事務所として使っているのが洋室15㎡とLDK15㎡(30㎡×50%)の場合、経費計上できるのは30㎡分のみです。総面積75㎡のうち30㎡=40%となり、家賃の40%しか経費にできません。実態以上に計上すると、税務署の調査で追徴課税を受けるリスクがあります。
②会社から社長へ資金移動する場合は貸付金または仮払金として処理しますが、これを期中に戻さないと、金融機関から資金の私的流用を疑われ、融資に影響することがあります。
5.3 登記場所
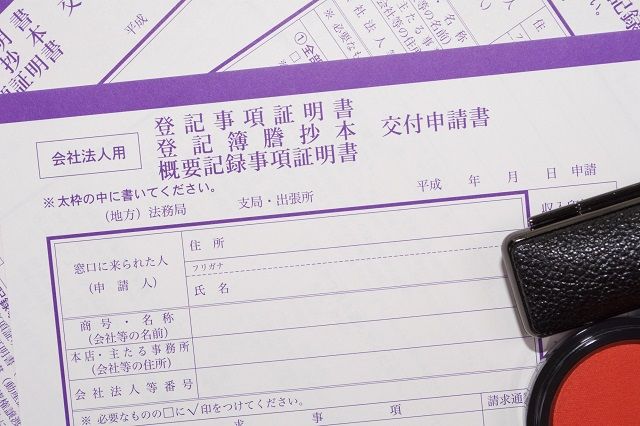
新しく会社を立ち上げる際の住所登録場所として借りる方法で、自宅兼事務所(SOHO)として新設法人が利用するケースが多く見られます。
新設法人は過去の履歴がないため、事業内容を中心に保証会社・管理会社・オーナーが慎重にチェックします。
反社の事務所や詐欺グループの拠点、違法な施設などに利用され、知らずに貸した場合でも貸主が罪を問われることがあるためです。
対策:事業内容に透明性を持たせる。
方法:第三者が見てもどんな事業でどれくらい売上があるかわかりやすいプレゼン資料を用意する。
【良い例】学習塾、スマホアプリ開発事業、社団法人の事務所、消耗品の倉庫、著名な飲食店の休憩所
【悪い例】貸し会議室、民泊事業、エステ、コンサルティング会社事務所、YouTuber事業の撮影場所、従業員待機所、複数人が出入りする事業
注意点:新設法人は過去の実績がないため、代表者の職務経歴が問われることが多くあります。これまでの経歴と異なる分野・業種で独立する場合は審査上マイナス評価になりやすいため、事業計画書などの根拠資料を積極的に提示する必要があります。
5.4 転貸用
転貸(又貸し)とは、誰かに貸すために自分で借りることです。
原則として賃貸借契約上NGで、不動産協会の公式契約書の雛形にも禁止事項として明記されています。
ただし、事前に大家さんの許可が出ている場合は可能です(民泊事業、貸し会議室、スペース貸し事業など)。
許可が出やすいのは、一棟所有で物件が古く収益の目途が立たない個人大家さん、収益さえ立てばよいと考える海外投資家大家さん、ローン返済のためすぐに利用してほしい大家さんなどです。
対策:事業内容に透明性を持たせる。
方法:前述のような大家さんの物件を探す。足で探す、人づてに紹介してもらうなどの方法もありますが、時間と労力がかかります。都内では転貸許可を出す大家さん・管理会社が限られるため、弊社であれば非公開の物件リストから提案が可能です。
5.5 名目は法人社宅、実際は知人や家族が住むケース
知人(恋人・友人)や家族を会社名義の物件に住まわせるケースです。
転貸用と似ていますが、住まわせる人が特定の近しい人物である点が異なります。近年増えている例を2つ挙げます。
①高齢者の親族を法人名義で住まわせる
都内では60歳を超えると、大家さんが設ける実務上の年齢基準に引っかかりやすくなります。法律上の明確な制限はありませんが、初期費用や支払い能力に問題がなくても入居を断られるケースが多く、そのため自社の従業員という名目で実際は自分の親を住まわせようとする会社代表がいます。
②夜職スタッフの寮として借りる
上京してきた新人ホストなどが、会社が借り上げた寮に住むケースです。飲酒を伴う帰宅時のトラブルなど、居室の破損事故につながる例も多く、大家さんにとってはリスクの高い使われ方になりやすいのが実情です。
契約書に登場しない人物が実際に居住する、あるいは契約内容と異なる使われ方をすることは、賃貸借契約違反にあたり、契約解除につながるリスクがあります。
実際に契約者(会社)以外の人物を住まわせたい事情がある場合、名目上の説明でごまかす方法はありません。
その実態を貸主・管理会社へ正直に伝えたうえで、個別に相談し許可を得る以外に方法はないとご理解ください。
開示せずに入居させた場合、後から発覚した際のトラブルや契約解除のリスクのほうがはるかに大きくなります。
6.休眠会社とみなされないためのポイント
法人の登記を一定期間更新しないままにしておくと、法律上「休眠会社」として扱われ、法務局の手続きにより解散したものとみなされることがあります。
これは会社法上の登記維持の制度であり、保証会社の審査基準そのものではありませんが、登記が長期間放置された状態は、3章で触れた「実態のある法人」としての評価にも影響しうるため、あわせて理解しておくことをおすすめします。
みなし解散の具体的なルール
具体的には、最後の登記から一定期間(株式会社は12年、一般社団法人・一般財団法人は5年)登記がない法人は、法務大臣により官報で公告されます。
公告から2ヶ月以内に「まだ事業を廃止していない」旨の届出、または必要な登記の申請を行わないと、みなし解散の登記がされ、法人としての実体を対外的に証明しにくい状態になってしまいます。
実務上のポイントとしては、役員の任期満了時に必要な重任登記を忘れずに行うこと、本店移転や役員変更があった際は速やかに登記を更新することが基本です。
登記を常に最新の状態に保つことは、休眠会社とみなされないためだけでなく、保証会社や貸主から見て「実態のある法人」であることを示す材料にもなります。
法人契約の審査にかかる時間
なお、法人契約の審査にかかる時間についても触れておきます。
個人契約の審査期間は7〜10日前後が目安ですが、法人契約はその倍程度かかるのが一般的です。
理由は、保証会社の審査が通ったあとも、貸主(オーナー・大家)側の審査に時間がかかることが多いためです。
貸主は法人の透明性や実体性を確認するほか、貸主自身も法人(不動産会社やデベロッパーなど)であるケースが多く、コンプライアンス上の問題がないかを慎重に確認します。
とくに貸主が大手不動産会社やデベロッパーの場合、コンプライアンスが重視されるため、承認までさらに時間がかかる傾向があります。
7.まとめ
法人契約は、個人契約と審査の型が異なり、通過率が個人より低いと言われています。
理由は、年齢や職業で決まる画一的な基準がない代わりに、保証会社が財務状況・事業実態・社歴など複数の項目を総合的にチェックし、1つでも問題があると通過率が大きく下がるためです。
審査に通りやすい法人と、とくに注意が必要な5項目
審査に通りやすい法人には共通点があります。実店舗や公式ホームページなど実態が確認できること、事業内容が第三者にもわかりやすいこと、決算書の内容(黒字幅・現預金残高など)が安定していることの3つです。
とくに次の5項目は、該当すると通過率が10%以下まで下がる重要ポイントです。
・債務超過である
・(税引き後)純利益が赤字、または200万円以内である
・公式ホームページがない
・資本金が300万円以下である
・夜職ビジネスのみで事業展開している
それぞれに、増資や転貸契約への切り替え、ホームページの整備、家賃を身の丈に合わせる、個人での申込みへの切り替えなど、具体的な対策があります。
目的別の対策と、登記・審査期間の注意点
また、借上げ社宅・社長個人宅・登記場所・転貸用・知人家族の入居といった契約目的によっても、チェックされるポイントと対策は変わります。
とくに契約書にない人物を住まわせたい場合は、実態を隠さず、貸主・管理会社へ正直に伝えたうえで相談することが唯一の方法です。
登記を長期間更新しないままにしておくと、法律上「休眠会社」とみなされる制度もあるため、役員変更や本店移転の際は登記を最新の状態に保つことも、実態のある法人としての信頼につながります。
あわせて、法人契約の審査には個人契約の約2倍の期間がかかるのが一般的なため、申込みのタイミングにも余裕を持たせておきましょう。
最後に
エース不動産では、法人契約の審査対策に関するご相談を数多くお受けしてきました。
保証会社ごとの審査傾向を踏まえた物件のご提案はもちろん、決算書の整え方や必要書類の準備についても、経理・財務の実務経験をもとに具体的にサポートいたします。
法人名義でのお部屋探しに不安がある方は、申込前の早い段階でぜひ一度ご相談ください。
8. よくある質問(FAQ)
個人契約のような画一的な家賃上限の基準がない代わりに、保証会社が財務状況・事業実態・社歴など複数の項目を総合的にチェックするためです。とくに債務超過や資本金300万円以下など上位5項目は、1つでも該当すると通過率が10%以下まで下がります。
個人契約の審査期間(7〜10日前後)の倍程度かかるのが一般的です。保証会社審査が通ったあとも、貸主(オーナー・大家)側が法人の透明性やコンプライアンス面を確認するため、時間がかかりやすい傾向があります。
資本金300万円以下の場合、法人名義での申請よりも個人契約への切り替えを検討したほうが現実的です。決算書の実績(黒字幅や現預金残高など)が想定を上回っていれば、この限りではありません。
休眠会社(みなし解散)は会社法上の登記維持の制度であり、保証会社の審査基準そのものではありません。ただし、登記を長期間更新しない状態は「実態のある法人」としての評価にも影響しうるため、役員変更や本店移転の際は登記を最新に保つことをおすすめします。
契約書に記載のない人物が実際に居住することは契約違反にあたり、契約解除のリスクがあります。住まわせたい事情がある場合は、実態を隠さず貸主・管理会社へ正直に伝えたうえで、個別に相談し許可を得る以外に方法はありません。
Tweet
⇩ご来店/お電話の予約はこちらから
ご予約受付カレンダー
エース不動産が"できること"
審査なし物件はこちら↴ ※公開物件は一部です。(会員登録は無料です)
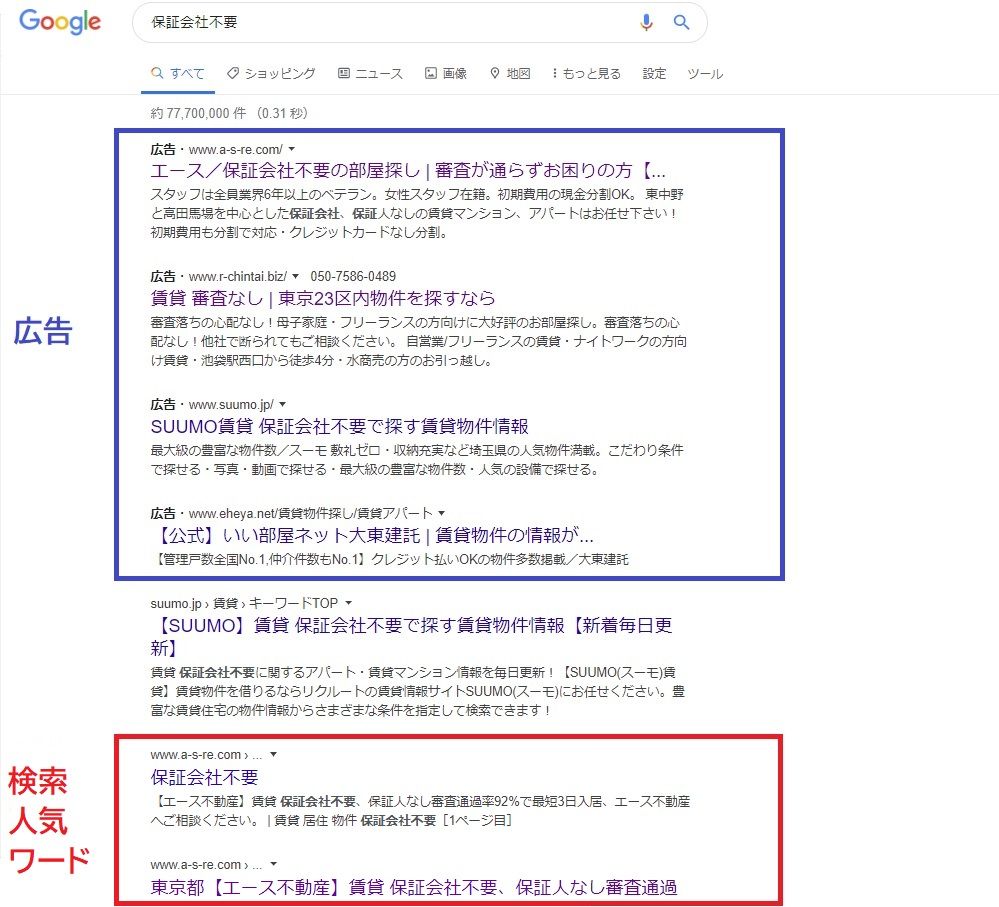
エース不動産は、「保証会社不要」で常に上位表示。
だから、選ばれる。
この記事の監修者 若井 直也 業界歴 10年 | 株式会社A-S(エース不動産)代表取締役。 大手出版社→ゲーム開発会社で経理及び経営管理に従事。 その後大手不動産会社(アパマンショップ)で1年で店長まで上り詰め、独立。 創業2年目で、大借金を負い、保証会社のブラックリスト入り。 同じ経験をした人を救うべく、保証会社と不動産賃貸事業の複合業態を自社で始める。 そこで培ったノウハウを、YouTube、TiKToK、BLOGを通じて展開。 中小企業庁及び東京都知事の「経営革新計画」で本施策の認定を受理。朝日新聞社のマイベストプロ(専門家紹介サービス)賃貸審査突破の専門家として随時掲載。賃貸審査が通るための情報を日々配信。 動画登録者数は35,000人超え。自社非公開物件の会員数は25,000人を突破。 |