
カテゴリ:保証人、保証会社でお困りの方必読情報 / 投稿日付:2026/10/08 12:15
セディナ(現・三井住友カード)の賃貸審査は厳しい?家賃保証の仕組みと落ちたときの対処法
セディナ(現・三井住友カード)が出てくる物件の審査の厳しさは、実際に審査をする保証会社で決まります。賃貸の契約で「セディナ」や「三井住友カード」の名前が出る場合、多くは家賃の集金(口座振替)を担当しているだけで、入居審査と家賃保証はJIDなどの保証会社が行います。
なお、セディナはSMBCファイナンスサービスを経て、2024年4月に三井住友カードと合併しています。クレジットカードやローンの延滞は信用情報機関に記録されるため、信販系の保証会社の審査では見られます。
本記事では、セディナと三井住友カードの関係、賃貸でセディナの名前が出る理由、審査の厳しさの見分け方、カードの延滞の影響、必要書類、落ちたときの対処法を、入居審査に強いエース不動産が解説します。
(この記事は、約8分で読めます)
目次
1. セディナ(SMBCファイナンスサービス)とは?
1.1 今は三井住友カードと合併している
1.2 セディナ・SMBCファイナンスサービスの沿革
2. 賃貸でセディナの名前が出るのはなぜ?
2.1 家賃の集金(口座振替)を担当していることが多い
2.2 審査と保証をするのは保証会社
2.3 保証料も保証会社ごとに違う
3. セディナの名前が出る物件の審査は厳しい?
3.1 審査の厳しさは保証会社の系統で決まる
3.2 保証会社の確かめ方
4. セディナカードやローンの延滞は賃貸審査に影響する?
4.1 三井住友カードは信用情報機関に加盟している
4.2 影響するのは主に信販系の保証会社
4.3 カードの入会審査と賃貸審査は別
5. 審査基準と特徴
5.1 審査で見られる5つのポイント
5.2 年収と家賃の目安
5.3 属性ごとの審査傾向
6. 審査に必要な書類
6.1 基本の必要書類
6.2 属性ごとの追加必要書類
6.3 追加書類を求められたら「審査に乗った」サイン
7. 審査期間と本人確認の電話
7.1 通過は3〜7日、否決は1〜2日が目安
7.2 本人確認の電話は書類がそろってから来る
8. 審査に落ちたときの対処法
8.1 まず落ちた理由を分析する
8.2 別の保証会社で二次審査をしてもらう
8.3 連帯保証人をつける・親族に契約者になってもらう
8.4 エース不動産ができること
9. まとめ
10. よくある質問(FAQ)


1. セディナ(SMBCファイナンスサービス)とは?
セディナは、現在は三井住友カードの一部になっている信販会社です。クレジットカードや信販(分割払い)を扱う会社で、賃貸では家賃の集金(口座振替)を担当していることがあります。
✓今は三井住友カードと合併している
セディナは2020年にSMBCファイナンスサービスとなり、2024年4月1日に三井住友カードと合併しました。そのため、手続きの書類などでは「三井住友カード株式会社(旧SMBCファイナンスサービス)」と書かれていることがあります。
「セディナ」「SMBCファイナンスサービス」「三井住友カード」は、賃貸の場面ではほぼ同じ会社を指していると考えてかまいません。
✓セディナ・SMBCファイナンスサービスの沿革
・2009年4月:オーエムシーカード、セントラルファイナンス、クオークの3社が合併し、株式会社セディナが発足
・2020年7月:セディナを存続会社として旧SMBCファイナンスサービスと合併し、SMBCファイナンスサービス株式会社に商号変更
・2024年4月1日:三井住友カードと合併(存続会社は三井住友カード株式会社)
※三井住友フィナンシャルグループの沿革、三井住友カードのお知らせより(2026年10月時点)。
2. 賃貸でセディナの名前が出るのはなぜ?
セディナ(三井住友カード)は、家賃を口座から集金する役割で名前が出ることが多いです。入居審査と家賃の保証は、JID(日本賃貸保証)などの保証会社が行う形が多いです。
✓家賃の集金(口座振替)を担当していることが多い
保証会社の中には、毎月の家賃を入居者の口座から引き落とす手続き(収納代行)を、カード会社などに任せているところがあります。セディナはこの集金役として名前が出ることがあります。
たとえば日本賃貸保証(JID)では、口座振替依頼書の収納代行会社の表記が「三井住友カード株式会社(旧SMBCファイナンスサービス)」になっています。申込みや契約の書類にセディナや三井住友カードの名前があっても、セディナが審査をしているとは限りません。
✓審査と保証をするのは保証会社
エース不動産の実務では、審査は保証会社が行い、三井住友カードは集金役が多いです。審査に通るかどうかは、その保証会社の基準で決まります。
「保証会社はセディナです」と言われたときは、保証委託契約の相手(保証会社)がどこかを確認しましょう。
✓保証料も保証会社ごとに違う
保証料(初回・更新・月額)は、審査と保証を行う保証会社とプランによって決まります。セディナや三井住友カードの名前だけでは金額は決まらないため、見積もりで保証会社名と保証料を確認しましょう。
3. セディナの名前が出る物件の審査は厳しい?
審査の厳しさは、セディナではなく実際に審査をする保証会社の系統で決まります。信販系の保証会社なら厳しめ、独立系の保証会社なら比較的ゆるめです。
✓審査の厳しさは保証会社の系統で決まる
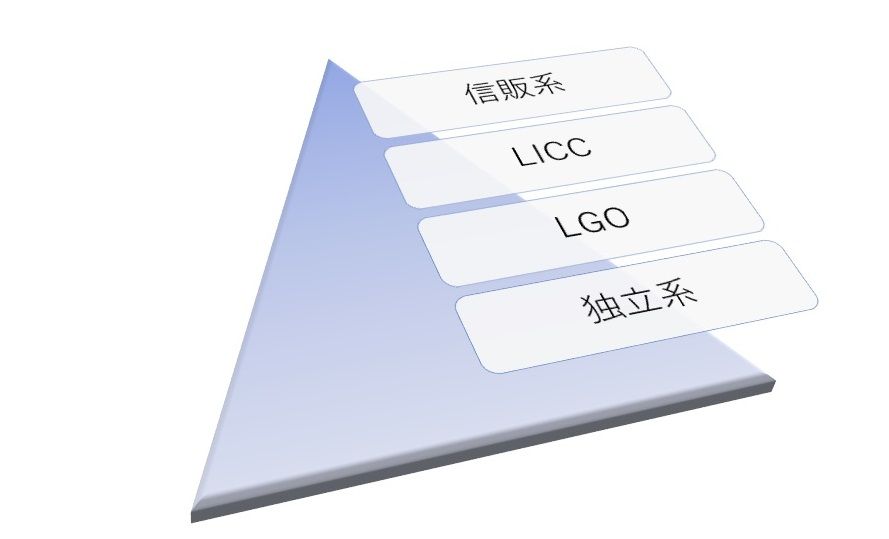
保証会社は、審査で何を照会するかによって4つの系統に分かれます。審査の厳しさは、一般に信販系>信用系>独立系の順です。
| 系統 | 加盟している機関 | 審査で見ている情報 | 会社数の目安 |
|---|---|---|---|
| 信販系 | CIC・JICC(指定信用情報機関) | クレジットカードやローンの支払い状況 | 10社前後 |
| 信用系 | LICC・CGO(家賃債務保証の業界団体) | 代位弁済(家賃の立て替え)の履歴。LICCの共有データベースは2026年3月末で運用終了 | 数十社 |
| 独立系 | どこにも加盟していない | 自社に残っている申込・滞納の履歴のみ | 数百社 |
| 自社保証 | - | 不動産会社が自社の基準で判断する | ごく少数 |
| 加盟団体 | 正会員の保証会社 |
|---|---|
| LICC (11社) | アーク/エルズサポート/K-net/興和アシスト/ジェイリース/大成保証/宅建ブレインズ/テンポスバスターズ/ニッポンインシュア/ランドインシュア/ルームバンクインシュア |
| CGO (28社) | アーク/あんしん保証/いえらぶパートナーズ/インシュアランス/SFビルサポート/エルズサポート/Casa/コマーシャルプロパティ/信和コミュニティ/信和保証/Sumapla/セーフティーイノベーション/ダ・カーポ/D2/東京公社住宅サービス/トラスト・コーポレーション/中洲貴金属/ナップ賃貸保証/ニッポンインシュア/日本セーフティー/日本賃貸住宅保証機構/日本テナント保証/フォーシーズ/VRサポート/みらい保証/USEN TRUST/ラクーンフィナンシャル/レスト・ソリューション |
※LICC・CGOの正会員は2026年9月時点。会員構成は入れ替わるため、最新の状況は各協会の公式サイトで確認してください。
たとえば集金をセディナが担当していても、審査をするのが独立系の保証会社であれば、カードの延滞などは見られにくくなります。
✓保証会社の確かめ方
申し込む前に担当者へ保証会社の名前を聞きましょう。物件の募集図面や重要事項説明書、保証委託契約書にも、保証会社の名前が書かれています。
信用情報に不安がある方は、保証会社の名前を聞いたうえで、何系の保証会社かを確認してから申し込むと、審査落ちを避けやすくなります。
4. セディナカードやローンの延滞は賃貸審査に影響する?
セディナカードやローンの延滞は、信用情報に記録されるため賃貸審査に影響することがあります。ただし、影響するのは主に信用情報を照会する信販系の保証会社の審査で、独立系の保証会社では見られにくいです。
✓三井住友カードは信用情報機関に加盟している
三井住友カード(旧セディナ)は、信用情報機関のCIC(シー・アイ・シー)とJICC(日本信用情報機構)に加盟しています。カードやローンの支払いの延滞はこれらの機関に記録されます。
信用情報と賃貸審査の関係はCICと賃貸審査で詳しく解説しています。
✓影響するのは主に信販系の保証会社
・信販系の保証会社:CICなどの信用情報を照会するため、延滞があると通りにくい
・信用系の保証会社:主に代位弁済(家賃の立て替え)の履歴を確認する
・独立系の保証会社:自社の基準で審査するため、カードの延滞は見られにくい
カードの延滞に心当たりがある方は、独立系の保証会社を使う物件を選ぶと審査が通りやすくなります。
✓カードの入会審査と賃貸審査は別
セディナカードや三井住友カードの入会審査、カードローンの審査は、クレジットカード会社が行うもので、賃貸の入居審査とは別です。カードの審査に落ちたからといって、賃貸の審査に必ず落ちるわけではありません。
5. 審査基準と特徴
審査の中心は「収入と家賃のバランス」と「過去の支払い状況」です。どの保証会社でも、収入に見合った家賃かどうかと、申込内容に偽りがないかは必ず確認されます。
✓審査で見られる5つのポイント
1. 保証会社の審査部が定める最低限の審査要件を満たしているか
2. 信販系の場合は、カードやローンの延滞などの信用情報に問題がないか
3. 反社会的勢力に該当しないか
4. 本人確認の電話での回答と、申込書の内容に食い違いがないか
5. 大家さんがNGとしている職業ではないか
申込書は、できるだけ本人が自筆で書きましょう。審査の厳しい保証会社では、不動産会社の担当者が代わりに書いたことが分かると、否決の理由になることがあります。
✓年収と家賃の目安
年収が月額の総支払額の36倍あれば審査の土台に乗ります。家賃だけでなく、管理費・共益費・駐車場代を含めた月額の総額で考えましょう。
| 家賃 | 年収の目安 | 月収の目安 |
|---|---|---|
| 5.0万円 | 180万円以上 | 15万円以上 |
| 5.5万円 | 192万円以上 | 16万円以上 |
| 6.0万円 | 216万円以上 | 18万円以上 |
| 6.5万円 | 228万円以上 | 19万円以上 |
| 7.0万円 | 252万円以上 | 21万円以上 |
| 7.5万円 | 264万円以上 | 22万円以上 |
| 8.0万円 | 288万円以上 | 24万円以上 |
| 8.5万円 | 300万円以上 | 25万円以上 |
| 9.0万円 | 324万円以上 | 27万円以上 |
| 9.5万円 | 336万円以上 | 28万円以上 |
| 10.0万円 | 360万円以上 | 30万円以上 |
| 10.5万円 | 372万円以上 | 31万円以上 |
| 11.0万円 | 396万円以上 | 33万円以上 |
| 11.5万円 | 420万円以上 | 35万円以上 |
| 12.0万円 | 432万円以上 | 36万円以上 |
| 12.5万円 | 456万円以上 | 38万円以上 |
※一般的な目安です。表の収入は、税金や社会保険料が引かれる前の総収入です。保証会社によって属性ごとのルールが異なる場合があります。
✓属性ごとの審査傾向
収入が不安定と見られやすい次のような方は、審査で不利になりやすいです。
・無職の方
・就職予定のない学生
・水商売・夜職の方
・派遣社員・契約社員の方
・個人事業主・フリーランスの方
無職の方でも、家賃の24か月分以上の預貯金があれば通りやすくなります。内定が決まっている方や、生活保護・年金などの決まった収入がある方は、残高が少なくても通ることがあります。
6. 審査に必要な書類
基本の書類は、本人確認書類と収入証明書です。学生・外国籍・自営業・無職の方などは、属性に応じて追加の書類を求められます。
✓基本の必要書類
・本人確認書類(運転免許証・マイナンバーカードなど。両面)
・健康保険の資格確認書、またはマイナ保険証の「資格情報のお知らせ」(記号・番号・保険者番号は隠して提出)
・収入証明書(源泉徴収票・給与明細・確定申告書など)
・在籍証明書(必須ではありません)
・内定通知書(採用証明書)※就職・転職が決まっている方
・口座振替依頼書(家賃の引き落とし口座の登録)
※エース不動産の取扱実績による目安です。保証会社・管理会社や物件によって追加で求められる書類があります。
✓属性ごとの追加必要書類
| 属性 | 追加で求められる書類 |
|---|---|
| 学生 | 学生証または合格証 |
| 新社会人・転職する方 | 内定通知書・採用通知書のコピー |
| 外国籍の方 | 在留カード、特別永住者証明書 |
| 自営業・フリーランス | 確定申告書のコピー、納税証明書 |
| 生活保護を受給している方 | 保護決定通知書(受給額がわかるもの) |
| 年金を受給している方 | 年金額がわかる書類(年金振込通知書など) |
| 無職の方など(預貯金審査) | 通帳のコピー |
| 18歳未満の方 | 親権者の同意書 |
✓追加書類を求められたら「審査に乗った」サイン
保証会社の社内審査で否決と判断された場合は、追加書類を求められる前に審査落ちの連絡が来ます。追加書類を求められた時点で通る見込みは高まっています。業界ではこれを「審査に乗った」と言います。
無職・夜職・アルバイトの方は審査が通りにくいため、一般的な不動産会社の営業担当から「在籍会社(アリバイ会社)を使う」という方法を提案されることがあります。エース不動産ではこれをおすすめしていません。
費用がかかるうえ、申込書と本人確認の受け答えが食い違えばその場で発覚します。契約後に発覚すれば契約解除の対象にもなり、得られるものに対してリスクが大きすぎます。
代わりに、次のような合法的な方法で通しています。
・収入に見合った家賃帯まで下げる
・給与明細を3か月分そろえる(手渡しの場合は振込履歴や店の在籍証明で代替する)
・預貯金の通帳コピーを用意して預貯金審査に切り替える
・連帯保証人または緊急連絡先を整える
・審査傾向の違う保証会社を使う物件を探す
虚偽の申告がどの段階で発覚するのかは、賃貸審査で嘘の職業や年収を書くとどうなるかで具体的に説明しています。
7. 審査期間と本人確認の電話
審査に通る場合は3〜7日、否決の場合は1〜2日が目安です。保証会社の審査のあとに、管理会社と大家さんの審査があります。
✓通過は3〜7日、否決は1〜2日が目安
・審査に通る場合:3〜7日ほど
・審査に落ちる場合:1〜2日ほど
保証会社の審査が終わっても、大家さんの最終確認が終わるまで通過の連絡が来ないことがあります。年末年始・GW・お盆などの長期休みは日数が延びやすいです。
審査が長引く原因には、次のようなものがあります。
・本人確認や緊急連絡先への電話がつながらない
・管理会社が大家さんと連絡を取れない
・収入証明書などの書類の提出が遅れている
・申込書に未記入の欄がある
✓本人確認の電話は書類がそろってから来る
本人確認の電話は、身分証明書・収入証明書がそろい、申込書の未記入欄がすべて埋まってからかかってきます。電話に出られなかったときは、すぐに折り返しましょう。
書類がそろうまでは、いつまで待っても電話は来ません。緊急連絡先にも電話がかかるため、緊急連絡先の方には事前に伝えておきましょう。
8. 審査に落ちたときの対処法
落ちてもあきらめず、まず落ちた理由を分析し、別の保証会社での審査を相談しましょう。多くの管理会社は、一次審査で落ちた方を別の保証会社で審査し直してくれます。
✓まず落ちた理由を分析する
審査に落ちた理由として多いのは、次のようなものです。
・信販系の保証会社が、カードやローンの延滞を信用情報で確認した
・収入に対して家賃が高すぎた
・申込書の内容と、本人確認の電話での回答が食い違った
・書類の提出が遅れた、電話がつながらなかった
・大家さんがNGとしている職業だった
落ちたあとの再申込みの注意点は入居審査に落ちた方へでも説明しています。
✓別の保証会社で二次審査をしてもらう
一次審査で落ちても、管理会社が別の保証会社で審査し直す「二次審査」をしてくれることがあります。信販系で落ちた方は、独立系での二次審査を相談しましょう。
二次審査を頼みやすくするためにも、書類はすぐに出し、電話や内見では丁寧に対応しましょう。審査がゆるめの保証会社は審査がゆるい・甘い保証会社TOP10の選び方で紹介しています。
✓連帯保証人をつける・親族に契約者になってもらう
保証会社によっては、連帯保証人をつけると審査が通りやすくなります。目安は、審査を受ける家賃の36倍以上の年収がある、両親や祖父母など1〜2親等の親族です。
収入のある親族に契約者になってもらい、本人は入居者として申し込む「代理契約」という方法もあります。入居者を正しく申告することが前提です。入居する人を偽る名義貸しとは違い、大家さんの了承が必要なので、必ず事前に担当者へ相談しましょう。
✓エース不動産ができること
エース不動産は、自社で購入・保有している物件や、オーナー様から直接管理を任されている物件を扱っています。こうした物件は審査を自社で行えるため、保証会社の審査に落ちた方でも入居いただけるケースがあります。
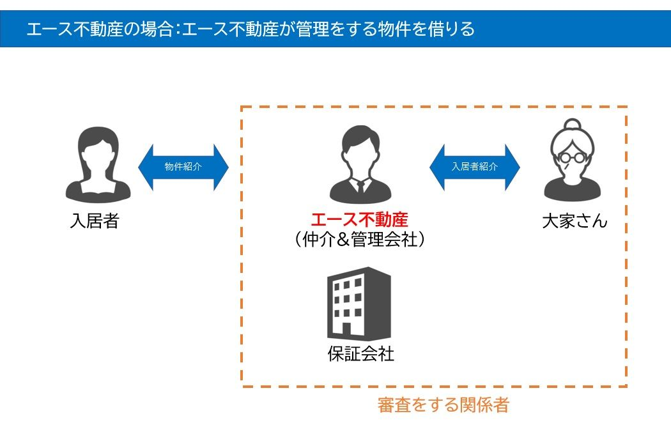
また、不動産会社でありながら家賃保証会社としての機能も持っているため、他社の保証会社の審査を通さなくても、自社の判断で家賃を保証できます。カードやローンの延滞で審査に落ちてしまった方も、落ちた理由を一緒に整理し、申し込める物件と保証会社を選びます。
9. まとめ
セディナの名前が出る物件の審査の厳しさは、実際に審査をする保証会社で決まります。セディナ(現・三井住友カード)は家賃の集金を担当しているだけのことが多く、審査と保証はJIDなどの保証会社が行います。
セディナと三井住友カード
・セディナは2020年にSMBCファイナンスサービスとなり、2024年4月に三井住友カードと合併
・賃貸では、家賃の口座振替(収納代行)を担当して名前が出ることが多い
・保証料や審査基準は、審査と保証をする保証会社しだい
カードやローンの延滞の影響
・三井住友カードはCIC・JICCに加盟しており、延滞は信用情報に記録される
・主に信販系の保証会社で見られ、独立系では見られにくい
・カードの入会審査と賃貸の入居審査は別のもの
申し込む前にやること
・担当者に保証会社の名前を聞き、何系の保証会社かを確かめる
・年収が月額の総支払額の36倍あるかを、管理費込みで確認する
・本人確認書類と収入証明書を先にそろえ、緊急連絡先に電話が来ると伝えておく
落ちたときの考え方
・まず落ちた理由を分析し、別の保証会社での二次審査を相談する
・カードの延滞が原因なら、独立系の保証会社を使う物件を選ぶ
・連帯保証人や代理契約、審査なしの物件や自社保証も検討する
エース不動産は年間約720件の入居申込みを扱っています。自社所有・自社管理の物件や、保証会社としての機能もあわせ持っているため、他社で断られた方でも入居いただけるケースがあります。
セディナや三井住友カードの名前が出ても、あわてる必要はありません。大切なのは、どの保証会社が審査をするのかを申し込む前に確かめ、ご自身の信用情報や収入に合った物件を選ぶことです。一度で通すためには、本人確認書類や収入証明書、申込内容を先に整えておきましょう。
カードやローンの延滞で審査が不安な方、すでに落ちてしまった方は、次の申込みの前にお早めにご相談ください。
10. よくある質問(FAQ)
賃貸では、家賃の集金(口座振替)を担当していることが多いです。審査と家賃の保証は、JIDなどの保証会社が行う形が多くあります。契約書で、保証委託契約の相手になっている保証会社を確認しましょう。
現在は同じ会社です。セディナは2020年にSMBCファイナンスサービスとなり、2024年4月1日に三井住友カードと合併しました。書類では「三井住友カード株式会社(旧SMBCファイナンスサービス)」と書かれることがあります。
実際に審査をする保証会社しだいです。信販系の保証会社なら厳しめで、独立系の保証会社なら比較的ゆるめです。申し込む前に、担当者へ保証会社の名前を聞きましょう。
信販系の保証会社では落ちやすくなります。延滞は信用情報機関(CIC・JICC)に記録され、信販系の保証会社の審査で確認されます。独立系の保証会社を使う物件なら、通る可能性があります。
まず落ちた理由を分析し、別の保証会社での二次審査を相談します。カードの延滞が原因なら、独立系の保証会社を使う物件を選びましょう。それでも難しい場合は、審査なしの物件や、エース不動産の自社保証を検討しましょう。
Tweet 
⇩ご来店/お電話の予約はこちらから
ご予約受付カレンダー
エース不動産ができること。

審査なし物件はこちら↴ ※公開物件は一部です。
(会員登録は無料です)
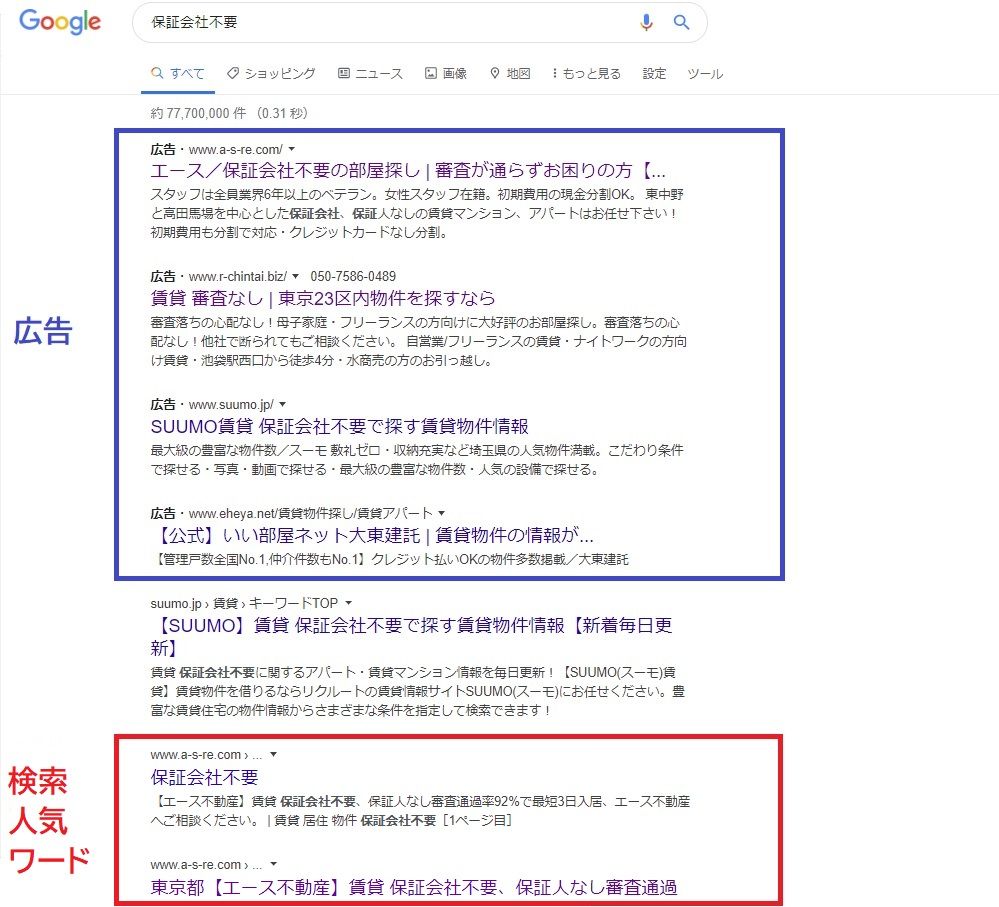
エース不動産は、「保証会社不要」で常に上位表示。
だから、選ばれる。
この記事の監修者 若井 直也 業界歴 10年 | 株式会社A-S(エース不動産)代表取締役。 大手出版社→ゲーム開発会社で経理及び経営管理に従事。 その後大手不動産会社(アパマンショップ)で1年で店長まで上り詰め、独立。 創業2年目で、大借金を負い、保証会社のブラックリスト入り。 同じ経験をした人を救うべく、保証会社と不動産賃貸事業の複合業態を自社で始める。 そこで培ったノウハウを、YouTube、TiKToK、BLOGを通じて展開。 中小企業庁及び東京都知事の「経営革新計画」で本施策の認定を受理。朝日新聞社のマイベストプロ(専門家紹介サービス)賃貸審査突破の専門家として随時掲載。賃貸審査が通るための情報を日々配信。 動画登録者数は35,000人超え。自社非公開物件の会員数は25,000人を突破。 |