
カテゴリ:保証人、保証会社でお困りの方必読情報 / 投稿日付:2026/10/08 10:13
ハウスコムの審査は厳しい?保証会社はどこか・PLプランの審査・落ちたときの対処法
ハウスコムの審査の厳しさは、自社管理物件か仲介物件かで変わります。ハウスコムが自社で管理している物件と、ほかの管理会社の物件を仲介しているだけの物件では、審査をする保証会社が違うからです。
ハウスコムの自社管理物件では、独立系のハウスリーブが審査をすることが多く、ゆるめです。また、初期費用を分割できる「PLプラン」は、賃貸の審査とは別にクレジット会社の審査があります。
本記事では、ハウスコムの会社概要、審査の仕組み、保証会社と保証人不要プラン、PLプランの審査、審査基準、必要書類、審査期間、落ちたときの対処法を、入居審査に強いエース不動産が解説します。
(この記事は、約8分で読めます)
目次
1. ハウスコムとは?会社概要
1.1 ハウスコムはどんな会社か
1.2 ハウスコム株式会社の会社概要
2. ハウスコムの審査は厳しい?
2.1 自社管理物件と仲介物件で審査が違う
2.2 自社管理物件は独立系でゆるめ
2.3 保証会社は4つの系統に分かれる
3. ハウスコムの保証会社はどこ?
3.1 自社管理物件はハウスリーブが多い
3.2 ハウスコムの「保証人不要プラン」
3.3 仲介物件は管理会社ごとに違う
4. 初期費用分割「PLプラン」の審査
4.1 PLプランとは
4.2 PLプランの審査は賃貸の審査とは別
4.3 PLプランの審査に落ちたとき
5. 審査基準と特徴
5.1 審査で見られる5つのポイント
5.2 年収と家賃の目安
5.3 属性ごとの審査傾向
6. 審査に必要な書類
6.1 基本の必要書類
6.2 属性ごとの追加必要書類
6.3 追加書類を求められたら「審査に乗った」サイン
7. 審査期間と本人確認の電話
7.1 通過は3〜7日、否決は1〜2日が目安
7.2 本人確認の電話は書類がそろってから来る
8. ハウスコムの審査に落ちたときの対処法
8.1 まず落ちた理由を分析する
8.2 次に申し込む物件の選び方
8.3 連帯保証人をつける・親族に契約者になってもらう
8.4 エース不動産ができること
9. まとめ
10. よくある質問(FAQ)


1. ハウスコムとは?会社概要
ハウスコムは、首都圏・東海・関西を中心に店舗がある賃貸仲介の会社です。大東建託の完全子会社で、賃貸の仲介のほか、建物の管理やリフォームなども行っています。
✓ハウスコムはどんな会社か
ハウスコムは1998年に大東建託の100%出資子会社として設立されました。2011年に上場しましたが、2025年1月に大東建託の完全子会社となって上場を廃止しています。
店舗には、ハウスコムのグループ会社が運営する店舗と、フランチャイズ加盟店があります。直営店と加盟店では使えるサービスが違うことがあります。
✓ハウスコム株式会社の会社概要
・会社名:ハウスコム株式会社
・代表者:代表取締役 社長執行役員 松川 泰三
・本社:〒108-0075 東京都港区港南2-16-1 品川イーストワンタワー9階
・設立:1998年7月1日
・資本金:4億2,463万円
・事業内容:不動産賃貸仲介、売買仲介・買取再販、建物管理、リフォーム工事の請負、損害保険代理
・宅地建物取引業免許:国土交通大臣(6)第6094号
・従業員数:1,175名(グループ全体、2026年4月1日時点)
※ハウスコム株式会社の公式サイト(会社概要・沿革)より(2026年10月時点)。
2. ハウスコムの審査は厳しい?
ハウスコムの自社管理物件の審査は、比較的ゆるめです。ただし仲介物件は管理会社ごとに保証会社が違い、信販系など厳しい保証会社の物件もあります。
✓自社管理物件と仲介物件で審査が違う
・自社管理物件:ハウスコムのグループが管理している物件。審査は独立系のハウスリーブが多い
・仲介物件:ほかの管理会社が管理している物件。審査は、その管理会社が指定する保証会社
同じハウスコムの店舗で紹介された物件でも、どちらの物件かで審査の厳しさが変わります。
✓自社管理物件は独立系でゆるめ
ハウスリーブは、大東建託グループの家賃保証会社です。信用情報機関や家賃保証の業界団体(LICC・CGO)には加盟しておらず、独立系に分類されます。
そのため、カードの延滞やほかの保証会社での滞納は審査で見られにくいです。ただし、ハウスリーブ(大東建託グループ)で過去に家賃を滞納していると通りにくくなります。
ハウスリーブの審査について詳しくはハウスリーブの審査で解説しています。
✓保証会社は4つの系統に分かれる
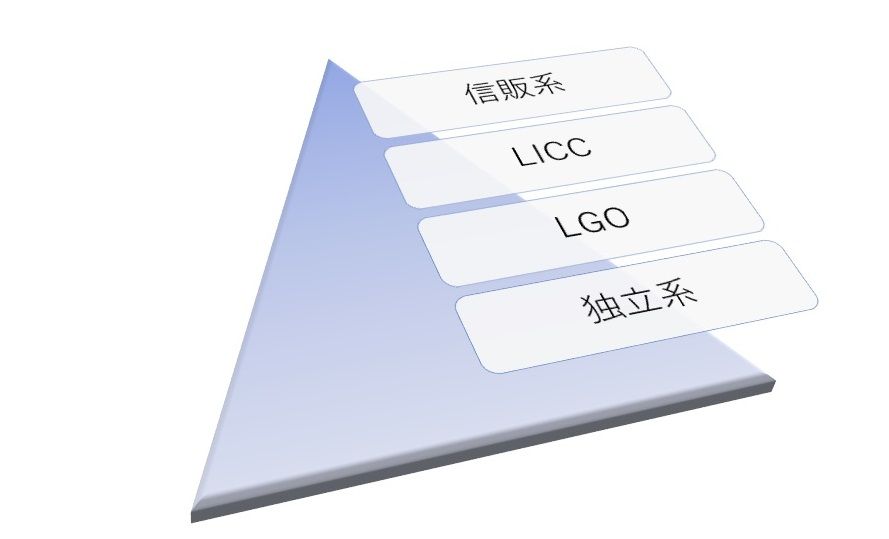
保証会社は、審査で何を照会するかによって4つの系統に分かれます。審査の厳しさは、一般に信販系>信用系>独立系の順です。
| 系統 | 加盟している機関 | 審査で見ている情報 | 会社数の目安 |
|---|---|---|---|
| 信販系 | CIC・JICC(指定信用情報機関) | クレジットカードやローンの支払い状況 | 10社前後 |
| 信用系 | LICC・CGO(家賃債務保証の業界団体) | 代位弁済(家賃の立て替え)の履歴。LICCの共有データベースは2026年3月末で運用終了 | 数十社 |
| 独立系 | どこにも加盟していない | 自社に残っている申込・滞納の履歴のみ | 数百社 |
| 自社保証 | - | 不動産会社が自社の基準で判断する | ごく少数 |
| 加盟団体 | 正会員の保証会社 |
|---|---|
| LICC (11社) | アーク/エルズサポート/K-net/興和アシスト/ジェイリース/大成保証/宅建ブレインズ/テンポスバスターズ/ニッポンインシュア/ランドインシュア/ルームバンクインシュア |
| CGO (28社) | アーク/あんしん保証/いえらぶパートナーズ/インシュアランス/SFビルサポート/エルズサポート/Casa/コマーシャルプロパティ/信和コミュニティ/信和保証/Sumapla/セーフティーイノベーション/ダ・カーポ/D2/東京公社住宅サービス/トラスト・コーポレーション/中洲貴金属/ナップ賃貸保証/ニッポンインシュア/日本セーフティー/日本賃貸住宅保証機構/日本テナント保証/フォーシーズ/VRサポート/みらい保証/USEN TRUST/ラクーンフィナンシャル/レスト・ソリューション |
※LICC・CGOの正会員は2026年9月時点。会員構成は入れ替わるため、最新の状況は各協会の公式サイトで確認してください。
3. ハウスコムの保証会社はどこ?
ハウスコムの自社管理物件では、ハウスリーブが審査をすることが多いです。仲介物件では、物件を管理している会社が指定する保証会社を使います。
✓自社管理物件はハウスリーブが多い
ハウスコムは大東建託の子会社のため、自社管理物件ではグループのハウスリーブが使われることが多くあります。物件によって違う場合もあるので、申し込む前に担当者へ確認しましょう。
✓ハウスコムの「保証人不要プラン」
ハウスコムには、保証料を払うことで提携先の保証会社が保証人を引き受ける「保証人不要プラン」があります。公式サイトでは、家賃を安定して払えれば国籍・年齢・職業は問わないとしています。
・初回保証委託料:月額賃料(共益費などを含む)の0.5か月分(最低2万円)
・年間保証委託料:1年ごとに1万円
・口座振替手数料:毎月550円(27日引き落とし)
・提携先の保証会社から、本人・勤務先・緊急連絡先に確認の電話が来る場合がある
このプランはフランチャイズ加盟店では対象外です。加盟店で申し込む場合は、その店舗に取り扱いを確認しましょう。
※ハウスコム公式サイト「保証人不要プラン」より(2026年10月時点、居住用・口座振替プラン)。振込プランもあります。
✓仲介物件は管理会社ごとに違う
仲介物件の保証会社は、物件を管理している会社が決めています。信販系の物件もあれば独立系の物件もあり、入居者が自分で選ぶことはできません。
信用情報に不安がある方は、担当者に保証会社の名前を聞いてから申し込みましょう。主な保証会社が何系かは賃貸保証会社の種類で一覧にしています。
4. 初期費用分割「PLプラン」の審査
PLプランは、ハウスコムで部屋を借りるときに初期費用を分割払いできるサービスです。支払先はクレジット会社のポケットカード株式会社で、賃貸の入居審査とは別に審査が行われます。
✓PLプランとは
・利用できる金額:1万〜100万円(18〜19歳・学生・専業主婦(夫)の方は30万円まで)
・支払い回数:3〜60回(毎月の最低支払額3,000円)
・手数料:実質年率10.5%
・支払い開始:原則、翌々月1日から
・申込み:店舗のQRコードからスマートフォンで申し込み。審査結果は15〜60分ほどでメールで届く
※ハウスコム公式サイト「初期費用分割PLプラン」より(2026年10月時点)。
✓PLプランの審査は賃貸の審査とは別
PLプランの審査は、クレジット会社による分割払いの審査(与信審査)です。物件の入居審査に通っても分割払いの審査に落ちることがあります。
クレジット会社の審査では、一般にクレジットカードやローンの支払い状況などの信用情報が確認されます。過去に延滞や債務整理がある方は、通りにくいと考えておきましょう。
✓PLプランの審査に落ちたとき
PLプランに落ちても、物件の入居審査とは別のため、初期費用を一括で用意できれば契約はできます。一括で用意するのが難しい場合は、初期費用の安い物件を選び直すのも一つの方法です。
エース不動産でも初期費用の分割払いの相談を受けています。詳しくは初期費用の分割払いについてをご覧ください。
5. 審査基準と特徴
審査の中心は「収入と家賃のバランス」と「過去の支払い状況」です。どの保証会社でも、収入に見合った家賃かどうかと、申込内容に偽りがないかは必ず確認されます。
✓審査で見られる5つのポイント
1. 保証会社の審査部が定める最低限の審査要件を満たしているか
2. 反社会的勢力に該当しないか
3. 大家さんがNGとしている職業ではないか
4. 本人確認の電話での回答と、申込書の内容に食い違いがないか
5. インターネットで名前を検索したときに、事件の報道などが出てこないか
自社管理物件のハウスリーブでは、次のような要件が目安です。
・ハウスリーブ(大東建託グループ)で過去に家賃の滞納がない
・仕事をしていて、一定の収入(年収が、家賃・管理費などを含む月額の総額の36倍程度)がある
・アルバイトの方は、連帯保証人をつける
・外国籍の方は、日本語でのやり取りができ、勤務先が安定している
✓年収と家賃の目安
年収が月額の総支払額の36倍あれば審査の土台に乗ります。家賃だけでなく、管理費・共益費・駐車場代を含めた月額の総額で計算します。
さらに家賃を手取り月収の3分の1以内に収めると、審査は通りやすくなります。
| 家賃 | 年収の目安 | 月収の目安 |
|---|---|---|
| 5.0万円 | 180万円以上 | 15万円以上 |
| 5.5万円 | 192万円以上 | 16万円以上 |
| 6.0万円 | 216万円以上 | 18万円以上 |
| 6.5万円 | 228万円以上 | 19万円以上 |
| 7.0万円 | 252万円以上 | 21万円以上 |
| 7.5万円 | 264万円以上 | 22万円以上 |
| 8.0万円 | 288万円以上 | 24万円以上 |
| 8.5万円 | 300万円以上 | 25万円以上 |
| 9.0万円 | 324万円以上 | 27万円以上 |
| 9.5万円 | 336万円以上 | 28万円以上 |
| 10.0万円 | 360万円以上 | 30万円以上 |
| 10.5万円 | 372万円以上 | 31万円以上 |
| 11.0万円 | 396万円以上 | 33万円以上 |
| 11.5万円 | 420万円以上 | 35万円以上 |
| 12.0万円 | 432万円以上 | 36万円以上 |
| 12.5万円 | 456万円以上 | 38万円以上 |
※一般的な目安です。表の収入は、税金や社会保険料が引かれる前の総収入です。保証会社によって属性ごとのルールが異なる場合があります。
✓属性ごとの審査傾向
収入が不安定と見られやすい次のような方は、審査で不利になりやすいです。
・無職の方
・生活保護を受給している方
・就職予定のない学生
・水商売・夜職の方
・派遣社員・契約社員、個人事業主・フリーランスの方
無職の方でも、家賃の24か月分以上の預貯金があれば通りやすくなります。生活保護や年金などの安定した収入がある方は、残高が少なくても通ることがあります。
6. 審査に必要な書類
基本の書類は、本人確認書類と収入証明書です。学生・外国籍・自営業・無職の方などは、属性に応じて追加の書類を求められます。
✓基本の必要書類
・本人確認書類(運転免許証・マイナンバーカードなど。両面)
・健康保険の資格確認書、またはマイナ保険証の「資格情報のお知らせ」(記号・番号・保険者番号は隠して提出)
・収入証明書(源泉徴収票・給与明細・確定申告書など)
・在籍証明書(必須ではありません)
・内定通知書(採用証明書)※就職・転職が決まっている方
※エース不動産の取扱実績による目安です。保証会社・管理会社や物件によって追加で求められる書類があります。
✓属性ごとの追加必要書類
| 属性 | 追加で求められる書類 |
|---|---|
| 学生 | 学生証または合格証 |
| 新社会人・転職する方 | 内定通知書・採用通知書のコピー |
| 外国籍の方 | 在留カード、パスポート。日本語能力を確認できる書類を求められることがあります |
| 自営業・フリーランス | 確定申告書のコピー、納税証明書 |
| 無職の方など(預貯金審査) | 通帳のコピー |
| 駐車場も借りる方 | 車検証 |
| 18歳未満の方 | 親権者の同意書 |
✓追加書類を求められたら「審査に乗った」サイン
保証会社の社内審査で否決と判断された場合は、追加書類を求められる前に審査落ちの連絡が来ます。追加書類を求められた時点で通る見込みは高まっています。業界ではこれを「審査に乗った」と言います。
無職・夜職・アルバイトの方は審査が通りにくいため、一般的な不動産会社の営業担当から「在籍会社(アリバイ会社)を使う」という方法を提案されることがあります。エース不動産ではこれをおすすめしていません。
費用がかかるうえ、申込書と本人確認の受け答えが食い違えばその場で発覚します。契約後に発覚すれば契約解除の対象にもなり、得られるものに対してリスクが大きすぎます。
代わりに、次のような合法的な方法で通しています。
・収入に見合った家賃帯まで下げる
・給与明細を3か月分そろえる(手渡しの場合は振込履歴や店の在籍証明で代替する)
・預貯金の通帳コピーを用意して預貯金審査に切り替える
・連帯保証人または緊急連絡先を整える
・審査傾向の違う保証会社を使う物件を探す
虚偽の申告がどの段階で発覚するのかは、賃貸審査で嘘の職業や年収を書くとどうなるかで具体的に説明しています。
7. 審査期間と本人確認の電話
審査に通る場合は3〜7日、否決の場合は1〜2日が目安です。保証会社や管理会社によって日数は前後します。
✓通過は3〜7日、否決は1〜2日が目安
・審査に通る場合:3〜7日ほど
・審査に落ちる場合:1〜2日ほど
申込者や緊急連絡先に本人確認の電話がつながらない場合は、1週間以上かかることがあります。1週間以上確認が取れないと申込みが取り消されることもあります。
審査が長引く原因には、次のようなものがあります。
・本人確認や緊急連絡先への電話がつながらない
・大家さんの確認が取れない
・収入証明書などの追加書類が、保証会社に届いていない
・申込書に未記入の欄がある
✓本人確認の電話は書類がそろってから来る
本人確認の電話は、身分証明書・収入証明書がそろい、申込書の未記入欄がすべて埋まってからかかってきます。通常は、そろってから1〜2日以内です。
書類がそろうまでは、いつまで待っても電話は来ません。電話は勤務先や緊急連絡先にかかることもあるため、緊急連絡先の方には事前に伝えておきましょう。
8. ハウスコムの審査に落ちたときの対処法
落ちたときは、まず「なぜ落ちたか」を分析することが最重要です。自社管理物件のハウスリーブは独立系で、本来は通すことを前提に審査をしているため、落ちたことには何か理由があります。
✓まず落ちた理由を分析する
審査に落ちた理由として多いのは、次のようなものです。
・ハウスリーブ(大東建託グループ)で、過去に家賃の滞納があった
・仲介物件で、信販系の保証会社が信用情報の延滞などを確認した
・収入に対して家賃が高すぎた
・申込書の内容と、本人確認の電話での回答が食い違った
・大家さんがNGとしている職業だった
理由の分析には知識と経験が必要です。落ちたあとの再申込みの注意点は入居審査に落ちた方へでも説明しています。
✓次に申し込む物件の選び方
1. 申込内容を見直す(記入漏れ、収入や勤務先の書き間違いがないか)
2. 落ちた保証会社とは別の、独立系の保証会社を使う物件で申し込む
3. それでも難しい場合は、物件を選び直す
4. 大家さんと直接契約できる審査なしの物件や、審査通過率99%の非公開の保証会社(エース不動産の自社保証)を使う
ハウスリーブで滞納歴がある方は、大東建託グループ以外の管理物件を選びましょう。審査がゆるめの保証会社は審査がゆるい・甘い保証会社TOP10の選び方で紹介しています。
✓連帯保証人をつける・親族に契約者になってもらう
保証会社によっては、連帯保証人をつけると審査が通りやすくなります。目安は、審査を受ける家賃の36倍以上の年収がある、両親や祖父母など1〜2親等の親族です。
収入のある親族に契約者になってもらい、本人は入居者として申し込む「代理契約」という方法もあります。入居者を正しく申告することが前提です。入居する人を偽る名義貸しとは違い、大家さんの了承が必要なので、必ず事前に担当者へ相談しましょう。
✓エース不動産ができること
エース不動産は、自社で購入・保有している物件や、オーナー様から直接管理を任されている物件を扱っています。こうした物件は審査を自社で行えるため、保証会社の審査に落ちた方でも入居いただけるケースがあります。
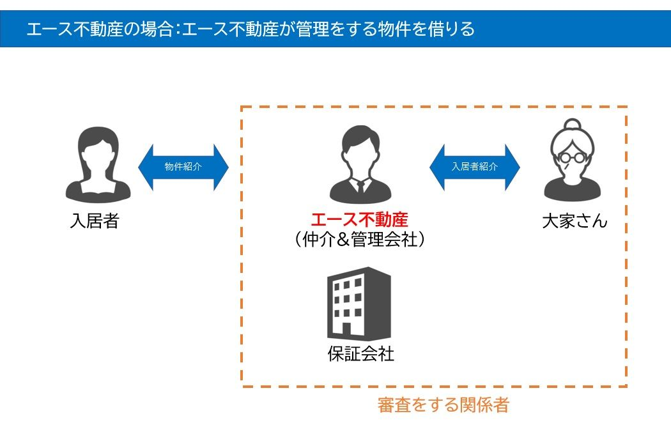
また、不動産会社でありながら家賃保証会社としての機能も持っているため、他社の保証会社の審査を通さなくても、自社の判断で家賃を保証できます。ハウスコムで紹介された物件の審査に落ちてしまった方も、落ちた理由を一緒に整理し、申し込める物件と保証会社を選びます。
9. まとめ
ハウスコムの審査の厳しさは、自社管理物件か仲介物件かで変わります。自社管理物件は独立系のハウスリーブが審査をすることが多くゆるめで、仲介物件は管理会社ごとに保証会社が違います。
ハウスコムの審査の仕組み
・ハウスコムは大東建託の完全子会社。自社管理物件ではグループのハウスリーブが多い
・ハウスリーブは独立系のため、カードの延滞やほかの保証会社での滞納は見られにくい
・ただし大東建託グループで過去に滞納があると通りにくい
・仲介物件は管理会社が保証会社を決めるため、信販系の物件もある
保証人不要プランとPLプラン
・保証人不要プラン:初回0.5か月分(最低2万円)+年1万円+毎月の口座振替手数料550円。加盟店は対象外
・PLプラン:初期費用を最長60回で分割。クレジット会社の審査があり、入居審査とは別
申し込む前にやること
・自社管理物件か仲介物件か、保証会社はどこかを担当者に確かめる
・年収が月額の総支払額の36倍あるかを、管理費込みで確認する
・本人確認書類と収入証明書を先にそろえ、緊急連絡先に電話が来ると伝えておく
落ちたときの考え方
・まず落ちた理由を分析し、別の独立系の保証会社を使う物件を探す
・ハウスリーブで滞納歴がある方は、大東建託グループ以外の物件を選ぶ
・連帯保証人や代理契約、審査なしの物件や自社保証も検討する
信用情報に不安がある方でも、申し込む物件の保証会社を選べば、借りられる可能性は十分にあります。一度で通すためには、申し込む前に保証会社を確かめ、準備を整えておくことが大切です。
エース不動産は年間約720件の入居申込みを扱っています。自社所有・自社管理の物件や、保証会社としての機能もあわせ持っているため、他社で断られた方でも入居いただけるケースがあります。
ハウスコムで紹介された物件の審査に不安がある方、すでに落ちてしまった方は、次の申込みの前にお早めにご相談ください。
10. よくある質問(FAQ)
自社管理物件はゆるめで、仲介物件は物件によって変わります。自社管理物件は、独立系のハウスリーブが審査をすることが多いです。仲介物件は管理会社ごとに保証会社が違い、信販系など厳しい物件もあります。
自社管理物件はハウスリーブが多いです。ハウスコムは大東建託の子会社のため、グループのハウスリーブが使われることが多くあります。仲介物件は、物件を管理している会社が指定する保証会社を使います。
クレジット会社の審査のため、信用情報に不安がある方は通りにくいです。PLプランの支払先はポケットカード株式会社で、入居審査とは別に審査があります。落ちても、初期費用を一括で用意できれば物件の契約はできます。
借りられる可能性はあります。生活保護の方は審査で不利になりやすいですが、安定した収入として見てもらえることがあります。家賃が住宅扶助の範囲内の物件を選び、担当者に事前に相談しましょう。
まず落ちた理由を分析し、別の保証会社を使う物件で申し込みます。ハウスリーブで滞納歴がある方は、大東建託グループ以外の物件を選びましょう。それでも難しい場合は、審査なしの物件や、エース不動産の自社保証を検討しましょう。
Tweet 
⇩ご来店/お電話の予約はこちらから
ご予約受付カレンダー
エース不動産ができること。

審査なし物件はこちら↴ ※公開物件は一部です。
(会員登録は無料です)
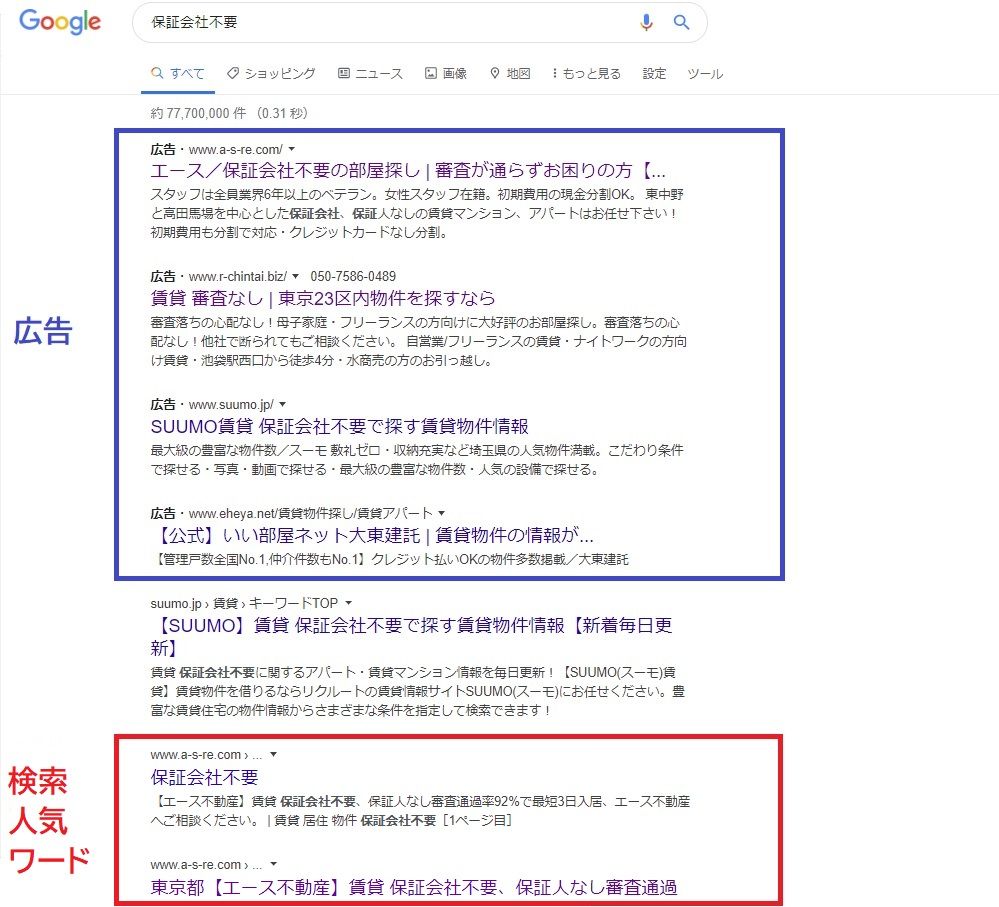
エース不動産は、「保証会社不要」で常に上位表示。
だから、選ばれる。
この記事の監修者 若井 直也 業界歴 10年 | 株式会社A-S(エース不動産)代表取締役。 大手出版社→ゲーム開発会社で経理及び経営管理に従事。 その後大手不動産会社(アパマンショップ)で1年で店長まで上り詰め、独立。 創業2年目で、大借金を負い、保証会社のブラックリスト入り。 同じ経験をした人を救うべく、保証会社と不動産賃貸事業の複合業態を自社で始める。 そこで培ったノウハウを、YouTube、TiKToK、BLOGを通じて展開。 中小企業庁及び東京都知事の「経営革新計画」で本施策の認定を受理。朝日新聞社のマイベストプロ(専門家紹介サービス)賃貸審査突破の専門家として随時掲載。賃貸審査が通るための情報を日々配信。 動画登録者数は35,000人超え。自社非公開物件の会員数は25,000人を突破。 |