
「保証人、保証会社でお困りの方必読情報」の記事一覧(274件)
カテゴリ:保証人、保証会社でお困りの方必読情報 / 投稿日付:2026/09/16 17:36
障害年金を受給しており、現在休職中の場合でも賃貸物件を借りられる方法をご紹介します
(この記事は、約4分で読めます)
Tweet

目次
1. 障害年金は「収入」とみなされるのか?
2. 定職に就いている場合
3. 無職の場合
3.1 親族に保証人になってもらう
3.2 預金審査をかける
3.3 審査に強い不動産会社へ事前に相談する
4. 障害者などの住まいを確保する「住宅セーフティネット制度」
4.1 セーティネット制度が生まれた背景
4.2 セーフティネット制度の内容
4.3 セーフティネット住宅の探し方
5. まとめ
6. よくある質問(FAQ)


1. 障害年金は「収入」とみなされるのか?
結論から申し上げると、障害年金は収入としてみなされないことが多いです。
収入とみなされる場合もあるのですが、数的には少数派なので、物件を探す際は「障害年金は収入に加算できないものだ」という前提で探したほうが効率的です。
これは障害年金だけではなく、遺族年金に関しても同じことが言えます。
2. 定職に就いている場合

定職に就いている場合、障害の有無を自分から申告する法的な義務はなく、収入や勤続年数など通常の審査項目を満たしていれば、一般的な基準で審査を進めることができます。
保証会社の審査は主に「家賃の支払い能力」を確認するものであり、障害の有無そのものは審査項目に含まれないのが一般的です。
ただし、大家さんによっては、入居後の生活面を心配して障害の有無を気にされる方もいるのが実情です。
生活保護を受給している場合も、受給の有無を自分から積極的に開示する義務はありません。
ただし、収入面の安定性を理由に、保証会社の審査で慎重に見られる傾向はあります。
障害や生活保護受給の事実を偽って申告することは虚偽申告にあたるため避け、事情を含めて不動産会社へ正直に相談することで、通過しやすい保証会社や物件を提案してもらいやすくなります。
✓精神障害者・精神疾患がある場合
精神障害者保健福祉手帳をお持ちの方や、うつ病などの精神疾患で通院・休職中の方も、審査で確認される内容は身体障害の場合と基本的に同じです。
就労中で収入が安定していれば通常の審査で進められることが多く、休職中・通院中で不安がある場合も、事情を含めて不動産会社へ相談すれば、対応実績のある保証会社や物件を提案してもらえます。
3. 無職の場合
無職・失業中の場合、何かしらの職業に就いている場合と比べて格段に審査の通過率は下がります。
ですが、可能性はゼロではありません。
✓親族に保証人になってもらう
親族を頼れる場合、連帯保証人になってもらいましょう。
こうすることで、保証会社を利用する審査をかけずに済みます。
(保証人を立てられない場合は保証会社を代わりに利用することになります)
保証会社は基本的に「家賃の返済能力」が審査基準なので、
「無職」というだけで審査通過率は限りなくゼロに近くなります。
ただし、保証人になる方には一定の安定した収入があることが求められます。
また、あまりに高齢だと断られることがあります。
✓預金審査をかける
預貯金があれば、預金審査をかけることもできます。
収入がなくても貯蓄から家賃を払っていけますよ、というアピールになります。
目安は家賃の2年分の預金があれば審査に通る確率が高くなります。
✓審査に強い不動産会社へ事前に相談する
保証会社によって審査基準は異なり、独立系保証会社の中には、無職や収入が不安定な方でも柔軟に審査してくれるところがあります。
自己判断で申し込む前に、入居審査に詳しい不動産会社へ事情を正直に伝えて相談すれば、通過しやすい保証会社や物件を一緒に探してもらえます。
勤務先や収入を偽って審査を通しても、発覚すれば強制退去などのリスクがあるため、正攻法での対策をおすすめします。
4. 障害者などの住まいを確保する「住宅セーフティネット制度」

「住宅セーフティネット制度」とは、低所得者、高齢者、障害者、子育て世帯など、賃貸の入居審査でハンデを背負っている人に対して、大家さんが入居を拒まないようにする制度です。
物件の大家さんがこの制度に登録することによって、行政から支援金を受けられる代わりに、立場の弱い人に対して入居を拒まず、通常より安い家賃で貸してあげてくださいね、という制度です。
2017年10月にスタートした制度なので、まだまだ普及している制度とは言えませんが、今後の需要を考えると拡大していくと思われます。
この仕組みには、セーフティネットに登録された物件(つまり弱い立場の人を拒みませんよという物件)を探せる物件サイトもあるので、活用してみるのも1つの手です。
✓セーティネット制度が生まれた背景
現在の日本では、上述したような住宅の確保に配慮が必要な方が年々増加しています。
これまでは、そういった方の入居は公営住宅でまかなっていたのですが、それだけではとうてい住宅戸数が不足すると予想されています。
そこで生まれたのが「住宅セーフティネット制度」です。
民間の大家さんでも、人口減少により入居者の確保が難しくなり、空き家問題が社会問題になっています。
つまり、家探しに困っている人と入居者探しに困っている大家さんをつなげるためにできた制度というわけです。
✓セーフティネット制度の内容
この制度は、以下の三点から成り立っています。
- ●住宅確保要配慮者の入居を拒まない賃貸住宅の登録制度
- ●専用住宅にするための改修・入居に向けた経済的支援
- ●住宅確保要配慮者と建物のマッチング・入居支援の枠組み
このように、貸す側と借りる側それぞれの不安要素を排除し、マッチング促進に向けた仕組みを整備しています。
借りる側は家賃補助や家賃債務保証、困った時の相談窓口の設置などが設置されています。
貸す側にはバリアフリー化など住宅改修費用の補助制度や相談窓口が設けられました。
✓セーフティネット住宅の探し方
国土交通省が製作している「セーフティネット 情報提供システム」というHPがあります。
誰でも閲覧できるサイトになっています。
エリアや家賃、部屋の広さ、間取り、さらには入居対象者も絞れるようになっています。
5. まとめ
障害年金を受給している方や、精神障害・身体障害がある方、無職の方でも、賃貸物件を借りる方法は複数あります。 「自分の状況では借りられないのでは」と不安を感じている方も多いと思いますが、本記事のポイントを振り返ります。 まず、障害年金は多くの場合「収入」として審査対象に含まれないため、家賃の支払い能力は預貯金や他の収入で示す必要があります。 次に、定職に就いている場合、障害の有無を自分から申告する義務はなく、収入や勤続年数など通常の審査項目を満たしていれば一般的な基準で審査を進められます。 精神障害者保健福祉手帳をお持ちの方や、うつ病などの精神疾患で通院・休職中の方も基本的な考え方は同じで、収入の安定性や緊急連絡先などの準備を整えておくことが重要です。 無職の場合は、以下のような方法で通過の可能性を高められます。 住宅セーフティネット制度は、行政の支援を受けた大家さんが、入居を拒みにくい仕組みとして整備された制度で、通常の審査よりも間口が広い物件が見つかることがあります。 いずれの物件・保証会社も、審査で確認される項目や柔軟さには差があるため、複数の選択肢を比較しながら進めることが大切です。 いずれの方法でも、収入や事情を偽らず正直に伝えたうえで、審査傾向を踏まえた保証会社や物件を選ぶことが通過への近道です。 虚偽の申告や経歴の偽装は、発覚した場合に強制退去などのリスクにつながるため避けてください。 障害年金受給中、無職、精神障害・身体障害があるなど、ご自身の状況に不安がある方は、一人で悩まず、入居審査に詳しい不動産会社へ早めにご相談ください。 エース不動産では、こうした事情を踏まえたうえで、通過しやすい物件のご提案が可能です。
多くの場合は収入として認められません。ただし、一部の大家や保証会社では参考程度に扱う場合もあります。基本は預貯金や保証人で補う必要があります。
連帯保証人を立てる、預貯金審査を利用する、保証会社を活用するなどの方法で通過できる可能性があります。特に家賃2年分以上の預金があると有利です。
信販系保証会社は厳しい傾向がありますが、独立系保証会社であれば柔軟に判断してもらえる場合があります。物件選びと併せて検討するのがおすすめです。
はい。セーフティネット住宅は障害者や高齢者、低収入者など住まいの確保に不安がある人向けの制度で、一般より入居しやすい特徴があります。
保証会社を変更する、セーフティネット住宅を探す、審査に強い不動産会社へ相談することで次の住まいを見つけやすくなります。
・親族に連帯保証人になってもらう
・家賃の2年分程度の預貯金で預金審査をかける
・審査傾向の異なる保証会社を扱う不動産会社へ事前に相談する
・低所得者や障害者、高齢者などの入居を後押しする「住宅セーフティネット制度」に登録された物件を探す
6.よくある質問(FAQ)
↓LINEからお気軽にご連絡ください↓
Tweet
(SNSでフォローorシェアをして備忘録を残しておいてください。)
⇩ご来店/お電話の予約はこちらから
ご予約受付カレンダー
無職の方でも借りれるエース不動産管理物件はこちら↴
※公開物件はほんの一部です。(会員登録は無料です)
エース不動産ができること。

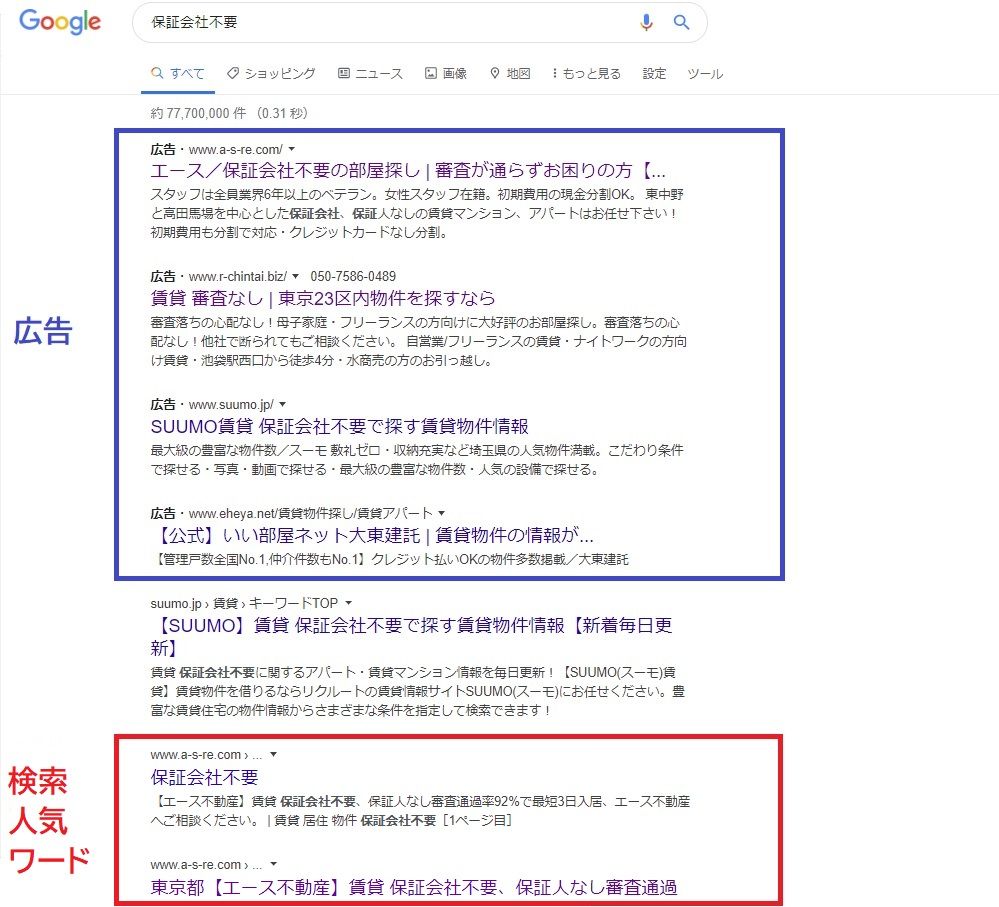
エース不動産は、「保証会社不要」で常に上位表示。
だから、選ばれる。
この記事の監修者 若井 直也 業界歴 10年 | 株式会社A-S(エース不動産)代表取締役。 大手出版社→ゲーム開発会社で経理及び経営管理に従事。 その後大手不動産会社(アパマンショップ)で1年で店長まで上り詰め、独立。 創業2年目で、大借金を負い、保証会社のブラックリスト入り。 同じ経験をした人を救うべく、保証会社と不動産賃貸事業の複合業態を自社で始める。 そこで培ったノウハウを、YouTube、TiKToK、BLOGを通じて展開。 中小企業庁及び東京都知事の「経営革新計画」で本施策の認定を受理。朝日新聞社のマイベストプロ(専門家紹介サービス)賃貸審査突破の専門家として随時掲載。賃貸審査が通るための情報を日々配信。 動画登録者数は35,000人超え。自社非公開物件の会員数は25,000人を突破。 |
カテゴリ:保証人、保証会社でお困りの方必読情報 / 投稿日付:2026/09/16 15:02
結論、カードローンや借金があっても、審査に通って賃貸物件を借りられる可能性は十分にあります。ポイントは、借金を差し引いた家賃支払い能力を保証会社にどう示せるかです。
本章では、審査を通過するための具体的な準備と物件の選び方を解説します。
※本章は、弊社独自の9年分の実績値等を基に算出しています。
(この記事は、約5分で読めます)
Tweet
目次
1. カードローンや借入金があると審査は通りにくい
1.1 基本は審査が通る
1.2 貯金など金融資産がある
1.3 連帯保証人をつけるという手もある
2. 審査通過率を上げるための準備と方法
2.1 条件は最低限に、そして多くを望まない
2.2 貸主=管理会社の物件にする
2.3 エース不動産の管理物件にする
2.4 審査が通らない保証加盟機関を分析して見極める
3. 目指すは審査通過率70%以上
4. まとめ
借金をしている人は賃貸審査が通りづらいというのを風の噂でききました。
いえ、必ずしもそういうことはありません。ただ、物件によっては審査が通らないこともあります。詳しく解説します。
1. カードローンや借入金があると審査は通りにくい
まず、カードローンや借入金がある場合、その情報は第三者機関(CIC)に登録されています。その情報は、「信販会社」が独自の権限で閲覧することができます。もちろん、自分の情報だけであれば個人でもチェックできます。
では、なぜ借金があると賃貸の審査に通りにくいのかを説明すると、その理由は、家賃支払い能力が低くなるから、です。理屈としては、本来「月収の3分の1」が家賃に充てる平均額となっています。月給が21万であれば、約7万円が家賃設定額というイメージです。
ただ、ローンや借金というのは、固定費として収入から強制的に差っ引かれるため、家賃設定金額は借金を引いた金額の3分の1としなければいけません。本章ではこの点が重要です。
✔基本は審査が通る
結論として、ローンや借金があっても審査は通ります。ですが、以下に1つでも該当すると一気に審査が通りづらくなります。
・借金返済が毎月1ヵ月遅れが続き、それが1年以上継続している
・3カ月滞納をしていたが、一括で返済した
・1年間の間に1~2ヵ月滞納が3回以上あった
・収入から返済額を引いた金額の3分の1以上で家賃設定をしている
基本的に家賃は収入が安定していれば、滞ることはないですし、貯蓄があればそれで補填することが一般的です。
ただし、保証会社は、家賃が滞る可能性が高い人にの保証はしません。そのため、ローンや借金があるから審査が通らないというわけではなく、滞納歴があったり、身の丈に合っていない物件に住もうとすると審査に落ちるようになります。
✔貯金など金融資産がある
資産があれば「現物審査」が可能な場合があります。現物審査とは、手元にある流動資産(1年以内に現金化できる資産)で、審査を通す方法です。現金をはじめ、株やFX、仮想通貨などを数百万単位で保有していると審査評価が各段に上がります。
無職で無収入や、月収よりも高い賃料の物件を借りる場合に有効となる手段です。
イメージとしては、借金である負債と、資産が相殺されるイメージです。
過去、弊社のお客様で26歳男性で会社員ですが、半年前まで自分で経営していた会社を売却し預貯金が2,000万円あった方が、家賃35万円のタワーマンションに住めた実績があります。その方は、カードローンが200万以上ありましたが、問題なく審査が通りました。極端な例ですが、ご参考ください。
✔連帯保証人をつけるという手もある
契約者にローンや借金があったりする場合、契約者と同意能力者である「連帯保証人」を付ければ審査が通りやすくなります。学生が良い例です。学生は本業が学業のため(アルバイトをしていても)無収入ととらえられます。かつ一部では、学生ローンとして本人名義で借金をしているため、親に内緒で負債を背負っている方がいます。
ですが、親が連帯保証人となることで、支払い能力が上がるため、審査に通りやすくなるという具合です。
上記は学生の例ですが、社会人の方でも連帯保証人の方の同意があれば審査通過率は向上します。
ただ、連帯保証人には条件があり、
①三親等以内の血縁者
②一定収入がある
③~60歳以内である
を全て満たす場合に限ります。
2. 審査通過率を上げるための準備と方法
本章では、審査通過率を上げられるようにするための事前準備などを説明します。
具体的には、審査が通るような物件を見つけるコツを記載していきます。審査を通過する方法以前に、審査が通る物件の中から探すことが重要であることを意識して読んでください。
✓条件は最低限に、そして多くを望まない
大前提として、審査が通りにくい方の場合は、「探すこと」と「多くの条件を望むこと」は控えることをオススメします。
もちろん、最低条件を設定することは重要です。とくにエリア・予算は最大限希望を通しましょう。
控えたほうがいい諸条件として例を挙げると、
採光の方角、バストイレ別の指定、駅からの距離、間取り、キッチンのサイズ、収納の広さ、2F以上の指定・・・etc
などです。
なぜかというと、借金をしていると、審査が通りにくい物件は多数出てきます。スタート時点で選択件数が少ない中で、上記の細かい要件が加わると物件自体が「0件」となることがあるからです。審査を通すノウハウを駆使するのはあくまで物件がある前提の話です。
推奨するのは、最低限希望のエリア・予算でまずは住めるところを探す。というのをゴールとすることです。
✔貸主=管理会社の物件にする
これは単純に、大家さんと管理会社が同一の物件にしたほうが審査に落ちる確率が減る。という意味です。
チェック者の目の数が減ればその分、不本意な状況になることが減ります。とはいえ、革命的に審査が通る可能性が上がるというわけではなく、依然として厳しいものであることは変わりありません。
✓エース不動産の管理物件にする
セールストークのような内容になってしまいますが、弊社取扱いの物件であれば、当然審査は落ちにくいです。理由は弊社が審査の大半を占めているためです。
①管理会社(エース不動産)=保証会社(エース不動産)
①管理会社(エース不動産)=保証会社(エース不動産)=大家さん(エース不動産)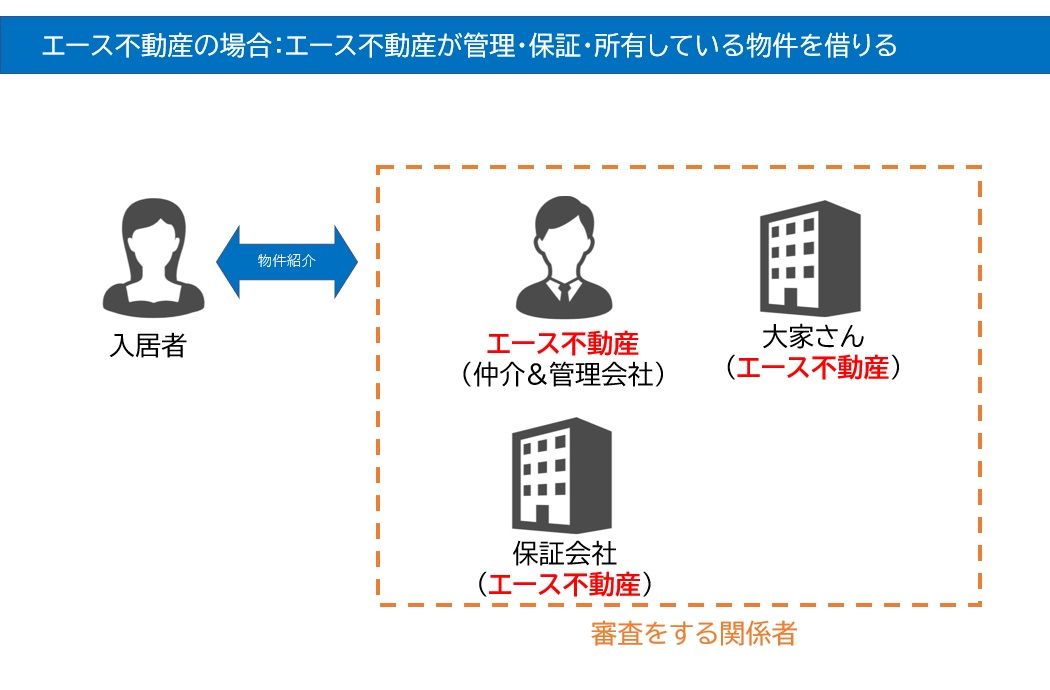
という方程式の成り立つ物件が豊富にあります。興味のある方は会員限定ページへご登録ください。
◆エース不動産の管理物件一覧(公開物件はほんの一部、会員登録は無料です)
✔審査が通らない保証加盟機関を分析して見極める
保証会社には、滞納歴の情報を管理している機関があります。
略称ですが、CIC、LICC、LGOという機関名が個人情報を管理して保証会社に共有しています。このブログを読んでいるあなたが、審査に落ちやすいのであれば、どの機関に自分のブラック情報が登録されているのかを分析して推測する必要があります。
とはいえ、情報機関は3つしかないのですが、保証会社が山ほどあるため、これらを推測するのは一般の方では困難です。
ある程度経験を積んだ営業担当か、専門で行っている不動産会社であれば難しい問題ではありません。弊社でも可能ですが、お近くに調べてくれる不動産会社があれば一度確認をしてみることをオススメします。
3. 目指すは審査通過率70%以上

審査が落ちる確率を意識すると、悪い方向にばかり考えが働いてしまいます。とはいえ、現状でできることというのは1つ1つ課題を解決していき、審査通過率を1%ずつ上げていく行動が重要です。
本来、審査が落ちる確率が70-98%のところを、審査が通る確率を70%以上とすることは簡単なことではないと思います。
本章ではあくまで、「審査が落ちる確率」を説明していますが、他のBLOGでは、具体的に審査通過率を70%以上にする方法があります。
4. まとめ|カードローンや借金がある人の賃貸審査対策
【1】借金があっても審査が通る可能性はある
借金やカードローンを抱えていても、必ずしも賃貸審査に落ちるわけではありません。
保証会社や管理会社は「返済能力」を重視しており、家賃を安定して支払えると判断されれば審査に通るケースもあります。
重要なのは、返済を延滞せず、信用を維持しているかどうかです。
【2】借金があると審査が通りにくくなる要因
・返済遅延や滞納歴:
3か月以上の延滞がある場合、信用情報に記録が残り、信販系保証会社の審査に影響します。
・家賃設定が高すぎる:
収入から借金返済額を差し引いた残額に対して、家賃が3分の1を超えると通過率が下がります。
・信用情報の記録:
カードローン利用履歴はCICなどの信用情報機関で共有されており、審査の際に参照されます。
【3】通過率を上げる具体的な対策
・金融資産の提示(預貯金審査)
預金残高や資産を提示することで、支払い能力を補強できます。
・連帯保証人を立てる
安定した収入がある親族を保証人に立てることで、信用度を高めることが可能です。
・条件を最低限に絞る
エリアや予算などの基本条件のみを設定し、間取りや築年数にこだわりすぎないことが重要です。
・貸主=管理会社の物件を選ぶ
チェック機関が少なく、柔軟な判断をしてもらえるケースが多くなります。
・保証会社の種類を見極める
信販系よりも独立系保証会社の方が柔軟な審査を行う傾向があります。
【4】審査通過率を上げるための考え方
審査で落ちる原因の多くは「物件選びのミスマッチ」にあります。
最初から自分の状況に合った保証会社を使う物件に申込むことが、審査通過への近道です。
借金があっても、安定した収入と誠実な対応を示すことで信頼を得やすくなります。
【5】総括
借金があると賃貸審査に不安を感じる方も多いですが、正しい準備と戦略を取れば十分に通過可能です。
特に、預貯金審査・保証人設定・審査の緩い保証会社選びを組み合わせることで、通過率は大きく改善されます。
不安な場合は、審査に強い不動産会社へ相談し、自分の状況に合わせた物件を紹介してもらうことが最善です。
5. カードローン・借金がある場合の賃貸審査に関するよくある質問(FAQ)
Q1. カードローンや借金がある人は、賃貸審査に通りませんか?必ずしも通りにくくなるわけではありませんが、物件によっては審査落ちの原因になります。ローンや借金自体よりも、「家賃支払い能力」が問題とされます。借金の返済額を引いた後の収入で、家賃が手取りの3分の1以内に収まっているかどうかが重要です。特に返済の滞納歴(3ヶ月以上の遅延や、1年間に3回以上の遅延など)がある場合は、審査が極端に通りづらくなります。
Q2. 借金がある人が審査を通過しやすくするための対策は何ですか?主に以下の3つの対策があります。
1. 連帯保証人をつける:支払い能力がある三親等以内の血縁者を連帯保証人にすることで、審査通過率が向上します。
2. 貯金(金融資産)をアピールする:現金、株、FXなどの流動資産を数百万単位で保有している場合、「現物審査」として評価され、審査に通りやすくなります。
3. 家賃を収入に見合った金額に設定する:借金返済額を考慮し、無理のない家賃帯(収入から返済額を引いた金額の3分の1以下)を選ぶことが重要です。Q3. 審査が通りにくい場合、物件選びで気を付けることはありますか?審査が通る物件に的を絞ることが最重要です。エリアと予算といった最低限の希望以外は、細かい条件(間取り、方角、設備など)を極力控えることが推奨されます。また、貸主(大家さん)と管理会社が同一の物件や、審査基準が独自の保証会社(独立系)の物件を選ぶと、チェック者の目が減り審査落ちのリスクを下げられます。
Q4. 借金の情報が登録されている「第三者機関」とは何ですか?カードローンや借入金の情報は、主にCIC(シー・アイ・シー)などの信用情報機関に登録されます。賃貸保証会社のうち、「信販系保証会社」はこれらの情報機関に加盟しており、借金やその返済状況を閲覧できる権限を持っています。そのため、借金や滞納歴がある方は、信販系保証会社の審査物件を避けるのが賢明です。消費者金融やキャッシングの利用歴も考え方は同じで、信販系保証会社ではCICを通じて確認される場合があります。
Q5. 審査に落ちるリスクを減らして確実に物件を借りたい場合、どうすればいいですか?審査の緩い物件や、審査対象・審査項目が少ない物件を選ぶことが最も確実です。例えば、記事で紹介されているエース不動産のような、管理会社・保証会社・大家さんが同一で独自審査を行う物件を探すことで、審査通過率を大幅に上げることができます。まずはご自身の信用情報や滞納歴がどの保証加盟機関に登録されているかを分析し、それに合った物件を選ぶことが重要です。
Tweet
(SNSでフォローorシェアをして備忘録を残しておいてください。)
無職の方でも借りれるエース不動産管理物件はこちら↴
※公開物件はほんの一部です。(会員登録は無料です)
⇩ご来店/お電話の予約はこちらから
ご予約受付カレンダー
エース不動産ができること。
エース不動産は、「保証会社不要」で常に上位表示。
だから、選ばれる。
カテゴリ:保証人、保証会社でお困りの方必読情報 / 投稿日付:2026/09/16 10:33
家賃滞納・独立系保証会社の審査落ちが続いても、部屋探しの選択肢はまだあります
「自社保証賃貸」という最終選択について解説します。
(この記事は約5分で読めます)
Tweet
目次
1. 家賃滞納が保証会社の審査に影響する仕組み
2. 独立系保証会社を何社回っても否決が続いてしまう理由
3. ビレッジハウスやシェアハウス以外に選択肢はあるか
4. 独立系保証会社が通らないケースを自社保証がどう検討するか
5. 相談・申込みの流れ
6. まとめ
7. よくある質問(FAQ)
1. 家賃滞納が保証会社の審査に影響する仕組み
家賃を滞納した場合、保証会社が入居者に代わって家賃を大家さんへ立て替え払いする「代位弁済」という手続きが行われることがあります。この代位弁済が発生すると、その情報が保証会社の内部に記録として残ります。
さらに、保証会社の中には、一般社団法人全国賃貸保証業協会(LICC)が運営するデータベースに加盟しているところもあり、代位弁済などの情報が加盟会社間で共有される仕組みがあります。この共有情報を確認した結果、別の保証会社の審査でも同じ理由で否決が続いてしまう、というケースが起こり得ます。
ここで注意したいのは、いわゆる「ブラックリスト」という単一の公式な一覧が存在するわけではないという点です。実際には、次のようにいくつかの異なる仕組みが存在します。
・CIC・JICC・KSCなど、信用情報機関に登録される金融事故情報(クレジットカードやローンの延滞など)
・保証会社が自社で保有している申込・滞納履歴
・LICC等、家賃債務保証業界内で共有されるデータベース情報
・管理会社や貸主が個別に持っている過去の入居時のトラブル情報
これらは対象となる情報の範囲も、保有・共有している主体も異なります。「一度滞納したらすべての賃貸審査に一切通らなくなる」というわけではなく、保証会社の種類や物件、貸主によって結果が変わります。
2. 独立系保証会社を何社回っても否決が続いてしまう理由
前述のLICCのようなデータベースに複数の独立系保証会社が加盟している場合、1社目で代位弁済の情報を理由に否決されると、2社目、3社目でも同じ情報を根拠に否決が続いてしまうことがあります。
これは、申込者自身に問題があるかどうかとは別に、「過去に代位弁済が発生した」という事実そのものが、審査上のマイナス材料として扱われやすいためです。とはいえ、代位弁済に至った経緯(一時的な収入減少だったのか、継続的な滞納だったのかなど)まで各社が個別に考慮してくれるとは限らず、機械的に否決されてしまうケースも少なくありません。
このような状態になると、一般的な仲介会社が取り扱っている独立系保証会社をいくつ回っても、結果が変わらないことがあります。
3. ビレッジハウスやシェアハウス以外に選択肢はあるか
家賃滞納歴を理由に審査が通らない場合の代表的な選択肢として、保証人・保証会社の審査自体が緩やかとされる物件チェーンや、個室・共用部を組み合わせたシェアハウスが挙げられることがあります。
これらは有効な選択肢のひとつですが、次のような制約もあります。
・対応しているエリアや部屋タイプが限られる
・一般的な賃貸物件と比べて、間取りや設備の選択肢が少ない場合がある
・共同生活が前提となる物件では、プライバシーや生活スタイルの面で希望と合わないこともある
「特殊な住まい方」を前提とした選択肢以外にも、一般的な賃貸物件の中で選択肢を確保する方法として、自社保証・自社物件を持つ不動産会社に相談するという方法があります。
4. 独立系保証会社が通らないケースを自社保証がどう検討するか
エース不動産では、独立系・信販系いずれの保証会社の審査にも通らなかった申込みについて、あらためて自社の基準で個別に状況を確認しています。具体的には、次のような点を踏まえて検討します。
・滞納が発生した時期・期間・金額と、その後の状況(現在は滞納が解消されているかなど)
・現在の収入・勤務状況、家賃の支払い能力
・緊急連絡先や連帯保証人の有無
他社保証会社の審査が「過去に代位弁済があったかどうか」という事実だけで機械的に判断されやすいのに対し、自社保証では、その後の状況も含めて個別に確認できることが特徴です。ただし、これは「必ず通過する」という意味ではなく、内容によっては対応が難しいと判断するケースもあります。
5. 相談・申込みの流れ
まずは、現在の状況(いつ・どのくらいの期間滞納があったか、現在の収入や勤務状況、希望のエリアや家賃帯など)を正直にお伝えください。事実と異なる説明をすると、後の契約後にトラブルにつながるおそれがあるため、正確な情報の共有をお願いしています。
状況を伺った上で、自社保証・自社物件で対応できる可能性があるかどうかを個別に判断し、対応可能な場合は具体的な物件のご紹介に進みます。
6. まとめ
家賃滞納の情報は、信用情報機関の金融事故情報とは別に、代位弁済などをきっかけに保証会社間で共有されることがあり、これが原因で独立系保証会社を複数回っても否決が続いてしまうことがあります。ただし、これは「二度と賃貸を借りられない」という意味ではありません。
ビレッジハウスやシェアハウスのような特殊な選択肢以外にも、エース不動産のように自社自身が保証機能を持ち、自社で物件を保有している会社であれば、状況によっては一般的な賃貸物件の中で選択肢を検討できる場合があります(対応できない場合もあります)。まずは現在の状況を正直にお伝えのうえ、ご相談ください。
7. よくある質問(FAQ)
Q. 家賃を滞納した記録は一生残りますか?
いいえ、永久に残るわけではありません。信用情報機関の情報には登録期間の定めがあり、保証会社間で共有される情報についても一定の保存期間が設けられています。ただし正確な期間は情報の種類や保証会社によって異なるため、不安な場合はご相談ください。
Q. 独立系保証会社をすべて断られたら、もう部屋は借りられませんか?
そうとは限りません。独立系保証会社の審査に通らなかった場合でも、自社保証・自社物件を持つ不動産会社であれば、状況によっては個別に検討できることがあります。まずは正直に状況をご相談ください。
Q. ビレッジハウスやシェアハウス以外の一般的な賃貸物件を借りることはできますか?
可能な場合があります。エース不動産では自社で保有する物件について、特殊な住まい方を前提とせずにご紹介できるケースがあります。対応可否は個別の状況によって異なります。
Tweet
(SNSでフォローorシェアをして備忘録を残しておいてください。)
⇩ご来店/お電話の予約はこちらから
ご予約受付カレンダー
カテゴリ:保証人、保証会社でお困りの方必読情報 / 投稿日付:2026/09/16 10:31
「審査に強い不動産屋」の多くは他社の保証会社に取り次ぐだけ
エース不動産は自社保証・自社物件を持つ点が違います。
(この記事は約4分で読めます)
Tweet
目次
1. 「審査に強い不動産屋」だけでは解決しないケースがある理由
2. 「自社保証・自社物件」を持つ不動産会社との構造的な違い
3. 信販系・独立系・自社保証、審査の難易度はどう違うのか
4. エース不動産が「最後の受け皿」になり得る理由
5. 自社保証でも対応が難しいケースについて
6. まとめ
1. 「審査に強い不動産屋」だけでは解決しないケースがある理由
「審査に強い不動産屋」を名乗る会社の多くは、独立系保証会社(日本セーフティー、全保連、Casaなど)を複数取り扱い、申込者に合いそうな保証会社を選んで取り次ぐことを強みにしています。これ自体は有効な方法ですが、あくまで「他社の保証会社の審査に通すための取り次ぎ」であることに変わりはありません。
そのため、次のような限界があります。
・取り扱っている独立系保証会社すべてで否決された場合、その仲介会社自身には次の選択肢がない
・保証会社ごとの社内データ(過去の滞納履歴など)が共有されている場合、複数の独立系保証会社を回っても同じ理由で否決が続くことがある
・最終的な可否の判断権は仲介会社ではなく、あくまで保証会社側にある
つまり「審査に強い」という言葉は、「保証会社の選定・取り次ぎに詳しい」という意味であることが多く、それ自体が審査の合否を左右する力を持っているわけではありません。
2. 「自社保証・自社物件」を持つ不動産会社との構造的な違い
エース不動産が他の「審査に強い不動産屋」と根本的に異なるのは、他社の保証会社に依存せず、自社自身が保証機能を持ち、自社で保有する物件も扱っている点です。
| 一般的な「審査に強い不動産屋」 | エース不動産 | |
| 保証の仕組み | 他社の保証会社(独立系・信販系)に取り次ぐ | エース不動産自身が保証人的な役割を担う独自の保証機能を持つ |
| 物件の扱い | 他社管理物件を、他社保証会社の審査を通して紹介 | 自社で保有する物件を、自社の基準で紹介できる |
| 他社審査に落ちた場合 | 取り扱い保証会社をすべて回っても否決なら手詰まりになりやすい | 状況によっては自社審査で受け入れられる可能性がある(対応できない場合もある) |
| 最終的な可否の判断権 | 保証会社側にある | 自社物件・自社保証の範囲ではエース不動産自身にある |
この違いにより、エース不動産は単なる「取り次ぎ役」ではありません。他社の審査で選択肢がなくなった申込者にとっての選択肢のひとつになり得ます。
3. 信販系・独立系・自社保証、審査の難易度はどう違うのか
保証会社は大きく分けて「信販系」「独立系」「自社保証」の3種類があり、それぞれ審査で重視するポイントが異なります。
| 種類 | 主な審査基準 | 家賃滞納歴・自己破産などがある場合の傾向 | 代表的な例 |
| 信販系保証会社 | 信販系保証会社はCIC等の指定信用情報機関に登録された信用情報を照会します。 | 金融事故情報が登録されていると通過が難しくなる傾向がある | オリコフォレントインシュア、アプラス、ジャックス など |
| 独立系保証会社 | 独立系保証会社は指定信用情報機関には加盟せず、各社独自の基準・自社データで判断します。 | 会社によって基準が異なり、対応できる場合とできない場合がある | 日本セーフティー、全保連、Casa など |
| 自社保証(エース不動産) | エース不動産自身が申込内容や状況を踏まえて個別に判断する | 属性や滞納の内容によって対応できるケースとできないケースがある | エース不動産 |
信販系・独立系のいずれも「特定の第三者機関の基準」に沿って可否が決まるのに対し、自社保証はエース不動産自身が判断する分、他社基準では対応が難しかったケースでも個別に検討できる余地があります。ただし、自社保証だからといってすべての属性・状況に対応できるわけではなく、内容によってはお断りするケースもあります。
4. エース不動産が「最後の受け皿」になり得る理由
家賃滞納歴や自己破産歴、無職、水商売などを理由に、信販系・独立系いずれの保証会社からも否決が続いてしまうと、通常の仲介会社では紹介できる物件がなくなってしまいます。
エース不動産では、こうしたケースについても、自社保証・自社物件という選択肢の中で個別に状況を確認し、対応可能かどうかを判断しています。これは「必ず契約できる」という意味ではなく、他社の審査基準では選択肢がなくなってしまった場合に、もう一段階、検討できる余地があるという意味です。
実際にどこまで対応できるかは、滞納の状況、現在の収入や勤務状況、緊急連絡先の有無など、申込内容によって個別に変わります。まずは状況を正直に伝えていただくことが、可能性を正しく判断するための前提になります。
5. 自社保証でも対応が難しいケースについて
自社保証・自社物件であっても、次のようなケースでは対応が難しい場合があります。
・申込内容に虚偽がある、または事実確認ができない場合
・家賃の支払い能力自体に明らかな懸念があり、改善の見込みが立たない場合
・物件の条件(エリア・家賃帯・部屋タイプ)と、対応可能な自社物件が合わない場合
「自社保証だから何でも通る」というものではなく、あくまで他社基準では対応できなかったケースについても個別に検討できる、という位置づけです。虚偽の申告や書類の偽造などで審査を通そうとすることは、後のトラブルにつながるため行わないでください。
6. まとめ
「審査に強い不動産屋」の多くは、他社の保証会社に取り次ぐことを得意とする仲介会社であり、取り扱い先の保証会社すべてに否決されると、それ以上の選択肢がなくなってしまいます。一方でエース不動産は、自社自身が保証機能を持ち、自社で保有する物件も扱っています。他社審査で選択肢がなくなった場合でも、状況によっては個別に検討できる可能性があります(対応できない場合もあります)。
家賃滞納歴や自己破産歴、無職、水商売などを理由に部屋探しに行き詰まっている方は、まず現在の状況を正直にお伝えのうえ、エース不動産にご相談ください。
Tweet
(SNSでフォローorシェアをして備忘録を残しておいてください。)
⇩ご来店/お電話の予約はこちらから
ご予約受付カレンダー
| この記事の監修者 若井 直也 業界歴 10年 | 株式会社A-S(エース不動産)代表取締役。 大手出版社→ゲーム開発会社で経理及び経営管理に従事。 その後大手不動産会社(アパマンショップ)で1年で店長まで上り詰め、独立。 創業2年目で、大借金を負い、保証会社のブラックリスト入り。 同じ経験をした人を救うべく、保証会社と不動産賃貸事業の複合業態を自社で始める。 そこで培ったノウハウを、YouTube、TiKToK、BLOGを通じて展開。 中小企業庁及び東京都知事の「経営革新計画」で本施策の認定を受理。朝日新聞社のマイベストプロ(専門家紹介サービス)賃貸審査突破の専門家として随時掲載。賃貸審査が通るための情報を日々配信。 動画登録者数は35,000人超え。自社非公開物件の会員数は25,000人を突破。 |
カテゴリ:保証人、保証会社でお困りの方必読情報 / 投稿日付:2026/09/16 00:12
1週間以上待っても入居審査の結果が来ない!審査の裏側では何が起きている?
Tweet
目次
1. 標準的な審査期間は?連絡が遅い=審査落ちなのか?
2. 審査が遅れている原因
2.1 審査書類に不備・不足がある
2.2 大家さんに連絡がつかない
2.3 連帯保証人、緊急連絡先に連絡がつかない
2.4 繁忙期である
2.5 単に結果連絡を忘れている
2.6 定休日の関係で遅れている
3. 審査を早く終えるための対策
3.1 書類の不備がないか提出前にチェックする
3.2 保証人や緊急連絡先に連絡がいくことを伝えておく
3.3 審査が早く終わる物件に申し込む
3.4 細かい要望は控える
4. エース不動産の審査が早い理由
4.1 自社所有物件がある
4.2 自社管理物件がある
4.3 保証会社としての機能も兼ね備えている
5. まとめ
6. よくある質問(FAQ)
1. 標準的な審査期間は?連絡が遅い=審査落ちなのか?
賃貸の入居審査は、一般的に3~7日程度で結果の連絡が来ます。早ければ即日~1日で結果が出ることもあります。
審査の流れは、保証会社⇒管理会社⇒物件オーナーの順に進むのが基本です。
まれに、保証会社・管理会社の審査を通過していても、物件オーナーの最終確認だけが長引くことがあります。親族を住まわせることになった、申込がバッティングして別の方を優先した、売却の予定が入ったなど、理由はケースバイケースです。実際に、申込者の写真の印象や、過去にトラブルがあった方と同じお名前だったことが理由で見送られたケースもありました。
なお、通知が遅いからといって、必ずしも審査に落ちているわけではありません。むしろ不合格の場合の方が連絡は早い傾向があります。通知の速さだけで合否を判断する方法については、こちらで詳しく解説しています。
→入居審査の通知が遅いのは落ちたサイン?理由と対処法を徹底解説
大切なのは、通知の遅さを気にすることよりも「なぜ遅れているのか」という原因を理解し、対策を取ることです。次の章で、審査が遅れる代表的な原因を解説します。
2. 審査が遅れている原因

なお、保証会社によっては、以下のような場合に該当すると、通常より早い段階(30分程度)で判断が出ることもあります。
・信用情報機関(CIC・JICCなど)の事故情報と一致する
・過去に同じ保証会社で滞納歴がある
・前科があり、犯罪データベースに登録がある
・反社会的勢力に該当する
こうした場合は、原因を解消して再申込みをするよりも、審査の傾向が異なる保証会社の物件を探す方が現実的です。
✓審査書類に不備・不足がある
入居審査の結果が遅れてしまう最大の理由は、審査書類に不備・不足があることです。
申込者本人の身分証などの必要書類はもちろん、保証人になっている人の勤務先や年収なども求められる場合があり、間違いや記入漏れが発生しやすいのです。
入居申込みに必要な書類が揃わなかったり、緊急連絡先の情報や連帯保証人の情報が記入漏れのままだったりすると、保証会社は一向に審査を進めてくれず、その先のステップにも進めません。
こうした不備があるほど、入居審査の結果が出るまでに時間がかかってしまいます。
さらに、不足書類を揃えたり不備を修正してから、また再度審査をかけていると余計に期間が延びてしまいます。
✓大家さんに連絡がつかない
基本的に物件の大家さんは入居者の募集から契約までを管理会社に一任しているケースがほとんどで、入居申込みがあった場合、管理会社や保証会社の審査結果の最終確認といった程度です。
つまりは大家さんが自ら詳細な入居審査をかける物件はほとんどなく、家賃保証会社と管理会社がそれぞれ「問題なし」と判断すれば入居審査が承認となる事がほとんどです。
ただし、いくら管理会社や保証会社がOKと言ったからと言って、物件を所有する大家さんの承認がなければ最終的な審査通過とは言えません。
この最終の意思確認がなかなか取れないというケースもたまにあります。
以前あった例ですが、大家さんが高齢の方でいくら電話してもつながらず、手紙を何度か送ってやっと意思確認が取れたことがありました。(無事にその物件は契約となりました。)
また、敷金・礼金の交渉や家賃交渉、ペットの相談などが長引いてしまった場合、
結果的に審査の判断が遅くなってしまうことがあります。
✓連帯保証人、緊急連絡先に連絡がつかない
管理会社、または保証会社から連帯保証人や緊急連絡先に確認の電話がいくことがあります。
審査のステップとして確認が取れることが必要になるので、連絡が取れるまで審査通過とはなりません。
申込者が事前に関係者に連絡がいく旨を伝えていなかった場合、当然知らない番号から電話がかかってくるわけですから警戒されるのも無理はありません。
✓繁忙期である
4月は入学、入社、移動などが重なり引っ越しシーズンとなるため、その直前期(1月~3月)は不動産市場の超繁忙期となります。
当然、その時期は審査件数も莫大な数になり、毎日審査が立て込んでいる状態になります。この時期は繁忙期に家探しをする際は、審査結果が少し遅くなっても仕方ありません。
✓単に結果連絡を忘れている
結果は出ているものの、単純に不動産会社の営業マンが連絡を忘れているパターンです。
しばらく経っても結果通知が遅い場合は不動産屋に連絡して審査状況を確認するとよいでしょう。
✓定休日の関係で遅れる
仲介業者の休み、管理会社の休み、保証会社の休みがそれぞれタイミング悪く続いてしまうと、申し込みは届いているが審査が進行しない、もしくは結果が出ているが申込者へ伝わらないというケースもあります。
仲介会社は水曜休み、管理会社は土日休みといったように定休日がずれており、営業日が合わず連絡がつきにくいということはよくあります。
3. 審査を早く終えるための対策
✓書類の不備がないか提出前にチェックする
審査書類は提出する前に、審査書類に記入漏れや記入間違いがないか、また不足している書類がないかをダブルチェックしましょう。
緊急連絡先の情報や連帯保証人の情報は漏れがないか、ミスがないか入念にチェックされることをおススメします。
✓保証人や緊急連絡先に連絡がいくことを伝えておく
保証会社、管理会社から連絡がいく場合、その旨を事前に緊急連絡先や連帯保証人になってくれている人に説明し、きちんと対応してもらえるよう伝えておくことが大切です。
✓審査が早く終わる物件に申し込む
入居を急いでいる場合は不動産会社の担当者にその旨を伝えておきましょう。
物件によっては、初めから審査が早く終わるとわかっている物件もあります。
例えば保証会社の審査がない物件など、そもそも審査ステップが少ない場合はその分結果が出るのも早くなります。
✓細かい要望は控える
細かい要望というのは、ドアの取っ手が緩んでいるので変えてほしい、床材が少し剥がれているから直してほしい、小さい汚れまで取ってほしいといった、細部にわたる修理依頼です。
小さい修理でも大きな修繕でも、業者を手配して作業日を設けて直す必要があります。そうすれば、2週間以上入居予定日がずれることがあります。
そのため、修理依頼は生活に支障があるものに絞ってある程度のメンテナンスは自分でするぐらいに思っていることをオススメします。または、審査が通った後に依頼をすれば、入居後に直してくれるケースが多いです。
4. エース不動産の審査が早い理由
✓自社所有物件がある
エース不動産では、物件を仲介するだけはなく、自社で物件を購入して保有しています。
物件の種類としてはマンションの一室であったり、一棟アパートなど様々です。
自社で所有している物件なら、誰にどういう条件で貸すかは完全に自由です。
つまり、弊社の独断で審査は完結します。
お客様が来店されて即日審査、最短3日で入居も可能です。
現在、自社で保有する物件は合計164部屋にのぼり、毎月6~8部屋前後のペースで新たに買い増しています。
✓自社管理物件がある
自社管理物件とは、弊社が直接物件オーナー様から管理を任されている物件です。
そのため、管理会社審査は弊社で行えるのと、オーナー様からの信頼もあって比較的審査条件も緩めになります。
✓保証会社としての機能も兼ね備えている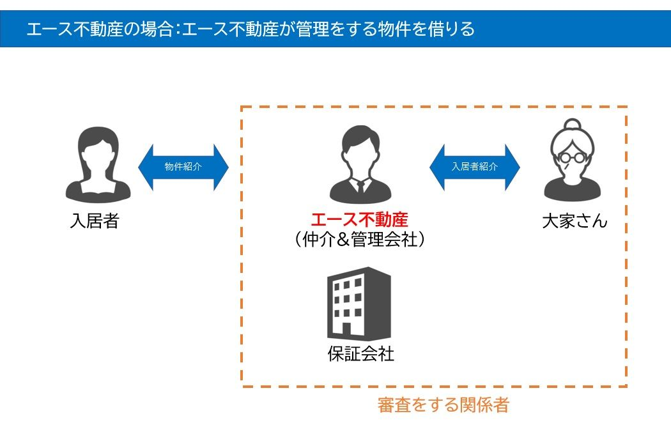
非常にめずらしいのですが、弊社は不動産会社でありながら同時に家賃保証会社としての機能も兼ね備えています。
大家さんとのつながりが強いため、お客さんに物件紹介から家賃保証まで自分たちで一貫して行うので、信用して物件を貸してあげてくださいねとお願いすることができるのです。
つまり、物件の条件やお申込み内容によりますが、他社の保証会社の審査結果だけに縛られず、弊社独自の判断で家賃保証をご案内できるケースがあります。
5. まとめ
入居審査の結果が1週間以上来ない場合、不安になるのは当然ですが、多くのケースでは審査に落ちたわけではなく、書類の確認や関係者への連絡調整に時間がかかっているだけです。とくに繁忙期や、保証人・緊急連絡先への確認が必要なケースでは、通知までに1週間以上かかることも珍しくありません。焦って行動する前に、まずは原因を正しく理解することが大切です。
審査が遅れる主な原因は、次の通りです。
・書類に不備や不足がある
提出書類に誤字・脱字や添付漏れがあると、審査は中断されます。提出前に必ずダブルチェックを行いましょう。
・大家さんや保証人、緊急連絡先に連絡がつかない
確認の電話に出てもらえないと、審査のステップを先に進めることができません。事前に連絡がいく旨を伝えておくことが大切です。
・繁忙期(1~3月)や定休日による混雑
引っ越しシーズンは審査件数が増え、通常よりも日数がかかる傾向があります。仲介会社・管理会社・保証会社の休みが重なることも一因です。
審査を早く終えるためには、提出前の書類チェック、保証人や緊急連絡先への事前連絡、細かい修理要望を控えることなど、事前の準備が効果的です。結果が遅れている場合は、申込みから「5日以上経過した時点」を目安に、一度不動産会社へ状況確認をするとよいでしょう。それでも連絡がないようであれば、代替物件の検討も選択肢の一つです。
エース不動産では、自社所有物件・自社管理物件を数多く保有し(現在164部屋、毎月6~8部屋前後のペースで買い増し中)、家賃保証会社としての機能も兼ね備えています。自社所有物件なら弊社の判断だけで審査が完結し、自社管理物件はオーナー様からの信頼もあって審査条件が比較的緩やかです。物件の条件やお申込み内容によりますが、他社の保証会社の審査結果だけに縛られない独自の判断で対応できるケースがあり、即日審査・最短3日での入居も可能です。審査の遅れでお困りの方は、ぜひ一度お気軽にご相談ください。
6.よくある質問(FAQ)
一般的には3〜7日程度です。早ければ1日で出ることもありますが、書類不備や連絡が取れない場合は1週間以上かかることもあります。
連絡が遅い=落ちた、とは限りません。むしろ不合格の場合は連絡が早い傾向があり、遅い場合は確認作業や手続きに時間がかかっているケースが多いです。
書類の不備や不足、大家さんや保証人への連絡がつかない、繁忙期や定休日などの要因があります。単純に連絡忘れの場合もあります。
書類提出前に不備がないか確認する、保証人や緊急連絡先に連絡がいくことを事前に伝える、細かい要望を控えるなどが効果的です。
管理会社や仲介した不動産会社に確認するのが一番確実です。エース不動産のように審査に強い不動産会社に相談するのも有効です。
この記事を書いた人 後藤 業界歴 9年 | 不動産業界歴9年で保証会社での勤務経験もあるため、保証会社の特徴や特性は熟知しています。 また、ニュージーランドに4年住んでいたので英語での対応もお任せください。 プライベートではお酒を飲むのが大好きで、トレーニング成果も夜の会食で行ってこい状態。 |
↓LINEからお気軽にご連絡ください↓
Tweet
(SNSでフォローorシェアをして備忘録を残しておいてください。)
⇩ご来店/お電話の予約はこちらから
ご予約受付カレンダー
無職の方でも借りれるエース不動産管理物件はこちら↴
※公開物件はほんの一部です。(会員登録は無料です)
エース不動産ができること。
カテゴリ:保証人、保証会社でお困りの方必読情報 / 投稿日付:2026/09/15 10:44
独立系保証会社の「クレデンス」実際審査は
厳しい?ゆるい?
審査基準や、審査に落ちた後の対策を大公開!
(この記事は約5分で読めます)
目次
1. クレデンスの概要
2. クレデンスは独立系保証会社3. 審査基準や特徴4. 審査に必要な書類
5. 属性ごとの審査基準
6. 審査期間はどれくらいか?7. 保証料
8. 本人確認の電話はいつくる?
9. クレデンスの審査に落ちたときの対処法
10. まとめ
11. よくある質問(FAQ)
1.クレデンスの概要
2005年に創業した家賃保証会社です。都心部の管理会社がサブで使っているケースが多く、
クレデンスをメインで使っているところはほぼありません。
特徴として、保証会社が加盟する協会に所属しておらず、完全独立で審査を行っているため、
自社のみの情報を参照しているので、過去にクレデンスを使ったことがない人は
内容に問題がなければ、審査の承認が下ります。信販情報も参照しません。
会社名:株式会社クレデンス
所在地:東京都千代田区飯田橋1-3-2 曙杉館ビル3階
創立:2005年3月
資本金:9,000万円
加盟機関:-
家賃債務保証業者登録番号:国土交通大臣(2)第51号
2.クレデンスは独立系保証会社(審査難易度:★☆☆☆☆)
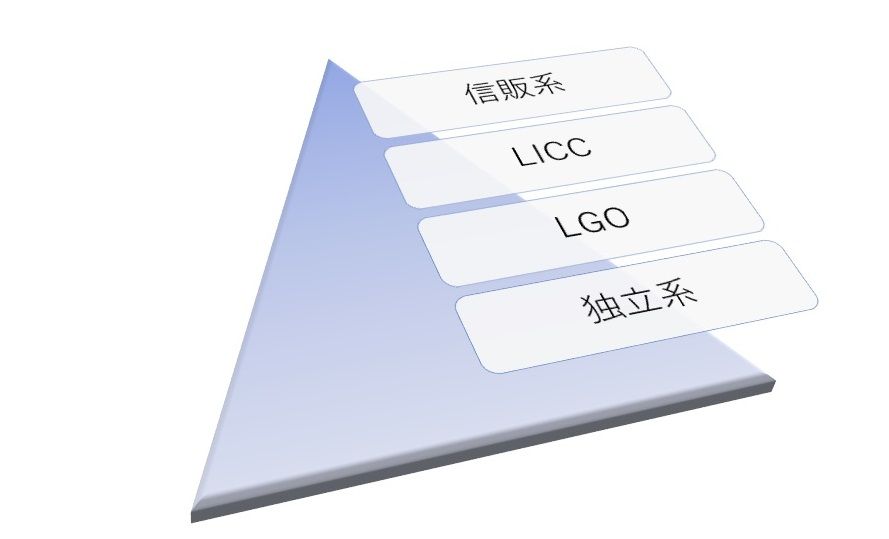
保証会社には3つのレベルがあります。
※(カッコ)は加盟している保証協会の略称です。
レベル【高】
↑ 信販系保証会社(CIC)
↑ 信用系保証会社(LICC or CGO)
↑ 独立系保証会社(-)
レベル【低】
下から上に行くほど審査の難易度が上がります。
なお、「独立系保証会社」は、保証会社レベルでは最下位と言えます。なお、独立系保証会社は他にも以下のような会社があります。
★=審査難易度
日本賃貸保証(JID)★★★★★
ジェイリース★★★★☆
ダ・カーポ★★★★☆
宅建ブレインズ★★★☆☆
ナップ賃貸保証★★★☆☆
アイ・シンクレント★★★☆☆
P-Rent★★☆☆☆
いえらぶパートナーズ★★☆☆☆
アドヴェント★ ☆ ☆ ☆ ☆
クレデンス★☆☆☆☆
日本賃貸住宅保証★☆☆☆☆
など、他数十社
※★は「独立系保証会社」内比較での難易度
3.審査基準や特徴
審査ポイントは以下の通りです。
①審査要件(クレデンスの審査部の最低基準)をクリアしているか。
②所有者(大家さん)がNGを出している職業かどうか。
③反社会的勢力に該当しないか。
④本人確認連絡の際に、申込の内容通りに対応しているか。
⑤エゴサーチで名前が表示されないか。※
※犯罪歴等がある方でネットに名前の掲載があると、審査が通りません。
「①」はどのような要件があるかについては、以下を参照ください。
・過去、クレデンスの物件でトラブル(家賃滞納や入居時の過剰クレーム)をしてないか。
・仕事をしていて一定の収入(家賃×3倍程度)がある
・仕事がアルバイトであれば連帯保証人をつける
・(無職or留学生)外国人ではない
※外国人であっても、流ちょうな日本語&大手日系企業であれば審査の土台に乗ります。

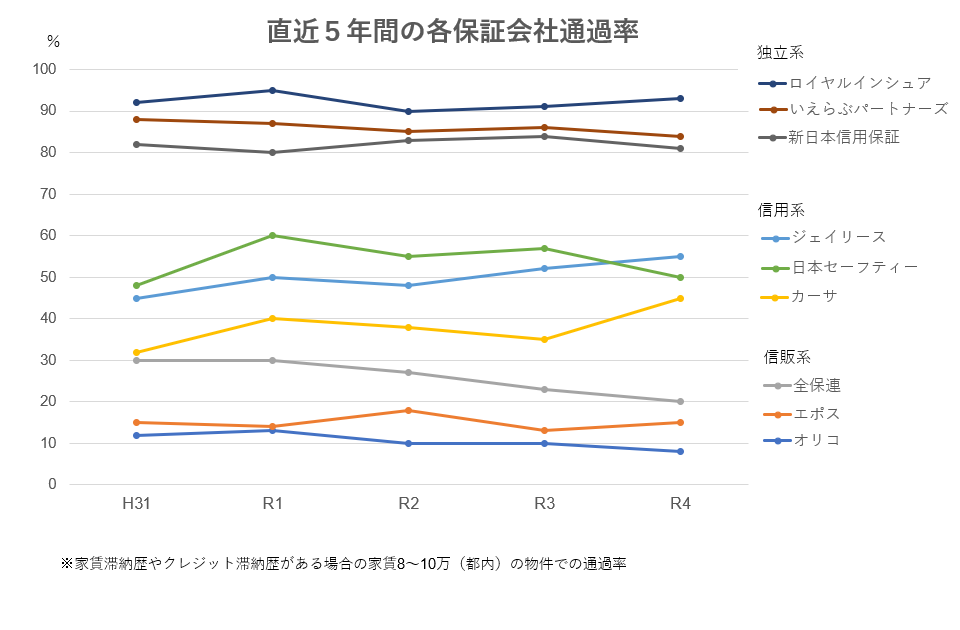
また、保証会社各社の直近5年間の審査通過率の遷移です。(弊社実績)
過去に家賃滞納歴やクレジットカードの滞納歴がある方が、家賃8~10万(都内で標準的な一人暮らし用のワンルーム、1K)の物件で審査をかけた場合の通過率を表しています。
4.審査に必要な書類
- 必要書類の事例 -
・身分証明書(両面)
・健康保険証(両面)
・収入証明書(源泉徴収票or給与明細or確定申告書など)
・在籍証明書(必須ではありません)
・内定通知書(採用証明書)
- (審査状況によって)追加必要書類の事例 -
・学生:学生証または合格証
・新社会人、転職者:内定通知書・採用通知書のコピー
・外国人:パスポートまたは在留カード、日本語検定終了証
・自営業、フリーランス:確定申告書のコピー、納税証明書
・預貯金審査をする人(無職・一定の収入がない):通帳のコピー
・駐車場を借りる人:車検証
・未成年:親権者同意書
なお、上記のような追加書類を求められた場合、審査が通る見込みは一気に高くなります。
理由クレデンスの社内審査で否決する場合は、
上記必要書類を求められる前に審査落ちの連絡がくるためです。
私たちの業界ではこれを『審査に乗った』という風にも言います。
無職・夜職・アルバイトの場合、仕事をしているしていないに問わず審査が非常に通りずらいです。
そのため、一般的な不動産会社の営業担当からは「在籍会社を利用する手法」を提案されます。当社としては、在籍会社はリスクと費用がかかるため推奨しません。
ですが、在籍会社を利用する場合も一定の技術や経験が必要です。
1つ例をあげるとすると、現職と前職の在籍会社に業種や職種で関連性が全くないと審査が通らない可能性が高くなります。
理由や改善方法は、別コラムにて掲載します。
5.属性ごとの審査基準
属性別審査通過傾向:高 ◎ > 〇 > △ > × 低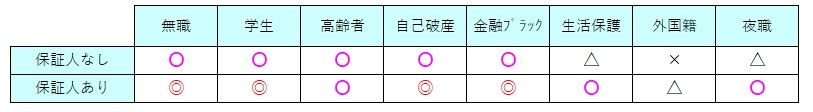
全体的には、独立系保証会社の中でも審査が下位と言われています。
ただし将来的な視点で収入が低い、もしくは収入が不安定、預貯金が少ないなどの方は審査が通りにくい傾向があります。
反対に「安定して家賃を払ってもらえる」と判断されれば、審査に通る可能性が高くなります。
『収入が不安定』とされる属性は、例えば、
- ・無職
- ・就職予定のない学生
- ・水商売や夜職
- ・派遣社員、契約社員
- ・個人事業主、フリーランス
- などが挙げられます。
◇学生の場合
学生の場合は、安定した収入がないので、連帯保証人を立てるか、親名義で契約すれば審査に通ります。
高校生は、必ず親の同意書をもらってから契約しましょう。
法律で、未成年は親の同意が必要と定められています。
◇水商売の場合
収入を給与明細等で示すことができれば審査通過は可能です。
収入を給与明細などで示せば独立系の保証会社の審査には比較的通りやすいです。
ただし管理会社や大家さんの審査に引っかかるケースが多いです。
◇無職の場合
無職の場合でも、審査通過確率は「〇」ですが、あくまでも預貯金が一定金額ある場合や連帯保証人がいる。さらには就職が決まっている(内定状態)など、家賃支払能力が将来的にも確保されている状態です。
無職だと家賃を支払える根拠が薄いので、通帳コピーなどを見せて「預貯金審査」で進めることが多いです。就職する会社がすでに決まっている場合は、内定通知書を提示することで審査に通りやすくなります。
また、どの保証会社の審査でも共通して、収入に対して家賃が高いと審査に落ちやすくなります。
目安としては「月の手取り3分の1」まで家賃を抑えると高確率で審査に通過できます。
【家賃に対する収入目安一覧】
| 年収目安 | 月収目安 | |
| 家賃5.0万円 | 180万円以上 | 15万円以上 |
| 家賃5.5万円 | 192万円以上 | 16万円以上 |
| 家賃6.0万円 | 216万円以上 | 18万円以上 |
| 家賃6.5万円 | 228万円以上 | 19万円以上 |
| 家賃7.0万円 | 252万円以上 | 21万円以上 |
| 家賃7.5万円 | 264万円以上 | 22万円以上 |
| 家賃8.0万円 | 288万円以上 | 24万円以上 |
| 家賃8.5万円 | 300万円以上 | 25万円以上 |
| 家賃9.0万円 | 324万円以上 | 27万円以上 |
| 家賃9.5万円 | 336万円以上 | 28万円以上 |
| 家賃10.0万円 | 360万円以上 | 30万円以上 |
| 家賃10.5万円 | 372万円以上 | 31万円以上 |
| 家賃11.0万円 | 396万円以上 | 33万円以上 |
| 家賃11.5万円 | 420万円以上 | 35万円以上 |
| 家賃12.0万円 | 432万円以上 | 36万円以上 |
| 家賃12.5万円 | 456万円以上 | 38万円以上 |
※上記はあくまで一般的な審査基準です。保証会社各社でさらに属性毎のルールが異なる場合があります。
そして、上記は社会保険料、雇用保険、所得税、住民税、が控除される前の総収入です。
手取り額は上記表内の収入だと通常総収入の70-75%程度であることから、固定費比率(総収入に占める固定費の割合)を少なくしたい方は、家賃予算を1-2段階ほど下げることをオススメします。
理由は、固定費は精神衛生上日々の生活にマイナスに働くことが多いからです。
(一部の方は、気を引き締めて仕事に転換し結果へ繋げてさらに向上しようという方がいますが、少数派意見は度外視します)
家賃予算を下げることで、審査基準も下がりより入居審査が通りやすくなることもあります。
是非参考にしてみてください。
6.審査期間はどれくらいか?
審査通過時:3-4日
審査否決時:1-2日
一般的な保証会社と同程度の審査期間です。
なお、上記日程は目安であり、申込者、緊急連絡人に本人確認の電話がつながらない場合は、1週間以上かかる場合があります。注意点として、本人確認が1週間以上取れない場合は、管理会社から申し込み自体を一旦棄却される可能性があります。
審査期間が長引く場合は、以下の要因が考えられます。
・本人確認の連絡がつながらない。
・収入証明書などの追加書類がクレデンスに未着(仲介会社に渡してもそこから先が怠慢でクレデンスに提出していないこともあります)
・申込書の未記入欄が埋まっていない
などです。
7.保証料
初回保証料:総家賃の50%(最低額は20,000円)
更新料 :1万円/年
8.本人確認の電話はいつくる?
本人確認電話は、
“身分証明書+収入証明+申込書未記入欄が全て揃った(埋まった)後”です。
通常、2-3日以内に来ます。
そのため、必要書類が揃わない段階だと電話はいつまでも連絡はきません。
夜職の方は在籍会社を利用するケースが多いですが、現職と前職それぞれの在籍会社+収入証明書が必要となります。その場合、在籍料の費用は通常の倍かかります。
9.クレデンスの審査に落ちたときの対処法
審査に落ちた時は、基本的に再審査は受け付けてもらえません。
そもそも、独立系の中でも難易度が低いため、ほぼ審査落ちすることがないとされています。
万が一審査に落ちた場合は、
①申込内容を見直す←ココが最重要!!
②他の独立系保証会社で再審査をしてもらい
③「②」が断られた場合、諦めて他の物件を選定する
④他の物件は、大家さん直接で審査なしか、審査通過率99%の保証会社(非公開)を利用するしか道は残されていません。
①が最重要である理由は、「なぜ」審査が落ちたのかを分析する必要があるからです。
理論上は、独立系は審査が通ることを前提に行うからです。
審査が通らなかった理由を解明しないと再度審査落ちという結果になります。
分析方法は、知識と経験が必要です。
不安な方は再申し込み前に一度、エース不動産へご連絡ください。
10.まとめ
独立系家賃保証会社「クレデンス」は、信販系・信用系とは異なり、他社の審査結果や信用情報(CIC等)を参照しない独自の審査を行う点が大きな特徴です。保証会社のレベルとしては信販系・信用系より下位に位置づけられ、審査難易度も比較的緩やかなため、他の保証会社で審査に不安がある方にとって通過のチャンスが広がる選択肢といえます。審査期間の目安は通過時3〜4日、審査否決時1〜2日、保証料は総家賃の50%(最低2万円)です。
審査を確実に通すためには、①申込書の記載内容を正確にする、②職業や社会的信用に配慮する(夜職・水商売等は特に注意)、③反社会的勢力に該当しないか確認する、④本人確認の電話で申込内容通りに丁寧に対応する、⑤ネット上に自分に関するネガティブな情報がないか確認する、という5つのポイントを押さえることが重要です。あわせて、家賃の3倍程度の収入があるかどうかも審査の基本要件となります。
万が一審査に落ちてしまった場合も、諦める必要はありません。クレデンスでは基本的に再審査は受け付けてもらえないため、まずは申込内容に問題がなかったかを客観的に見直したうえで、①別の独立系保証会社での再審査、②信用度の高い親族を連帯保証人に立てる、③預貯金や収入証明を補強する、④家賃帯やエリアなど物件条件を見直す、といった対応策を検討しましょう。
なお、クレデンスは家賃債務保証業者登録番号(国土交通大臣(2)第51号)を取得している家賃債務保証業者であり、事業としての信頼性も確認できます。
初回申し込みが最も重要です。できる限り情報を整理し、丁寧で誠実な対応を心がけましょう。それでも不安がある方や、審査に落ちてしまい次の一手に迷う方は、保証会社ごとの審査傾向を踏まえた物件提案ができる、審査に強い専門不動産会社のエース不動産へ、早めにご相談ください。過去に審査落ちや家賃滞納を経験された方も、まずはお気軽にご相談ください。
11.よくある質問(FAQ)
独立系保証会社のため、信販系や信用系と比べると審査は緩めです。ただし、過去にトラブルがある場合は落ちる可能性があります。
過去の滞納やトラブル、反社会的勢力との関係、本人確認の不一致、ネット上で犯罪歴が検索される場合などが理由です。
本人確認書類(運転免許証・マイナンバーカード)、収入証明(源泉徴収票や給与明細)が基本です。アルバイトや無職の場合は連帯保証人が必要です。
信用情報を参照しないため、過去にカードやローンで延滞歴がある方でも通過できる可能性があります。柔軟な判断をしてもらえるのが特徴です。
他の独立系保証会社や、審査に強い不動産会社を通じて別の物件を探す方法があります。家賃前払いなどで条件を調整するのも有効です。
Tweet
この記事の監修者 若井 直也 業界歴 10年 | 株式会社A-S(エース不動産)代表取締役。 大手出版社→ゲーム開発会社で経理及び経営管理に従事。 その後大手不動産会社で1年で店長まで上り詰め、独立。 創業2年目で、大借金を負い、保証会社のブラックリスト入り。 同じ経験をした人を救うべく、保証会社と不動産賃貸事業の複合業態を自社で始める。 そこで培ったノウハウを、YouTube、TiKToK、BLOGを通じて展開。 中小企業庁及び東京都知事の「経営革新計画」で本施策の認定を受理。 国の支援のもと、賃貸審査が通るための情報を日々配信。 動画登録者数は2,000~4,000人。自社非公開物件の会員数は10,000人を突破。 |
⇩ご来店/お電話の予約はこちらから
ご予約受付カレンダー
エース不動産ができること。
審査なし物件はこちら↴ ※公開物件は一部です。(会員登録は無料です)
エース不動産は、「保証会社不要」で常に上位表示。
だから、選ばれる。
カテゴリ:保証人、保証会社でお困りの方必読情報 / 投稿日付:2026/09/14 00:00
賃貸審査・保証会社に関するQ&Aまとめ
家賃滞納・自己破産・無職・水商売など、審査不安への回答を一問一答で解説します。
(この記事は約6分で読めます)
Tweet
目次
1. 家賃滞納・保証会社に関する基本
2. 属性別の審査不安
3. 他の選択肢との比較
4. エース不動産の「自社保証」について
家賃滞納歴や自己破産、無職、水商売といった事情から賃貸の入居審査に不安を抱えている方向けに、よくある質問と回答をまとめました。結論、独立系・信販系いずれの保証会社にも断られてしまった場合でも、自社保証枠を持つエース不動産のような専門会社であれば、状況によっては相談の余地があります(対応できない場合もあります)。各質問には、まず結論を先に記載しています。
1. 家賃滞納・保証会社に関する基本
Q. 家賃滞納歴があっても借りられる不動産屋はどこ?
結論、家賃滞納歴があっても、自社自身が保証機能を持つ不動産会社であれば相談できる可能性があります。一般的な仲介会社は他社の保証会社に審査を取り次ぐだけのため、滞納歴を理由に取り扱い先すべてで否決されると選択肢がなくなりがちです。エース不動産は自社保証・自社物件を持っているため、他社審査で断られたケースについても個別に状況を確認しています。ただし、滞納の内容によっては対応できない場合もあります。
Q. 家賃滞納するとブラックリストに載りますか?
結論、「ブラックリスト」という単一の公式な一覧が存在するわけではありません。実際には、(1)CIC・JICC・KSCなどの信用情報機関に登録される金融事故情報、(2)保証会社が自社で保有する申込・滞納履歴、(3)LICC(全国賃貸保証業協会)等が運営する業界内のデータベース、(4)管理会社や貸主が個別に持つ過去の情報、というように複数の異なる仕組みが存在します。どの情報がどこまで影響するかは保証会社や物件によって異なり、「一度滞納したら二度とどこも借りられない」というわけではありません。
Q. 保証会社に一度断られたら、他の保証会社でも必ず断られますか?
結論、必ずしもそうとは限りません。保証会社ごとに審査基準や参照している情報が異なるため、ある保証会社で否決されても、別の保証会社では結果が変わることがあります。ただし、代位弁済(保証会社による家賃の立て替え払い)の情報がLICC等のデータベースを通じて複数の保証会社間で共有されている場合は、同じ理由で否決が続くこともあります。
Q. 自己破産・債務整理をしていても賃貸物件は借りられますか?
結論、自己破産や債務整理の経験があることだけを理由に、すべての賃貸物件が借りられなくなるわけではありません。信販系保証会社は信用情報機関の情報を照会するため影響を受けやすい傾向がありますが、独立系保証会社や自社保証では、現在の収入や勤務状況など総合的に判断されることがあります。まずは現在の状況を正直にお伝えください。
2. 属性別の審査不安
Q. 無職でも賃貸の審査に通りますか?
結論、無職であることだけで一律に審査が通らないわけではありませんが、家賃の支払い能力をどう説明できるかが重要になります。預貯金の状況や、内定・就職活動の状況、連帯保証人の有無などによって判断が変わります。保証会社によって基準が異なるため、不安がある場合は申込前に不動産会社へ相談することをおすすめします。
Q. 水商売・夜職でも賃貸契約はできますか?
結論、水商売・夜職であることを理由に一律に契約できないわけではありません。収入の安定性や勤務実態をどう証明できるかがポイントになります。保証会社によって職業に対する見方が異なるため、審査傾向を踏まえた保証会社選びが重要です。
Q. 緊急連絡先や連帯保証人がいない場合はどうすればいいですか?
結論、緊急連絡先や連帯保証人がいなくても、対応可能な保証会社・不動産会社はあります。緊急連絡先代行サービスを利用する、家賃保証会社の連帯保証人不要プランを利用するなどの方法があります。ただし、身元を偽って第三者になりすます、虚偽の情報を申告するといった方法は、契約後のトラブルにつながるため避けてください。
Q. 生活保護受給者でも部屋を借りられますか?
結論、生活保護受給者であることのみを理由に一律に審査に通らないわけではありません。家賃扶助の範囲内で家賃を支払えるかどうか、保証会社や管理会社が個別に判断します。自治体の福祉担当者と連携しながら物件を探すことも有効です。
3. 他の選択肢との比較
Q. ビレッジハウス以外に審査が緩い賃貸物件はありますか?
結論、あります。保証人・保証会社の審査が比較的緩やかとされる物件チェーンはビレッジハウス以外にも存在し、また自社自身が保証機能を持つ不動産会社であれば、一般的な賃貸物件の中で選択肢を検討できることもあります。エリアや部屋タイプの希望がある場合は、複数の選択肢を比較することをおすすめします。
Q. シェアハウスと一般賃貸、どちらが借りやすいですか?
結論、一般的にはシェアハウスの方が保証会社の審査が簡略化されている、または不要なケースが多く、借りやすい傾向があります。ただし共同生活が前提となるため、プライバシーや生活スタイルの希望によっては一般賃貸の方が合う場合もあります。自社保証・自社物件を持つ不動産会社であれば、一般賃貸でも選択肢を検討できることがあります。
Q. 独立系保証会社(日本セーフティー・全保連など)と信販系保証会社は何が違いますか?
結論、信販系保証会社はCIC等の指定信用情報機関の情報を照会するのに対し、独立系保証会社は指定信用情報機関には加盟せず、各社独自の基準や自社データで審査する点が異なります。そのため、クレジットカードやローンの延滞歴がある場合は信販系よりも独立系の方が相談しやすい傾向がありますが、家賃滞納歴については独立系保証会社間でも情報共有がある場合があるため、一概にどちらが通りやすいとは言えません。
4. エース不動産の「自社保証」について
Q. エース不動産の「自社保証」とは何ですか?
結論、外部の保証会社に審査を取り次ぐのではなく、エース不動産自身が保証人的な役割を担う仕組みです。あわせて自社で保有する物件も扱っているため、他社の保証会社の審査基準に左右されず、申込内容を個別に確認したうえで判断できることが特徴です。
Q. 自社保証なら誰でも必ず借りられますか?
結論、いいえ、自社保証であっても必ず借りられるわけではありません。申込内容に虚偽がある場合や、家賃の支払い能力に明らかな懸念があり改善の見込みが立たない場合、希望条件と対応可能な物件が合わない場合などは、対応できないことがあります。自社保証は「他社基準では対応できなかったケースについても個別に検討できる」という位置づけであり、無条件の合格を保証するものではありません。
Q. 他社の保証会社の審査に全部落ちても相談できますか?
結論、はい、相談自体は可能です。独立系・信販系いずれの保証会社の審査にも通らなかった場合でも、エース不動産では自社保証・自社物件の基準であらためて状況を確認しています。対応できるかどうかは個別の事情によって異なるため、まずは現在の状況をお聞かせください。
Q. 相談する際に何を伝えればいいですか?
結論、現在の状況をできるだけ正直にお伝えいただくことが重要です。具体的には、家賃滞納や自己破産などの経緯と現在の状況、現在の収入・勤務状況、緊急連絡先や連帯保証人の有無、希望のエリア・家賃帯などです。事実と異なる説明は契約後のトラブルにつながるおそれがあるため、正確な情報の共有をお願いしています。
Tweet
(SNSでフォローorシェアをして備忘録を残しておいてください。)
⇩ご来店/お電話の予約はこちらから
ご予約受付カレンダー
| この記事の監修者 若井 直也 業界歴 10年 | 株式会社A-S(エース不動産)代表取締役。 大手出版社→ゲーム開発会社で経理及び経営管理に従事。 その後大手不動産会社(アパマンショップ)で1年で店長まで上り詰め、独立。 創業2年目で、大借金を負い、保証会社のブラックリスト入り。 同じ経験をした人を救うべく、保証会社と不動産賃貸事業の複合業態を自社で始める。 そこで培ったノウハウを、YouTube、TiKToK、BLOGを通じて展開。 中小企業庁及び東京都知事の「経営革新計画」で本施策の認定を受理。朝日新聞社のマイベストプロ(専門家紹介サービス)賃貸審査突破の専門家として随時掲載。賃貸審査が通るための情報を日々配信。 動画登録者数は35,000人超え。自社非公開物件の会員数は25,000人を突破。 |
カテゴリ:保証人、保証会社でお困りの方必読情報 / 投稿日付:2026/09/13 19:53
保証会社の裏側完全暴露
審査に落ちるのには5つの理由がある。審査に通過する秘訣も併せて公開!

Tweet
目次
1. 審査落ちしても理由は教えてもらえない
2. 入居審査で落ちる理由トップ5
2.1 理由1:家賃の滞納履歴がある
2.2 理由2:クレジット(信用情報)がブラック
2.3 理由3:家賃が年収に見合ってない
2.4 理由4:職業の印象が悪い
2.5 理由5:身なり、態度が悪い
3. 審査に落ちてしまった際の対処法
3.1 自己分析と原因の把握
3.2 審査のゆるい保証会社で再審査してもらう
3.3 収入のある親族に代理契約をしてもらう
3.4 条件を低くして別部屋に妥協して入居する
3.5 改善が難しいことは専門の不動産会社に相談する
4. まとめ
5. よくある質問(FAQ)
保証会社を利用した賃貸審査に落ちてしまうと、次にどう動けば良いのか分からず不安になる方も多いと思います。
今回は、審査に落ちる主な理由トップ5と、その原因別の対策法、さらに審査通過の秘訣を詳しく解説します。是非申込をする前で審査について不安のある方や、既に審査落ちをして困っている方はご参照ください。
1. 通常、審査落ちしても理由は教えてもらえない
経験がある人ならわかると思いますが、
賃貸の入居審査で落ちてしまった場合、「落ちた」という事実だけが伝えられ、
なぜ落ちたのか?は教えてもらえないケースがほとんどです。
実際に保証会社や管理会社は、「理由を伝える義務」がないため、落ちた原因を知ることは難しいです。
私も過去に賃貸物件を借りようと審査をかけたときに、「大家さんの審査で落ちてしまいました」とだけ伝えられた経験があります。
(これは特殊なケースですが、職業が不動産関連(=同業者)の場合、大家さんの情報を取得する目的で物件を借りようとしているのだと怪しまれて審査落ちすることがあります)
また、実際に審査すらせずに、体よく断られる理由として保証会社により審査が通らなかった。と言われることもあります。
つまり、審査をかけた人にとっては、何が理由で落ちたのか、何をどう改善すれば審査が通るようになるのかが全く分からないということです。
そこで、この記事では、入居審査に通らない理由をご紹介しています。
自己分析と事前の準備をしっかり行えば、次の申込み成功へ大きく近づきます。
これから賃貸物件を借りようと思っている人は、ぜひ審査をかける前にこれらのポイントに気をつけてみてください。
2. 入居審査で落ちる理由トップ5

✓理由1:家賃の滞納履歴がある
保証会社を付けている場合、家賃の滞納履歴は記録され、保証会社間でその情報が共有されます。
現在に至っても家賃の未払い分が残っている場合はもちろんのこと、
過去に保証会社を利用していて現在は家賃の未払い分は解消しているが、何度も保証会社から代位弁済(代わりに家賃を払ってもらうこと)を受けたことがある場合も、その履歴はしっかりと残っています。
家賃を引き落としで登録していて、たまたま口座残高が足りず支払いを遅延してしまったとしても、
すぐに振り込みをしていれば問題ありません。
ただし、毎月遅延してしまうなど、頻度が多い方は要注意です。
なお、家賃の滞納履歴は 通常保証会社にデータとして蓄積されつつ、
家賃債務保証協会にも情報が登録されることがあります。
家賃債務保証協会は、大きく2つの協会が存在し、
①一般社団法人 全国賃貸保証業協会(LICC)
②一般社団法人 全国保証機構(CGO)
があります。
この協会に在籍している保証会社の審査に通す場合は、
家賃滞納歴を確認され、未払いがあった場合は審査を否決されるという流れです。
長期未払い、代位弁済歴があると、信用情報だけでなく保証会社間でも情報共有がされ、高リスクと判断されてしまいます。
簡単に言うと、家賃を滞納するリスクをある人は入居させないということです。
✓理由2:クレジット(信用情報)がブラック
クレジットカードやカードローンの滞納や未払い、自己破産などの信用時期があると、
その情報が信用情報機関(クレジット会社、保証会社など)に登録されてしまいます。
これがいわゆる「ブラックリスト」です。
ブラックリスト認定されてしまうと、8割以上の確率で審査落ちしてしまうのが現状です。
しかも、信用情報機関に登録された情報は5年~10年間残されることになります。
つまり、現在はすべて返済済みだったとしても、直近5年以内に何かしらの金融事故を起こしていた場合、その情報は筒抜けということです。
ご自身の信用情報は簡単に閲覧できますので、下記のブログを参考にしてみてください。

✓理由3:家賃が年収に見合ってない
審査通過の目安としては『収入の3分の1』までに家賃がおさまるようにすると審査通過の可能性が高まるといわれています。
【家賃の対する収入の目安一覧】
| 年収目安 | 月収目安 | |
| 家賃5.0万円 | 180万円以上 | 15万円以上 |
| 家賃5.5万円 | 192万円以上 | 16万円以上 |
| 家賃6.0万円 | 216万円以上 | 18万円以上 |
| 家賃6.5万円 | 228万円以上 | 19万円以上 |
| 家賃7.0万円 | 252万円以上 | 21万円以上 |
| 家賃7.5万円 | 264万円以上 | 22万円以上 |
| 家賃8.0万円 | 288万円以上 | 24万円以上 |
| 家賃8.5万円 | 300万円以上 | 25万円以上 |
| 家賃9.0万円 | 324万円以上 | 27万円以上 |
| 家賃9.5万円 | 336万円以上 | 28万円以上 |
| 家賃10.0万円 | 360万円以上 | 30万円以上 |
| 家賃10.5万円 | 372万円以上 | 31万円以上 |
| 家賃11.0万円 | 396万円以上 | 33万円以上 |
| 家賃11.5万円 | 420万円以上 | 35万円以上 |
| 家賃12.0万円 | 432万円以上 | 36万円以上 |
| 家賃12.5万円 | 456万円以上 | 38万円以上 |
※上記はあくまで一般的な審査基準です。保証会社各社でさらに属性毎のルールが異なる場合があります。
そして、上記は社会保険料、雇用保険、所得税、住民税、が控除される前の総収入です。
手取り額は上記表内の収入だと通常総収入の70-75%程度であることから、固定費比率(総収入に占める固定費の割合)を少なくしたい方は、家賃予算を1-2段階ほど下げることをオススメします。
理由は、固定費は精神衛生上日々の生活にマイナスに働くことが多いからです。
(一部の方は、気を引き締めて仕事に転換し結果へ繋げてさらに向上しようという方がいますが、少数派意見は度外視します)
家賃予算を下げることで、審査基準も下がりより入居審査が通りやすくなることもあります。
是非参考にしてみてください。
また背伸びして物件にあれこれと条件を多く求める人がおちいる傾向にあります。
言うまでもなく、条件のいい物件はその分家賃が高くなります。
最低限の条件としてエリアなど譲れない条件を設定することは必要ですが、
限られた予算の中でそれ以上を求めると、いつまで経っても物件は見つかりません。
その他の条件は叶えばラッキー、叶わなくても仕方ないくらいに割り切ることも大切です。
例えば、あまり欲張りすぎないほうが良い条件として挙げられるのは
・バルコニーの向き
・収納の広さ
・駅距離
・キッチンサイズ
・バストイレ別
等です。
条件をある程度妥協をすることで、物件の選択肢を事前に広げておきつつ、
徐々に自分の条件にあうものに絞るようなイメージで部屋探しをするのがベストです!
なお、広い部屋や収納が広めを希望する人も多くいますが、
使わない荷物を取り溜めておくスペースにも家賃は発生しています。
半年に1回断捨離をすることで、実は使わない不用品を洗い出すことができます。
つまり、使わないものは捨てることで、本来そのスペース分は無駄に家賃を支払うことなく節約できてかつ物を持ち過ぎないということで心もスッキリします。
適正なお部屋の広さを保てるように普段から整理整頓を心がけることをオススメします。
✓理由4:職業の印象が悪い
個人的には職業で人を差別するようなことは言いたくないのですが、
賃貸物件の大家さんなんかをやっている人は年齢層が高い人が多く、入居者の職業によっては悪いイメージを持っていることは事実 です。
例えば、大家さんから見た水商売のイメージは
・収入が不安定
・昼夜が逆転するので、近隣住民と騒音トラブルになる可能性がある
・金遣いが荒く、家賃滞納するかも知れない
・感情的で、社会常識が欠けている
大家さんが元々水商売をやっていたとかそういう特別な事情がない限り、水商売歓迎しますという人は少ないでしょう。
また補足になりますが、基本的に安定した仕事をしていて社会保険に加入している人であれば通る可能性が高いです。反対に収入が不安定になりがちな職業は審査に不利です。
例えば、
- ・無職
- ・生活保護受給者
- ・就職予定のない学生
- ・水商売や夜職
- ・派遣社員、契約社員
- ・個人事業主、フリーランス
- などが挙げられます。
- 「安定して家賃を払えるか」という点が審査通過可否のカギになります。
✓理由5:身なり、態度が悪い
意外に思われる方もいらっしゃるかも知れませんが、「人柄」も重要な審査の判断材料の一つです。
大家さんや管理会社は、入居者と少なくとも年単位の長期にわたる付き合いになります。
ゆえに対応がしっかりできる人、コミュニケーションが取れる人が好まれるのは当然のことです。
また、人柄に問題がある人は、近隣トラブルを起こしかねないと思われても仕方ありません。
そういった兆候は、普段の身なりや態度に表れます。
正直言って、人柄がどの程度の割合で審査に影響するかは分かりません。
ただ、1%でも審査通過の確率を下げてしまう可能性がある以上、人柄に問題がある人だと思われてしまうことは避けなければいけません。
・不動産会社に行くとき
・物件の内見に行くとき
・保証会社から電話がかかってきたとき
などは服装、態度には十分気を付けましょう。
できるだけ派手な格好は避け、清潔感を保ち、誠実に対応することが大切です。
3. 審査に落ちてしまった際の対処法

✔自己分析と原因の把握
上述したとおり、賃貸審査に落ちるパターンとしてはある程度限られてきます。
自分がどれかに当てはまるか、思い当たる節はないか、今一度振り返ってみましょう。
そして、自分には物件を借りる上で何がネックなのか?をまず明確にすることが大切です。
まずは己を知ることが第一歩です。
己を知ると言っても、深く悩む必要はなく、周囲の友達などに軽く相談するといいです。
仮に自身の詳細なことを相談する人がいない、相談したくないと思う場合は、最寄りの入居審査に強い不動産会社に相談することをオススメします。
✔審査のゆるい保証会社で再審査してもらう
審査というのは通常、1つの物件に対して1回~3回行われます。
1回目 1次審査…管理会社が用意した一番審査の厳しい保証会社で審査
信販系保証会社であることが多い
↓
2回目 2次審査…1次審査よりゆるい保証会社で審査
信用系保証会社であることが多い
↓
3回目 3次審査…最もゆるい保証会社で審査
独立系保証会社であることが多い
という流れで管理会社が提携している保証会社で審査を行います。
管理会社は大体5、6社の保証会社と提携していてその中から1、2、3社を選択して審査を行いますが、
1次審査は一番審査の厳しい保証会社であることがほとんどです。
何かしらネックがある方は、この信販系保証会社の1次審査と信用系保証会社の2次審査は通らないことが多いため、3次審査のにすべてを賭けましょう。
基本的には1次審査に落ちると管理会社から2次審査に移行してよいかの確認が入ります。
そこで了承することで自動的に再審査に移行する形になります。
✓収入のある親族に代理契約をしてもらう
代理契約とは入居者は自分で、契約者は別の方という構図になります。
家賃の引落や契約名義も代理で契約してくれた方になりますが、
契約者が変わる=審査の対象もその契約者の方に変わるため、
代理で契約される方が
・一定の収入がある
・緊急連絡先がある
であれば審査の土台に乗り審査通過率は上がります。
✓条件を緩和して別部屋に妥協して入居する
審査落ちしていまうということは言い換えると、
第三者(審査する側)からみて背伸びをしすぎているという風に評価されているわけです。
まずは背伸びをせず、身の丈に合った家賃帯の物件に条件を下げて物件を探すようにしましょう。
特に前述した「家賃が収入の3分の1以内に治まっているか」は大きなポイントです。
3分の1以内におさまっていても収入が不安定であったり、他に家賃滞納を不安視されるような要因がある場合はさらに抑えた家賃帯で探すことをお勧めします。
またエリアや間取りの条件を絞っている場合は、この点を妥協することで対象の物件が増えます。
選択肢を増やすことも審査通過率を上げるポイントになるため条件の見直しは重要です。
✓改善が難しいことは専門の不動産会社に相談する
自分のネックが何かがはっきりしたら、それがすぐに改善できるのかできないのかを区別しましょう。
例えば、身なりを整えたり、物件の条件を捨てて収入に見合った家賃の物件を探したりすることは誰にでもすぐにできることです。それだけで物件審査が通るようになるなら、すぐにでも改善して審査をかけてしまいましょう。
問題は、すぐには自分の力でどうにもならないネックです。
例えば家賃やクレジット返済の滞納歴、職種ネックなど。これらは、一人で悩んでいても仕方ありません。
デリケートな話なので、なかなか人に言いづらいこともあると思いますが、
専門の不動産屋ですべてを打ち明けてしまったほうが、物件探しの最短ルートをたどることができます。
なぜなら、不動産会社は過去にも同じようなお客さんをたくさん経験しており、そういった人たちがどうすれば審査に通るのかノウハウを持っているからです。
逆に、そこで嘘をついたり言いたくないことを隠してしまうと、不動産屋も正確な状況を把握できなくなり、適切な物件や保証会社をチョイスできなくなるので、自分自身のためにも正直に自分の状況を話しましょう。
4.まとめ
保証会社の審査に落ちる理由トップ5と、その対処方法をしっかり理解すれば、「落ちる=終わり」ではありません。多くの人が見落としがちなポイントを整理し、突破のためのアクションを具体化していきましょう。
賃貸審査に落ちてしまうと、次にどうすればよいか分からず不安になりがちですが、原因を整理できれば、次の申込みに向けた具体的な対策を立てることができます。
審査に落ちる理由は、主に①家賃の滞納履歴、②信用情報(CIC・JICC・KSCなど)の事故情報、③家賃が年収に見合っていないこと、④職業に対する印象、⑤身なりや態度、の5つに整理できます。
なかでも信用情報に事故情報が登録されていると、8割以上の確率で審査に落ちるとされ、その情報は5~10年程度残ります。まずはご自身の信用情報を確認したうえで、家賃は収入の3分の1以内を目安に物件を選ぶことが、審査通過への近道です。
また、水商売や無職、フリーランスなど収入が不安定になりがちな職業や、内見・電話対応時の身なり・態度も、大家さんや管理会社の判断材料になります。滞納や収入面に問題がなくても、これらの印象で不利になるケースがある点には注意しましょう。
審査に落ちてしまった場合も、諦める必要はありません。
・自分に当てはまる原因を客観的に把握する
・1次審査(信販系)で落ちても、2次審査(信用系)・3次審査(独立系)と、より通りやすい保証会社での再審査を待つ
・収入のある親族に代理契約をしてもらう
・家賃帯やエリアの条件を妥協して選択肢を広げる
といった方法で、通過の可能性を高めることができます。
加えて、申込み前に本人確認書類や収入証明などの必要書類を漏れなく揃え、不備のない状態で申込むことも、余計な審査落ちを防ぐ基本的なポイントです。
信用情報の事故歴や家賃滞納歴など、自分の力だけではすぐに改善できない事情がある場合は、一人で抱え込まず審査に詳しい不動産会社へ早めに相談することが、最短で部屋探しを成功させるポイントです。
エース不動産では、保証会社ごとの審査傾向を踏まえた物件のご提案や、審査に落ちてしまった後の申込方針の立て直しについて、多くのご相談をお受けしています。過去に審査落ちや家賃滞納を経験された方も、まずはお気軽にご相談ください。
5.よくある質問(Q&A)
一般的に、保証会社や不動産業者は理由を詳しく伝えません。ただし、信用情報の状況や預金額など、ユーザー自身が確認できる情報をもとに自己分析を行うことが重要です。
はい。信用情報は、CIC、JICC、KSCの3機関から本人確認のうえ閲覧可能です。各機関の公式サイトより、手数料約1,000円で確認できます。
主な原因は、信用情報に長期の滞納や自己破産、延滞履歴があることです。また、預金不足や不安定な職歴、信用事故歴も審査通過を難しくします。
後続の方法として、信用情報を改善し一定期間経過させる、他の保証会社を検討する、家賃を下げる条件で再申込みする、または専門の不動産会社に相談し、信頼できるプランを提案してもらうことが効果的です。
信用情報の傷や滞納歴は、一般的に最大で5年から10年で解除・削除されることが多いです。それまでの期間は審査のハードルが高くなるため、その間は信用回復に努めることが重要です。遅延や滞納が解消していない場合は、その信用情報がクリアになるまで待つのが最も確実な対策です。
Tweet
(SNSでフォローorシェアをして備忘録を残しておいてください。)
(この記事は5分で読めます)
↓↓審査突破のコツをYouTube動画でも解説しています↓↓
⇩ご来店/お電話の予約はこちらから
ご予約受付カレンダー
無職の方でも借りれるエース不動産管理物件はこちら↴
※公開物件はほんの一部です。(会員登録は無料です)
賃貸審査突破のエース不動産ができること。
| この記事の監修者 若井 直也 業界歴 10年 | 株式会社A-S(エース不動産)代表取締役。 大手出版社→ゲーム開発会社で経理及び経営管理に従事。 その後大手不動産会社(アパマンショップ)で1年で店長まで上り詰め、独立。 創業2年目で、大借金を負い、保証会社のブラックリスト入り。 同じ経験をした人を救うべく、保証会社と不動産賃貸事業の複合業態を自社で始める。 そこで培ったノウハウを、YouTube、TiKToK、BLOGを通じて展開。 中小企業庁及び東京都知事の「経営革新計画」で本施策の認定を受理。朝日新聞社のマイベストプロ(専門家紹介サービス)賃貸審査突破の専門家として随時掲載。賃貸審査が通るための情報を日々配信。 動画登録者数は35,000人超え。自社非公開物件の会員数は25,000人を突破。 |
カテゴリ:保証人、保証会社でお困りの方必読情報 / 投稿日付:2026/09/13 17:57
セゾンカードが提供する家賃保証。
クレディセゾンの審査を突破する方法と、審査落ちした時の対処方法。審査の基準や特徴を大公開!
(この記事は約6分で読めます。)
| この記事の監修者 若井 直也 業界歴 10年 | 株式会社A-S(エース不動産)代表取締役。 大手出版社→ゲーム開発会社で経理及び経営管理に従事。 その後大手不動産会社で1年で店長まで上り詰め、独立。 創業3年目で、大借金を負い、保証会社のブラックリスト入り。 同じ経験をした人を救うべく、保証会社と不動産賃貸事業の複合業態を自社で始める。 そこで培ったノウハウを、YouTube、TikTok、BLOGを通じて展開。 中小企業庁及び東京都知事の「経営革新計画」で本施策の認定を受理。 国の支援のもと、賃貸審査が通るための情報を日々配信。 動画登録者数は35,000人、SNS総登録者数は5万人突破。自社非公開物件の会員数は18,000人を突破。 |
目次
1 クレディセゾンの概要
2 クレディセゾンは信販系保証会社
3 なぜ審査基準が厳しいのか
4 審査に必要な書類
5 属性ごとの審査基準
6 保証料
7 審査期間
8 審査を突破する方法
9 審査に落ちてしまったときの対処方法
10 まとめ
11 よくある質問(FAQ)
1.クレディセゾンの概要
社名:株式会社クレディセゾン
本社所在地:東京都豊島区東池袋3-1-1 サンシャイン60・52F
事業開始:1951年5月1日
資本金:759億29百万円
従業員数:18,310名
2.クレディセゾンは信販系保証会社
保証会社には3つのレベルがあります。
レベル高
↑ 信販系保証会社
↑ 信用系保証会社
↑ 独立系保証会社
レベル低
下から上に行くほど審査の難易度が上がります。クレディセゾンはこの「信販系保証会社」の中でも最上級の審査の厳しさを誇っています。なお信販系保証会社にはほかにも以下のようなところがあります。
株式会社アプラス
株式会社エポスカード
株式会社ジャックス
株式会社クレディセゾン
株式会社セディナ
株式会社ライフ
このようにクレジットカード会社系の会社の顔ぶれがうかがえます。
「セゾンの家賃保証」の契約者がセゾンカードの新規申し込みをした場合、カード年会費や優待サービスが受けられる等の特典が付きます。
また、家賃や保証料をセゾンカードで支払う場合にポイントの還元などの優遇も受けられます。
3.なぜ審査基準が厳しいのか
クレディセゾンは、審査の基準をする際に、下記を重要視します。
①金融情報が焦げ付い(ローンやクレカ支払いの遅延がないか)てないか
②CIC,JICCで家賃滞納履歴が確認できるか
③審査要件(保証会社毎のチェック項目)をクリアしているか
④反社会勢力に該当しないか
この4要件です。
とはいえ、この要件は他の保証会社でも該当要件に当てはまることがありますが、クレディセゾンの場合は①と②をチェックするという点が審査の難易度を上げているポイントです。
通常は「①&③&④」か「②&③&④」ですが、「①~④」全てをクリアしないと審査が通らないということです。そのため、審査が通る方というのが限られてくるということになります。
また、保証会社各社の直近5年間の審査通過率の遷移です。(弊社実績)
過去に家賃滞納歴やクレジットカードの滞納歴がある方が、家賃8~10万(都内で標準的な一人暮らし用のワンルーム、1K)の物件で審査をかけた場合の通過率を表しています。

4. 審査に必要な書類
- 基本的な必要書類の事例 -
・身分証明書(両面)
・健康保険証(両面)
・収入証明書(源泉徴収票or給与明細or確定申告書など)
・在籍証明書(必須ではありません)
・内定通知書(採用証明書)
| 属性 | 必要書類 |
| 未成年 | 親権同意書 |
| 自営業者 | 確定申告書、納税証明書など |
| 内定者・転職者 | 内定通知書、通帳コピーなど |
| 生活保護受給者 | 保護決定通知書(受給額がわかるもの) |
| 年金受給者 | 年金受給証明書(受給額がわかるもの) |
| 外国籍 | 在留カード、特別永住者証明書 |
| 夜職 | 通帳コピー |
なお、上記のような追加書類を求められた場合、審査が通る見込みは一気に高くなります。社内審査で否決する場合は、上記必要書類を求められる前に審査落ちの連絡がくるためです。
私たちの業界ではこれを『審査に乗った』という風にも言います。
無職・夜職・アルバイトの場合、仕事をしているしていないに問わず審査が非常に通りずらいです。そのため、一般的な不動産会社の営業担当からは「在籍会社を利用する手法」を提案されます。当社としては、在籍会社はリスクと費用がかかるため推奨しません。
ですが、在籍会社を利用する場合も一定の技術や経験が必要です。1つ例をあげるとすると、現職と前職の在籍会社に業種や職種で関連性が全くないと審査が通らない可能性が高くなります。
理由や改善方法は、別コラム(コチラ)にて掲載します。
5.属性ごとの審査基準
クレディセゾンの入居審査は前述したように厳しいです。
家賃の支払い能力だけでなく個人信用情報まで調べられます。
そのため5~10年以内に傷があるブラックリストだとほぼ落ちます。
継続的に家賃が払える状況なのか確かめるため、本人の職業や勤続年数などもチェックします。
将来的な視点で収入が低い、もしくは収入が不安定、預貯金が少ないなどの方は
審査が通りにくい傾向があります。
反対に「安定して家賃を払ってもらえる」と判断されれば、審査に通る可能性が高くなります。
『収入が不安定』とされる属性は、例えば、
- ・無職
- ・就職予定のない学生
- ・水商売や夜職
- ・派遣社員、契約社員
- ・個人事業主、フリーランス
- などが挙げられます。
◇無職の場合
無職の場合は家賃を支払える根拠を示すのが難しいためかなり通りにくいです。
家賃2年分(24ヶ月分)の貯金がある、内定が決まっているなど、支払い能力が示せるなら
審査に通る可能性はあるので相談してみましょう。
◇外国籍の場合
審査通過は可能です。
申し込み時に「在留カード、特別永住者証明書」が必要となります。
◇未成年の場合
未成年でも基準をクリアすれば通ります。
家賃の支払い方法を説明したり、「法定代理人同意書」を提出すれば大丈夫です。
◇生活保護の場合
家賃の支払い能力を示せれば通ります。
毎月固定でお金が入ってくるという点から無職より優遇されます。
また収入に対して家賃が高すぎる場合も審査に不利となります。
また収入に対して家賃が高ければ高いほど審査通過の可能性は下がります。
目安としては『収入の3分の1』までに家賃がおさまるようにすると審査通過の可能性が高まるイメージです
【家賃の対する収入の目安一覧】
| 年収目安 | 月収目安 | |
| 家賃5.0万円 | 180万円以上 | 15万円以上 |
| 家賃5.5万円 | 192万円以上 | 16万円以上 |
| 家賃6.0万円 | 216万円以上 | 18万円以上 |
| 家賃6.5万円 | 228万円以上 | 19万円以上 |
| 家賃7.0万円 | 252万円以上 | 21万円以上 |
| 家賃7.5万円 | 264万円以上 | 22万円以上 |
| 家賃8.0万円 | 288万円以上 | 24万円以上 |
| 家賃8.5万円 | 300万円以上 | 25万円以上 |
| 家賃9.0万円 | 324万円以上 | 27万円以上 |
| 家賃9.5万円 | 336万円以上 | 28万円以上 |
| 家賃10.0万円 | 360万円以上 | 30万円以上 |
| 家賃10.5万円 | 372万円以上 | 31万円以上 |
| 家賃11.0万円 | 396万円以上 | 33万円以上 |
| 家賃11.5万円 | 420万円以上 | 35万円以上 |
| 家賃12.0万円 | 432万円以上 | 36万円以上 |
| 家賃12.5万円 | 456万円以上 | 38万円以上 |
※上記はあくまで一般的な審査基準です。保証会社各社でさらに属性毎のルールが異なる場合があります。
そして、上記は社会保険料、雇用保険、所得税、住民税、が控除される前の総収入です。
手取り額は上記表内の収入だと通常総収入の70-75%程度であることから、固定費比率(総収入に占める固定費の割合)を少なくしたい方は、家賃予算を1-2段階ほど下げることをオススメします。
理由は、固定費は精神衛生上日々の生活にマイナスに働くことが多いからです。
(一部の方は、気を引き締めて仕事に転換し結果へ繋げてさらに向上しようという方がいますが、少数派意見は度外視します)
家賃予算を下げることで、審査基準も下がりより入居審査が通りやすくなることもあります。
是非参考にしてみてください。
6.保証料
2026年現在では、下記です。
①初回保証料:総家賃の50%(最低額は20,000円)
②月額保証料:総賃料の1%
③更新料 :なし
①は、最初だけ払います。
②は、毎月払います。
保証料は、賃貸契約の初期費用に含まれますが、基本的にはカード支払いができない属性の支払い項目です。そのため、一括で支払いをする必要があります。
初期費用が捻出しづらい方や、初期安で物件を探したい方はツライところです。
---
【裏技】
仮に、物件が空室期間が6ヶ月など、難有りな物件の場合は、初回保証料を貸主(大家さん)に負担してもらうという交渉ができます。
通常の礼金をゼロにするよりも、交渉しやすいこともあるので、空室期間が長いかどうかを仲介会社に聞いてみるといいかもしれません。
---
他の保証会社との違いは、更新料がない代わりに、月額保証料があるというイメージです。
ですが、この月額保証料は掛け捨てしているだけの無駄払いに見えますが、セゾンの場合、家賃は自動引き落としです。そのため、自動引き落としではない場合、家賃は振込みですがその際に銀行に払う振込手数料(220円~770円)がかからないという点が大きなポイントです。
また、振込に行くという手間がかからないのも大きなポイントです。手間なく、振込手数料なく支払えるというのが「①」を支払う最大のメリットです。
7.審査期間
通常:3-7日程度
審査落ち:即日
上記はあくまで目安です。また、保証会社の審査が完了しても、大家さんの最終審査が完了しないと、申込者に審査通過連絡がいかない場合もあります。
審査期間が通常よりも難航する場合は、この期間よりも超える場合があります。具体的には以下の理由によります。
・長期休業中(年末年始、GW、お盆)
・管理会社が大家さんと連絡が取れない
・大家さんからの連絡が遅い
いずれも大家さんと管理会社の事情によります。そのため、不動産仲介(客付け)会社を挟んでの取引となる場合、時期を早めるには交渉力が必要です。
審査には時間がかかるため、急いで引っ越したい場合は要注意。
具体的には、前述した通り審査期間は1-3日間かかります。もし今すぐ(一週間後など)に引っ越したいと考えている場合は、できる限り早く動き出すようにしましょう。
保証会社の審査が終わった後は、管理会社と大家さんの審査に進むことになります。
ここで仮に審査に必要な書類の提出が遅れたり、本人確認の電話に対応できなかったりすると追加で日数がかかることに。
もし電話に出られなかった時は、すぐに折り返すようにしてください。
8.審査を突破する方法
ズバリ、審査に自信がない方は、下記を試してみてください。
①連帯保証人が付けれる方:申込=審査をする“前に”、連帯保証人を付けれるということをアピールする。
②預貯金がある方:申込=審査をする“前に”、家賃×24ヶ月分が貯っている預金通帳を提出できることをアピールする。
③申込書は自筆で書くようにする。
④審査が緩い保証会社で二次審査をしてもらう。
①は、どの保証会社でも提案を受けると、好印象を受けます。そのため、親や親類が支援してくれる場合は遠慮なくスネをかじりましょう。とはいえ、1つリスクがあるとすると、親から「保証会社に入るのになぜ、俺(私)が連帯保証人になるんだ?そんな物件やめてしまえ」という思わぬ反感を買うことがあります。
②は、収入や勤務期間、雇用形態などで不安がある方がとるといい方法です。その際、預貯金の目安は家賃の1年半~2年分貯まっていると安全圏内です。
③は、代筆が不可なことがあるためです。申込書の記入は、不動産会社の人が代筆してくれることがありますが、審査が厳しい保証会社の場合は、代筆を見抜いて審査否決を出す場合があります。
これは、私たちの業界では凡ミスと言われるレベルですが、新人営業マンの場合、よくこれをやります。。
そうなってしまっては、遅いため事前に回避できるリスクは失くすように努めましょう。
④は、最も現実的な方法の1つです。
保証会社の審査というものは不運に落ちてしまうことがあります。その理由は不明確ですが、管理会社も保証会社からその内容を聞かされることはありません(例外を除く)。
そのため、一般的には、管理会社は保証会社の一次審査で通らなかった人ように他の保証会社で審査をしてくれます。これを「二次審査」と呼びます。
具体的に言うと、
一次審査:クレディセゾン【審査NG】
↓
二次審査:全保連【審査NG】
↓
三次審査:いえらぶパートナーズ【審査OK】
という流れです。最後のいえらぶパートナーズで審査が通れば、申込者は審査が通り、契約に進むことができます。
結局、大家さんは家賃が滞りなく入金されればよく、申込者は審査が通れば保証会社がどこでもいいという考えがあります。
そのため、一次審査でNGだったとしても、二次三次と諦めずに不動産会社に審査をしてもらうように交渉しましょう。
※ただし、家賃に対して収入が低すぎることや、そもそも無職やネットに名前が悪評として掲載されている場合は、この限りではありません。
9.審査に落ちてしまったときの対処方法
前述の通り、セゾンの審査は非常に厳しいため、セゾンだけで入居審査をすることはほとんどありません。
多くの管理会社が、審査否決後にその他の保証会社で審査をしてくれます。ですので、もし審査落ちしても安心してください。
ただし、管理会社の担当者に対して、悪評を受けるような対応はしないように心がけましょう。ここが重要です。
悪評を受けるポイントをいくつか挙げると以下の通りです。
①審査に必要な付随書類(収入証明書、所得証明書、身分証明書等)の提出が申込後3日経っても提出しない
②本人確認の電話時に、横柄な態度を取る
③管理会社立会いのもとで内見するときに、服装(派手or不清潔)・言動(タメ口、だらだら話など)・態度(横柄や不愛想)などをすること。
こういった相手にマイナスポイントを与える行為は、管理会社の担当者の方が、「何となくこの人を入居させたらトラブル起こしそうだから、セゾンが落ちたら断ってしまおう」という結果になりかねません。
本来は他の保証会社でも審査ができたものですが、もったいないことになります。
上記に挙げた例は一部です。要点は、“自分がされて嫌なことはしない”ということです。逆に言葉は悪いですが、その一瞬だけ猫をかぶればいいのです。
その他の対処法としては、以下のようなものがあります。
①連帯保証人をつける
②両親など、親族の名義で代理契約をしてもらう
①連帯保証人をつける
保証会社によっては、連帯保証人をつければ審査が通りやすくなるということがあります。
審査が不安で頼れそうな人がいる場合は、連帯保証人をつけて申し込むのがおすすめです。
連帯保証人というのは大きな責任が伴うため、お願いする時は親族など身近な人にしてくださいね。
連帯保証人も入居者と同じで収入などの審査があります。
目安として、審査を受ける家賃の36倍以上の収入がある1-2親等(両親や祖父母)の親族だと保証会社側に了承してもらえる可能性が高いです。
また、もし連帯保証人をつけられる場合は「保証会社を使わないで契約したい」と交渉してみるのも一つの手です。
大家さんにとっては保証会社を利用するよりもリスクが伴うため了承してもらえる確率は高くないですが、ダメでもともとくらいの感覚で相談してみましょう。
②両親など、親族の名義で代理契約をしてもらう
代理契約とは、入居する人以外の別の人に契約してもらう方法です。
滞納歴などが理由で入居予定者の信用情報に傷があり、本人の名義で契約が難しい時に有効な方法です。
代理契約者の条件としては、前述した連帯保証人とほとんど同じです。
代理契約をする際には大家さんの許可が必要になため、希望する場合は必ず不動産屋にあらかじめ相談するようにしてください。
10.まとめ:セゾン賃貸保証の通過のポイントと注意点
セゾン賃貸保証は、クレジットカードの信用情報をもとに審査を行う信販系の保証会社であり、独立系・信用系の保証会社と比べて審査基準はやや厳しめです。
特に、次のような金融トラブル歴がある方は、審査落ちのリスクが高くなります。
・家賃や携帯料金の滞納歴
・クレジットカードやローンの返済遅延
・信用情報機関(CICやJICC)に事故情報が登録されている
一方、クレジットヒストリーが良好で、安定した収入・長い勤続年数があり、家賃負担が月収の3分の1程度に収まっている方は、比較的スムーズに審査が通る傾向にあります。
セゾン賃貸保証の審査に備えるには、次の準備が効果的です。
・CICやJICCで自分の信用情報をあらかじめ確認する
・無理のない家賃設定に見直す(目安は月収の3分の1以下)
・源泉徴収票や在籍証明など、必要書類を正確に揃える
・連帯保証人を付けられる場合は、申込前にその旨をアピールする
保証料は、初回保証料が総家賃の50%程度(最低20,000円)、月額保証料が総賃料の1%が目安で、更新料はかかりません。初期費用として一括で用意する必要があるため、資金計画に組み込んでおきましょう。
なお、セゾンの審査に落ちた場合でも、それだけで住まいを諦める必要はありません。多くの管理会社は、一次審査で否決になった後、別の保証会社での審査(二次審査)を検討してくれます。審査結果を待つ間の書類提出や、担当者とのやり取りの印象も、その後の審査に影響することがあるため注意しましょう。
また、審査に不安がある方ほど、物件選びと同じくらい「不動産会社選び」が重要です。審査に強い不動産会社であれば、セゾン以外の保証会社への切り替え提案、保証会社ごとの審査傾向を踏まえたアドバイス、審査落ち後の再審査対応など、状況に応じたサポートを受けられます。
エース不動産では、セゾン賃貸保証を含む多数の保証会社の審査対策を行ってきました。過去に審査落ちや滞納の経験がある方も、一人で悩まず、まずはお気軽にご相談ください。
11.よくある質問(FAQ)
信販系保証会社のため、クレジットカード審査と同等レベルで信用情報が確認されます。金融事故歴や滞納履歴がある場合は特に厳しくなります。
勤務先や雇用形態、収入状況、転職理由などを細かく聞かれるケースがあります。申込内容と相違があると審査落ちにつながるため注意が必要です。
本人確認書類(運転免許証・マイナンバーカードなど)、収入証明書類(源泉徴収票・確定申告書・給与明細)が基本です。場合によっては在籍証明や内定通知書も必要になります。
クレジットカードやローンの延滞履歴、収入の不足、雇用形態の不安定さ、書類不備、本人確認の不一致などが代表的な理由です。
他の独立系や別の信販系保証会社を利用する、家賃前払いを提案する、不動産会社に相談して条件に合った物件を探すなどの方法があります。
Tweet
(SNSでフォローorシェアをして備忘録を残しておいてください。)
ご予約受付カレンダー
エース不動産ができること。
審査なし物件はこちら↴ ※公開物件は弊社物件の一部です。
(登録は無料です)
カテゴリ:保証人、保証会社でお困りの方必読情報 / 投稿日付:2026/09/13 12:16
やばい物件を避ける!保証人不要物件でみるべきポイント!

Tweet
(この記事は、約5分で読めます)
目次
1. 保証人不要の賃貸物件とは
1.1 保証人不要の賃貸物件はやばいと感じるのはなぜか
1.2 保証人不要で借りられる物件は増加している
1.3 保証人不要の賃貸物件を借りるメリット
2. 保証人不要の物件が増加してる理由とは
2.1 保証人の代わりに保証会社を利用しているから
2.2 申込が増えて空室の期間を短くできるから
2.3 短期契約の物件だから
3. 保証人不要のやばい物件の特徴とは
3.1 保証会社を利用しなくても借りられる
3.2 入居審査がほぼない
3.3 初期費用や家賃が相場とかけ離れている
4. 保証人不要の物件を探す時のポイントと注意点
4.1 保証会社をチェックする
4.2 契約期間をチェックする
4.3 初期費用をチェックする
4.4 ハザードマップをチェックする
4.5 内見で実際に足を運んでみる
4.6 他の物件と比較して検討する
5. まとめ
6. よくある質問(FAQ)
賃貸物件の中には、保証人なしで契約できるものがあります。
保証人が見つからない方にとっては嬉しいですが、「やばい物件じゃないのか」と不安に感じてしまうこともあるかもしれません。
この記事では、保証人不要のやばい物件に見られる特徴や、保証人不要の物件を探すときの注意点を解説していきます。
1. 保証人不要の賃貸物件とは

賃貸における保証人とは、借主の支払い能力がなくなったときに、貸主に対する支払い義務を代わりに負う人のこと です。
基本的には契約者と同じ責任を負う「連帯保証人」という位置づけになり、入居者が家賃を滞納したり設備などを破損してしまったりしたら、その分の費用を支払わなければいけません。
そのためリスクを回避したい貸主にとって、保証人は確保しておきたい安心材料といえます。
ただ、中には保証人不要の賃貸物件もあります。
保証人なしで契約できるため、「連帯保証人を頼める親族なんていない!」という方でも賃貸物件を借りられます。書類を準備する手間も省けるでしょう。
✔「保証人不要の賃貸はやばい」と感じてしまうのはなぜ?
では、なぜ「保証人不要の賃貸物件=やばい」と感じるのでしょうか?
理由の一つは、隣人トラブルのリスクです。
通常の賃貸物件を借りることができない「やばい人」が隣人となったら、騒音や悪臭などのトラブルにつながるのではないかとイメージしてしまいます。
また、物件自体に不安を感じる方もいます。
先ほどお伝えしたように、貸主にとって保証人はリスク回避のため確保しておきたい存在です。それなのに保証人不要ということは、それだけ人が集まりにくい条件の物件ではないかと疑問を抱くかもしれません。
ですが、「保証人不要の賃貸=やばい」とは限りません のでご安心ください。
✔保証人不要で借りられる物件は増加している
実は、保証会社不要の賃貸物件は増加している傾向にあります。
(出典:国土交通省説明参考資料 p8 )
国土交通省の資料によると、連帯保証人が必要な賃貸契約は2010年の場合79%(連帯保証人のみ57%、連帯保証人+保証会社22%)でした。
一方、2021年には12%(連帯保証人のみ8%、連帯保証人+保証会社3%、保証会社が別途連帯保証人を追加1%)にまで激減しています。
一昔前とは異なり、今では連帯保証人を求める賃貸物件の方が少ないということになります。
一人暮らしの高齢者が増加していたり、現代では人間関係が希薄化していたりするため、連帯保証人の代わりに保証会社を利用する契約が増加しているようです。
以上のことから、保証人不要で借りられる物件だからといってやばいわけではないとわかるでしょう。本当にそうなら、賃貸物件のほとんどがやばいことになってしまうからです。
問題のない物件が多いので、ご安心ください。
✓保証人不要の賃貸物件を借りるメリット
連帯保証人を立てにくい方にとって、保証人不要の賃貸物件は大きなメリットです。
そもそも保証人を頼めそうな人がいないというケースではもちろん、親族はいるけど頼れる関係性ではなかったり、収入が安定していなかったりするケースでも問題なく借りることができます。
また、契約をスピーディーに行いやすいのもメリットです。保証人が必要な場合、住民票や印鑑証明書などを準備しなくてはいけません。
保証人不要の賃貸物件なら、保証人関連の契約にかかる手間と時間を省略できます。
2. 保証人不要の賃貸がある3つの理由
保証人不要の賃貸物件は貸主にとってデメリットが大きそうですが、
なぜそのような物件があるのでしょうか?
主な理由は、以下の3点です。
・保証人の代わりに保証会社を利用しているから
・入居者が集まりやすくなって空室の期間を短くできるから
・短期契約の物件だから
✔保証人の代わりに保証会社を利用しているから
保証人不要で借りられる理由は、賃貸物件の多くで保証会社を利用しているからです。
入居者の代わりに保証会社が支払いを保証してくれるため、貸主としては無収入のリスクを減らすことができます。
個人の保証である連帯保証人よりも、会社が保証する仕組みの方が安心感は大きいと言えます。
そのため、「保証会社と契約してもらうから保証人を準備しなくても大丈夫」と判断する場合が多いです。
✔入居者が集まりやすくなって空室の期間を短くできるから
賃貸物件には「ペット可」「楽器可」などのさまざまな条件がありますが、
厳しすぎると借りたいと考える人も減ってしまいます。
貸主にとって重要なのは家賃収入なので、部屋が埋まらない空室期間は少しでも短くしたいものです。
保証人不要という条件にすれば、保証人を準備できない人からも選ばれやすくなるため、空室の期間を短くできる効果が期待できます。
✔短期契約の物件だから
契約期間があらかじめ決められている賃貸借契約を、「定期借家契約」と言います。
原則として契約更新ができないので、期間満了となったら退去することになります。
つまり、家賃滞納や迷惑行為といったルールを守れない住民がいたとしても契約終了できることから、トラブルを回避しやすいというメリットがあります。
普通借家に比べると入居条件のハードルを下げやすいため、入居者を獲得するために保証人不要で契約できるよう設定しているケースが多いようです。
3. 保証人不要のやばい物件に見られる特徴とは?

エース不動産では訳あり物件や事故物件を一切取り扱っておりませんが、良くない不動産会社に相談してしまうとハズレ物件を提案されるかもしれません。
保証人不要のやばい物件によく見られる特徴は、以下の3点です。
・保証会社を利用しなくても借りられる
・入居審査がほぼない
・初期費用や家賃が相場より極端に安い
✔保証会社を利用しなくても借りられる
保証人不要の賃貸物件は増加していますが、これは保証会社を利用するケースが増えていることが大きな理由です。
しかし、保証人不要なうえに保証会社との契約も必要ない賃貸物件となると、家賃などを保証してくれる存在がいません。貸主にとってはリスクが高い条件です。
それでも部屋を貸すということは、それだけの事情がある物件なのかもしれません。
✔入居審査がほぼない
部屋を借りたい場合は、基本的に入居審査が必要です。
家賃の支払い能力があるか、常識がありそうかチェックすることで、入居後のトラブルを防ぎます。
貸主側からするとリスク回避のために重要ですが、入居審査がほとんどない場合は何かしらの事情がある可能性が考えられます。
✔初期費用や家賃が相場より極端に安い
入居者にとっては、初期費用や家賃はできるだけ安い方が良いですよね。
しかし、物件を貸す側からすると必要な費用ですし、仲介手数料は仲介業者に対する成功報酬です。そのため、通常は安すぎる金額に設定しません。
相場に比べて極端に安い場合は、借主が集まりにくい原因があると考えられます。
4. 保証人不要の物件を探すときのポイントや注意点

安心安全な保証人不要の物件を探すために、以下の6つのポイント・注意点をチェックしてみてください。
・保証会社をチェックする
・契約期間をチェックする
・初期費用をチェックする
・ハザードマップをチェックする
・内見で実際に足を運んでみる
・いくつか物件を比較して検討する
✔保証会社をチェックする
保証会社との契約が必要な場合は、どのような会社なのかチェックするのがおすすめです。
入居者が保証会社を選ぶことは、基本的にできません。貸主や管理会社の指定する保証会社と契約を結ぶケースがほとんどです。
会社によっては、ネット上で口コミやサポート内容を確認できる可能性があります。自分と似ている人の審査結果はどうだったか、入居者に対するサポートはあるかなど、一度チェックしてみてください。
✔契約期間をチェックする
先ほどお伝えしたように、賃貸物件の中には定期借家契約のものもあります。
6ヶ月や1年など、決められた期間が満了となったら退去することになるので、ご注意ください。
また、普通借家だとしても自動更新されない場合は、再度契約する際に新しい条件が提示される可能性もあります。
✔初期費用をチェックする
保証人不要の賃貸物件の中には、初期費用が高く設定されている物件があります。
保証人がいない分、万が一家賃滞納などのトラブルが起きたときに向けて敷金礼金を高くしたり、手数料をとっていたりするようです。
似たような条件の部屋と比較して、初期費用が割高ではないかチェックしましょう。
逆に極端に安い場合は、入居者が集まりにくいような事情がある可能性もあります。
✔ハザードマップをチェックする
気になる物件があれば、ハザードマップでチェックしてみましょう。
地震や大雨といった災害による被害のリスクを確認できます。
ハザードマップのチェックは、どのような物件でも大切なことです。
しかし、保証人不要だったり初期費用が安すぎたりなど、入居者にとって条件が良い場合はそれだけの事情があるかもしれないとお伝えしました。
もしかしたら、災害リスクが高いために入居者が集まらないのかもしれません。安全な場所で暮らすためにも、自治体で公開されているハザードマップをご確認ください。
✔内見で実際に足を運んでみる
賃貸物件を借りるときには、できるだけ内見を申し込みましょう。
写真やデータだけではわからないような部分まで細かくチェックできます。
何を優先するかは入居者によって違いますが、よく見られるポイントは日当たりや壁・床の汚れ具合、収納スペース、共有部分、周辺の施設などです。
特に、保証会社との契約が必要なかったり初期費用や家賃が安かったりする物件なら、より慎重に確認することをおすすめします。
入居者にとって条件が良い理由がわかれば、安心して契約しやすいでしょう。
✔いくつか物件を比較して検討する
賃貸物件を選ぶ際は、部屋同士を比較することが大切です。
1件目で決めてしまうと、賃貸物件や周辺環境に関する問題に気づくことができずに、入居してから後悔してしまうかもしれません。
また、いくつか物件を比べることで「日当たりの良さは大切だな」「エレベーターがないのはつらいかも」というように、新しい発見が生まれる可能性があります。
望む条件に当てはまる物件が複数ある場合は、できるだけ比較して検討してみてください。
5. まとめ|エース不動産なら安心安全な保証人不要の賃貸物件をご紹介します
保証人不要の賃貸物件は、連帯保証人を用意できない人でも契約できる便利な仕組みですが、「やばいのでは」と不安に感じる方も少なくありません。
結論から言うと、保証人不要だからといって必ずしも「やばい物件」とは限りません。国土交通省の資料でも、連帯保証人のみで契約する割合は年々減少しており、保証会社を利用する契約が主流になっています。保証人不要の物件が増えているのは、貸主が保証会社によってリスクを回避できるようになったこと、空室期間を短縮したいというニーズ、定期借家契約でトラブルを避けやすいことなどが理由です。
ただし、次の3つの特徴に当てはまる物件には注意が必要です。
・保証会社も連帯保証人も不要で借りられる
・入居審査がほとんど行われない
・初期費用や家賃が相場から極端にかけ離れている
こうした特徴がある場合、入居者が集まりにくい何らかの事情を抱えている可能性があります。安心して契約するためには、次の6つのポイントを確認しておきましょう。
・保証会社の口コミや信頼性をチェックする
・契約期間(定期借家かどうか)を確認する
・初期費用が相場と比べて高すぎ・安すぎないか確認する
・ハザードマップで災害リスクを確認する
・必ず内見して設備や周辺環境を確認する
・複数の物件を比較して検討する
エース不動産では、保証人や保証会社に不安がある方への物件紹介を数多く行ってきました。保証人不要の物件を検討する際は、一人で判断せず、審査に詳しい不動産会社へ相談することをおすすめします。
6. 保証人不要物件に関するよくある質問(FAQ)
「保証人不要=やばい」とは限りません。 国土交通省の資料によると、現代では連帯保証人が必要な賃貸契約の方が少ないほど、保証人不要の物件は増加しています。これは、保証人の代わりに「保証会社」を利用する契約が主流になったためで、貸主はリスクを回避できています。過度に不安を感じる必要はありません。
以下の特徴を持つ物件は、入居者が集まらない、またはトラブルを抱えている可能性があるため注意が必要です。
1. 保証会社を利用しなくても借りられる(家賃保証が全くないため貸主のリスクが高すぎる)。
2. 入居審査がほぼない(家賃支払い能力や人柄をチェックしていない)。
3. 初期費用や家賃が相場より極端に安い(入居者を集めるための深刻な事情がある可能性)。
以下の6つのポイントをチェックしてください。
1. 保証会社:指定された保証会社をネットでチェックし、口コミやサポート内容を確認する。
2. 契約期間:定期借家契約ではないか(期間満了で退去となる)。
3. 初期費用:保証人不要の代わりに初期費用が割高になっていないか、または極端に安くないか確認する。
4. ハザードマップ:災害リスクが高くないか、自治体の情報を確認する。
5. 内見:必ず足を運び、日当たりや共有部分、周辺環境をチェックする。
6. 比較検討:複数の物件と比較し、客観的に問題がないか判断する。
主な理由は3点あります。
1. 保証会社の利用:連帯保証人よりも会社による保証の方が貸主にとって安心感が高いため。
2. 空室期間の短縮:保証人不要にすることで、保証人を準備できない層の申込が増え、空室期間を短くできるため。
3. 短期契約(定期借家):契約期間が短い(または更新なし)ことで、貸主はトラブル発生時のリスクを回避しやすくなるため。
以下の2点が大きなメリットです。
1. 契約しやすい:連帯保証人を頼める人がいない、または頼める関係性ではない方でも問題なく借りられる。
2. 契約がスピーディー:保証人関連の書類(住民票、印鑑証明書など)の準備にかかる手間や時間を省略できる。
Tweet
(SNSでフォローorシェアをして備忘録を残しておいてください。)
| この記事の監修者 若井 直也 業界歴 10年 | 株式会社A-S(エース不動産)代表取締役。 大手出版社→ゲーム開発会社で経理及び経営管理に従事。 その後大手不動産会社で1年で店長まで上り詰め、独立。 創業3年目で、大借金を負い、保証会社のブラックリスト入り。 同じ経験をした人を救うべく、保証会社と不動産賃貸事業の複合業態を自社で始める。 そこで培ったノウハウを、YouTube、TikTok、BLOGを通じて展開。 中小企業庁及び東京都知事の「経営革新計画」で本施策の認定を受理。 国の支援のもと、賃貸審査が通るための情報を日々配信。 動画登録者数は35,000人、SNS総登録者数は5万人突破。自社非公開物件の会員数は18,000人を突破。 |
無職の方でも借りれるエース不動産管理物件はこちら↴
※公開物件はほんの一部です。(会員登録は無料です)
⇩ご来店/お電話の予約はこちらから
ご予約受付カレンダー
エース不動産ができること。
エース不動産は、「保証会社不要」で常に上位表示。
だから、選ばれる。