
「2021年08月」の記事一覧(1件)
カテゴリ:保証人、保証会社でお困りの方必読情報 / 投稿日付:2026/10/24 13:49
賃貸審査で借金はバレる?バレる3つの場面と消費者金融・カードローンの影響、借金がある方の物件の選び方
賃貸審査で、日常的な借金が知られることは基本的にありません。借金を確かめられるのは、CICやJICCなどの信用情報機関に加盟している信販系の保証会社を使う物件に申し込んだときです。
また、消費者金融やカードローンの借入があっても、返済が遅れていなければ審査に落ちるとは限りません。落ちやすくなるのは、延滞や債務整理の記録がある場合や、借入の返済が収入に対して重い場合です。
本記事では、入居審査に強いエース不動産の実務をもとに、賃貸審査で借金がバレる仕組みと3つの場面、消費者金融・カードローンの影響、申込書や質問への答え方、借金がある方の物件の選び方を解説します。
(この記事は、約8分で読めます)
目次
1. 賃貸審査で借金はバレる?
1.1 審査で借金を確かめる仕組みは基本的にない
1.2 信販系の保証会社だけは信用情報を照会する
1.3 不動産会社や大家さんは信用情報を見られない
2. 消費者金融・カードローンがあると審査に落ちる?
2.1 返済が遅れていなければ落ちるとは限らない
2.2 審査に落ちやすくなる借金の状態
2.3 奨学金・携帯の分割・後払いも信用情報に残る
3. 賃貸審査で借金がバレる3つの場面
3.1 信販系の保証会社で信用情報を照会されたとき
3.2 内見や申込みのときに自分から話してしまったとき
3.3 預貯金の書類と一緒に返済予定表を出したとき
4. 保証会社の種類と借金の見られ方
4.1 信販系・信用系・独立系の違い
4.2 全保連は信販系として扱う
5. 申込書や質問にはどう答える?
5.1 申込書の借入の欄は正直に書く
5.2 聞かれたことには正直に答える
5.3 一緒に住む家族に借金は伝わる?
6. 借金がある方が物件を探すときの6つのポイント
6.1 家賃を手取りの4分の1以内に抑える
6.2 信販系の保証会社を使う物件を避ける
6.3 自分の信用情報を確認しておく
6.4 収入のある連帯保証人を立てる
6.5 必要書類をそろえ、申込書を丁寧に埋める
6.6 審査に詳しい不動産会社に相談する
7. 借金が理由で審査に落ちたときの対処法
8. まとめ
9. よくある質問(FAQ)


1. 賃貸審査で借金はバレる?
結論として、賃貸審査で借金がバレることは基本的にありません。借金の有無を確かめられるのは、信用情報機関に加盟している一部の保証会社だけです。
✓審査で借金を確かめる仕組みは基本的にない
賃貸の入居審査で見られるのは、主に「家賃を払い続けられる収入があるか」「過去に家賃を滞納していないか」「申込内容に不自然な点がないか」です。
借金があるかどうかを調べる手続きは、審査の標準的な流れには含まれていません。自分から話さない限り、借金が知られる場面は限られます。
✓信販系の保証会社だけは信用情報を照会する
例外は、クレジットカード会社や信販会社が運営する「信販系」の保証会社です。信販系はCIC(シー・アイ・シー)やJICC(日本信用情報機構)に加盟しており、審査のときに申込者の信用情報を照会します。
信用情報には、クレジットカードやローンの契約内容、借入の残高、毎月の支払い状況、延滞や債務整理の記録が登録されています。そのため、信販系の保証会社を使う物件では、借入の状況が審査で確認されます。
✓不動産会社や大家さんは信用情報を見られない
信用情報を照会できるのは、信用情報機関に加盟している会員会社(カード会社・信販会社・消費者金融・銀行など)だけです。しかも照会は、返済能力の調査など決められた目的に限られています。
不動産会社・管理会社・大家さんは信用情報機関の会員ではないため、申込者の借金を信用情報で調べることはできません。仲介の担当者や管理会社に、借金の有無が自動で伝わることもありません。
2. 消費者金融・カードローンがあると審査に落ちる?
借入があっても、返済が遅れていなければ審査に通る可能性はあります。信販系の保証会社でも、借入があることだけを理由に一律で落とされるわけではありません。
✓返済が遅れていなければ落ちるとは限らない
消費者金融やカードローン、キャッシングの借入があっても、毎月きちんと返済していれば、信用情報には「約定どおりに支払っている」という記録が残ります。信販系の保証会社は、この支払いの記録と収入、家賃のバランスを合わせて判断します。
エース不動産の実務でも、借入の金額より、返済の遅れの有無が重く見られます。
※エース不動産がこれまでの申込みで確認した傾向です。保証会社や物件によって結果は異なります。
✓審査に落ちやすくなる借金の状態
一方で、次のような状態だと信販系の保証会社の審査には通りにくくなります。
・返済が遅れている、または過去に長期の延滞がある
・債務整理(任意整理・個人再生・自己破産)の記録がある
・借入の毎月の返済額が大きく、家賃と合わせると収入に対して重い
・短期間に複数のカードやローンを申し込んでいる
延滞や債務整理の記録は、CIC・JICCでは契約終了後5年以内、全国銀行個人信用情報センター(KSC)では取引情報が5年、官報情報(自己破産など)が7年残ります。記録が残っている期間は、信販系の保証会社を使う物件を避けるのが現実的です。

✓奨学金・携帯の分割・後払いも信用情報に残る
借金というと消費者金融を思い浮かべがちですが、信用情報に登録されるのはそれだけではありません。
・スマートフォン本体の分割払い
・クレジットカードのショッピングのリボ払い・分割払い
・車のローン、教育ローン
・奨学金(日本学生支援機構は延滞の情報をKSCに登録している)
・後払いサービスの一部
携帯料金や奨学金の支払いが遅れている場合は、信販系の審査で影響が出ることがあります。心当たりがある方は、6章の方法で自分の信用情報を確認しておきましょう。
3. 賃貸審査で借金がバレる3つの場面
借金が知られるのは、信用情報の照会か、自分から伝えてしまった場合がほとんどです。エース不動産でこれまでに見てきた実例をもとに紹介します。
✓信販系の保証会社で信用情報を照会されたとき
物件が信販系の保証会社を使っている場合、審査で信用情報が照会され、借入の状況が確認されます。返済に遅れがあれば、審査に落ちる可能性が高くなります。
たとえばエポスカードの賃貸保証の申込書には、住宅ローンの有無を書く欄があります。どの保証会社を使う物件かで、借金の見られ方が変わります。
✓内見や申込みのときに自分から話してしまったとき
信用情報を照会しない保証会社でも、管理会社や大家さんが申込者の様子や会話から判断することがあります。
実際にあった例です。ご夫婦でお部屋探しに来られ、気に入った物件の内見に管理会社の担当者が立ち会いました。担当者から「審査はエポスカードになりますが、ローンなどがあると厳しくなるかもしれません。ご不安な点はありますか」と聞かれ、お客様は「住宅ローンはありませんが、カードローンの借金があります。大丈夫ですか」と答えました。
結果は審査に通らず、再審査もなく、別の物件を探すことになりました。借金そのものよりも、不安な点は申込み前に仲介の担当者へ相談しましょう。
✓預貯金の書類と一緒に返済予定表を出したとき
年収に対して家賃が高い場合や勤続年数が短い場合は、収入ではなく預貯金で支払い能力を判断する「預貯金審査」を受けることがあります。目安は家賃の24か月分以上です(家賃が極端に低い物件は36か月分以上)。
あるお客様は、本人確認の電話で通帳の写しを求められた際、なぜかカードローンの返済予定表も一緒に管理会社へ送ってしまいました。保証会社の審査は通っていたのに、管理会社が不安を感じて審査を否決しています。
このような例に尾ひれがつき、「賃貸審査では借金がバレる」という話が広まっています。提出を求められた書類だけを、そろえて出すようにしましょう。
4. 保証会社の種類と借金の見られ方
借入の状況を直接確認するのは、信用情報機関に加盟している保証会社です。借金に不安がある方は、物件がどの系統の保証会社を使うのかを最初に確認しましょう。
✓信販系・信用系・独立系の違い
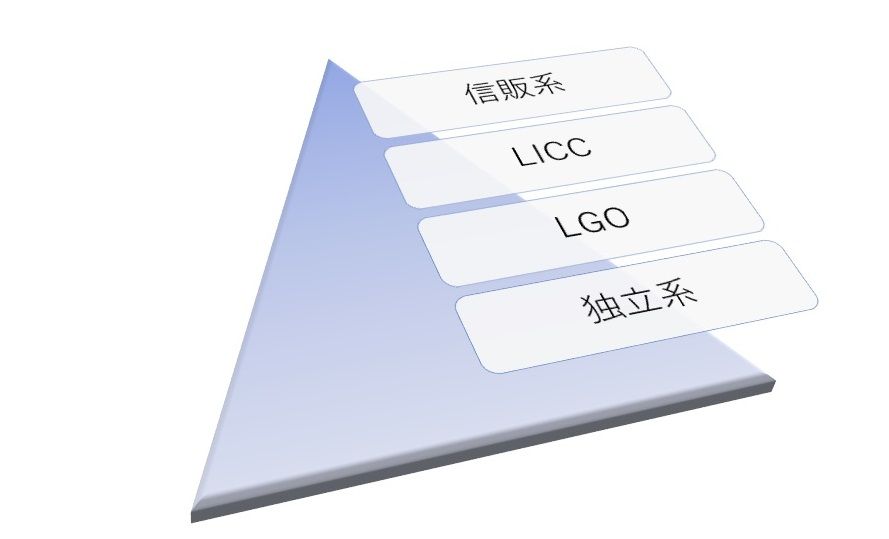
家賃保証会社は、加盟している機関によって大きく次の系統に分かれます。
| 系統 | 加盟している機関 | 審査で見ている情報 | 会社数の目安 |
|---|---|---|---|
| 信販系 | CIC・JICC(指定信用情報機関) | クレジットカードやローンの支払い状況 | 10社前後 |
| 信用系 | LICC・CGO(家賃債務保証の業界団体) | 代位弁済(家賃の立て替え)の履歴。LICCの共有データベースは2026年3月末で運用終了 | 数十社 |
| 独立系 | どこにも加盟していない | 自社に残っている申込・滞納の履歴のみ | 数百社 |
| 自社保証 | - | 不動産会社が自社の基準で判断する | ごく少数 |
・信販系:CIC・JICCの信用情報を照会する。借入の状況や延滞の記録が審査に影響する
・信用系:家賃債務保証の業界団体(LICC・CGO)に加盟。審査で重く見られるのは家賃の滞納の履歴
・独立系:どこにも加盟していない。自社に残っている申込や滞納の履歴で判断する
LICCが運営していた共有データベースは2026年3月末で運用を終え、登録情報の破棄と本人開示も終了しています。CGOも、共有される情報の項目や期間は公開していません。いま審査で大きいのは、各保証会社が社内に残している申込・滞納の履歴です。
※エース不動産の実務では、同じ系統の保証会社のあいだで滞納の履歴が照会される場面があります。協会が公表している事項ではありません。
ただし、信用系の中にもJICCなどに加盟し、信用情報を確認する会社があります(ジェイリース・ニッポンインシュアなど)。「信用系なら信用情報を見ない」と一律には言えない点に注意してください。
✓全保連は信販系として扱う
全保連は家賃保証の大手で、JICCに加盟しています。2025年4月には信販大手の三菱UFJニコスが親会社となりました。借金に不安がある方は全保連の物件も慎重に選びましょう。
全保連の審査基準や落ちたときの対処法は、全保連の審査基準|何系?信販系の厳しさと落ちたときの対処法で詳しく説明しています。
5. 申込書や質問にはどう答える?
申込書や質問には、事実のとおりに答えるのが原則です。借金を隠すために嘘を書くと、発覚したときに審査に落ちるだけでなく、契約後でも契約解除の対象になります。
✓申込書の借入の欄は正直に書く
保証会社によっては、申込書に住宅ローンや他社からの借入を書く欄があります。借入があるのに「なし」と書いたり、空欄のまま出したりすると、信販系の保証会社では信用情報との食い違いがすぐにわかります。
食い違いは「申込内容に虚偽がある」と判断され、借金そのものより審査に不利です。書く欄がある場合は、事実のとおりに記入しましょう。
✓聞かれたことには正直に答える
管理会社や保証会社から借入について聞かれた場合も、正直に答えてください。返済が遅れていない借入であれば、事実を伝えたうえで「毎月遅れずに返済している」と説明するほうが印象はよくなります。
一方で、聞かれていない借金の話を、不安から自分で切り出す必要はありません。3章の例のように、審査の担当者に余計な不安を与えてしまうことがあります。気になることは、申し込む前に仲介の担当者へ相談しましょう。
収入や勤務先を偽る方法は、どの段階で発覚するのかを賃貸審査で嘘の職業や年収を書くとどうなるかで説明しています。
✓一緒に住む家族に借金は伝わる?
賃貸の審査の結果や理由が、同居する家族に知らされる仕組みはありません。保証会社は、審査に落ちた理由を申込者本人にも基本的に開示しません。
ただし、夫婦で申し込む場合に契約者が信販系の審査に落ちると、「なぜ落ちたのか」を話し合う中で借金が話題になることはあります。借金の状況に不安がある方が契約者になる場合は、信販系以外の保証会社を使う物件を選ぶか、収入のある家族が契約者になることも検討しましょう。
6. 借金がある方が物件を探すときの6つのポイント
借金がある方は、家賃帯と保証会社の選び方で結果が大きく変わります。次の6つを押さえてから申し込みましょう。
✓家賃を手取りの4分の1以内に抑える
一般的な審査の目安は「年収が家賃の36倍以上」(家賃が月収の3分の1以内)です。ただし借金の返済がある方は、この目安ぎりぎりで借りると生活が苦しくなり、家賃の滞納につながりかねません。
借金がある方は家賃を手取りの4分の1以内にしましょう。家賃を低く設定すると審査に通りやすくなり、入居後の生活にも余裕が生まれます。
| 家賃 | 年収の目安 | 月収の目安 |
|---|---|---|
| 5.0万円 | 240万円以上 | 20万円以上 |
| 5.5万円 | 264万円以上 | 22万円以上 |
| 6.0万円 | 288万円以上 | 24万円以上 |
| 6.5万円 | 312万円以上 | 26万円以上 |
| 7.0万円 | 336万円以上 | 28万円以上 |
| 7.5万円 | 360万円以上 | 30万円以上 |
| 8.0万円 | 384万円以上 | 32万円以上 |
| 8.5万円 | 408万円以上 | 34万円以上 |
| 9.0万円 | 432万円以上 | 36万円以上 |
| 9.5万円 | 456万円以上 | 38万円以上 |
| 10.0万円 | 480万円以上 | 40万円以上 |
| 11.0万円 | 528万円以上 | 44万円以上 |
| 12.0万円 | 576万円以上 | 48万円以上 |
✓信販系の保証会社を使う物件を避ける
返済の遅れや債務整理の記録がある方は、信販系の保証会社を使う物件を避けるのが基本です。信販系の主な保証会社は次のとおりです。
・オリコフォレントインシュア
・エポスカード
・アプラス
・ジャックス
・SBIギャランティ
・全保連(JICC加盟)
1社で落ちたあと、同じ系統の保証会社に何度も申し込むと、申込みの記録が増えるだけで結果は変わりにくくなります。むやみに申し込まず、物件ごとに保証会社を確認してから申し込みましょう。
✓自分の信用情報を確認しておく
自分の信用情報は、本人が各機関に開示請求して確認できます。
・CIC(指定信用情報機関):クレジットカード・信販会社の情報
・JICC(日本信用情報機構):消費者金融・カード会社の情報
・KSC(全国銀行個人信用情報センター):銀行・信用金庫の情報
家賃の滞納については、以前はLICC(全国賃貸保証業協会)で開示請求ができましたが、LICCのデータベースは2026年3月末で運用を終了し、開示の手続きも終わっています。いま審査に影響するのは各保証会社が自社に残している履歴で、完済してから5年ほどが目安です(エース不動産の実務上の目安)。どの保証会社をいつ使い、滞納があったか、完済しているかを自分で整理しておきましょう。
✓収入のある連帯保証人を立てる
保証会社が見ているのは「家賃を払う力があるか」と「払えなくなったときに代わりに払う人がいるか」の2点です。収入のある連帯保証人を立てると、保証会社が承認を出しやすくなります。
連帯保証人は、実務では3親等以内の親族が慣習です。目安は家賃の36倍以上の年収がある1〜2親等の親族で、年齢の上限を設けている保証会社もあります。
✓必要書類をそろえ、申込書を丁寧に埋める
申込者本人が用意する主な書類は次のとおりです。
・本人確認書類:運転免許証・マイナンバーカード・パスポートなど顔写真付きのもの
・健康保険の資格を示す書類:資格確認書、またはマイナ保険証の方は「資格情報のお知らせ」(記号・番号・保険者番号は隠して提出)
・収入証明書:源泉徴収票、直近3か月分の給与明細など
・印鑑:認印または実印(実印で契約する場合は印鑑登録証明書)
申込書は空欄を残さず、事実のとおりに埋めましょう。連帯保証人を立てる場合は、勤務先・年収・勤続年数など本人に聞かないとわからない項目があるため、事前に確認しておくとスムーズです。初期費用は、都内近郊では家賃の5か月分前後が目安です。
✓審査に詳しい不動産会社に相談する
SUUMOやHOME'Sなどの物件サイトでは、その物件がどの保証会社を使うのかは基本的にわかりません。借金に不安がある方が物件サイトで探して申し込むと、知らないうちに信販系の物件に申し込んでしまうことがあります。
物件ごとの保証会社を把握している、審査に詳しい不動産会社に相談するのが近道です。一度審査に落ちると次の審査に影響することもあるため、申し込む前に相談しましょう。家や物件から近いという理由だけで不動産会社を選ぶと、審査の見通しがないまま「とりあえず申し込みましょう」と勧められることがあります。通る見込みの低い物件への申込みを重ねないことも大切です。
7. 借金が理由で審査に落ちたときの対処法
信販系で落ちても、ほかの系統の保証会社で通るケースは多くあります。落ちた理由が借入や延滞なら、系統の違う保証会社を使う物件に切り替えれば通る可能性があります。
1. 落ちた保証会社の系統(信販系か、信用系・独立系か)を確認する
2. 信販系で落ちた場合は、信用系・独立系の保証会社を使う物件を探す
3. 管理会社によっては、別の保証会社で再審査を受けられるか聞いてみる
4. 家賃帯を下げる、連帯保証人を立てるなど、申込内容を見直す
5. 大家さんと直接契約する物件や、自社で保証する物件を検討する
エポスカードなど信販系の審査で落ちた場合、管理会社が別の保証会社で再審査をしてくれることがあります。再審査の可否は管理会社ごとに決まっているので、仲介の担当者に確認してもらいましょう。
エース不動産は、自社で購入・保有している物件や、オーナー様から直接管理を任されている物件を扱っています。こうした物件は審査を自社で行えるため、保証会社の審査に落ちた方でも入居いただけるケースがあります。
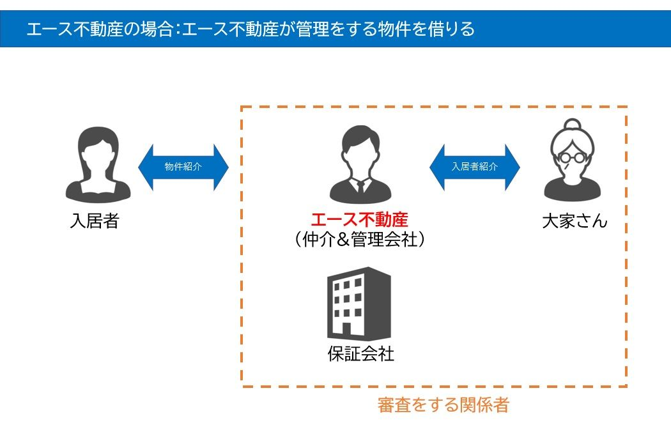
また、不動産会社でありながら家賃保証会社としての機能も持っているため、他社の保証会社の審査を通さなくても、自社の判断で家賃を保証できます。借金や信用情報に不安があり、ほかの会社で断られた方も、まずはご相談ください。
8. まとめ
賃貸審査で日常的な借金がバレることは基本的にありません。借入の状況を確かめられるのは、CIC・JICCなどの信用情報機関に加盟している信販系の保証会社を使う物件に申し込んだときです。
借金がバレる仕組み
・不動産会社・管理会社・大家さんは信用情報を見られない
・信販系の保証会社は、借入の残高や支払いの状況を照会する
・借金が知られる場面は、信用情報の照会か、自分から話してしまったときがほとんど
消費者金融・カードローンの影響
・返済が遅れていなければ、借入があるだけで落ちるとは限らない
・延滞・債務整理の記録や、収入に対して重い返済は審査に不利
・記録はCIC・JICCで契約終了後5年以内、KSCの官報情報は7年残る
申込みのときの注意点
・申込書の借入の欄や質問には、事実のとおりに答える
・聞かれていない借金の話を、不安から自分で切り出す必要はない
・求められた書類だけを出す(返済予定表などを一緒に送らない)
物件の選び方
・家賃は手取りの4分の1以内を目安にする
・延滞や債務整理の記録がある方は、信販系の保証会社を使う物件を避ける
・全保連はJICC加盟の信販系として考える
・何件も申し込まず、物件ごとの保証会社を確かめてから申し込む
審査に落ちたとき
・落ちた保証会社が信販系か、信用系・独立系かを確認する
・信販系で落ちたなら、系統の違う保証会社を使う物件に切り替える
・管理会社によっては、別の保証会社で再審査を受けられることがある
・家賃帯の見直しや連帯保証人で、申込内容そのものも整える
借金があること自体よりも、保証会社の系統を確かめずに申し込むことと、申込書や受け答えで事実と違う説明をすることのほうが、審査では大きなつまずきになります。
エース不動産は年間約720件の入居申込みを扱っています。保証会社ごとの審査の傾向を踏まえて物件をご提案するほか、自社所有・自社管理の物件や、保証会社としての機能もあわせ持っています。
借金や信用情報に不安があって申込みをためらっている方は、ひとりで悩まず、申し込む前にお気軽にご相談ください。
9. よくある質問(FAQ)
日常的な借金がバレることは基本的にありません。借入の状況を確かめられるのは、CIC・JICCに加盟している信販系の保証会社を使う物件に申し込んだときです。不動産会社や大家さんは信用情報を見られません。
返済が遅れていなければ、借入があるだけで落ちるとは限りません。落ちやすくなるのは、延滞や債務整理の記録がある場合や、借入の返済が収入に対して重い場合です。不安な方は、信販系以外の保証会社を使う物件を選びましょう。
見られません。信用情報を照会できるのは、信用情報機関に加盟しているカード会社・信販会社・消費者金融・銀行などに限られます。不動産会社・管理会社・大家さんは会員ではありません。
審査の結果や理由が家族に知らされる仕組みはありません。保証会社は審査に落ちた理由を本人にも基本的に開示しません。ただし、夫婦で申し込んで信販系の審査に落ちると、理由を話し合う中で借金が話題になることはあります。
事実と違う内容を書くのはやめましょう。信販系の保証会社では信用情報との食い違いがすぐにわかり、虚偽の申告として借金そのものより不利になります。契約後に発覚すれば、契約解除の対象にもなります。
系統の違う保証会社を使う物件に切り替えましょう。信販系で落ちた場合は、信用系・独立系の保証会社を使う物件なら通る可能性があります。家賃帯の見直しや連帯保証人も合わせて検討し、申し込む前に審査に詳しい不動産会社へ相談してください。
Tweet 
⇩ご来店/お電話の予約はこちらから
ご予約受付カレンダー
エース不動産ができること。

審査なし物件はこちら↴ ※公開物件は一部です。
(会員登録は無料です)
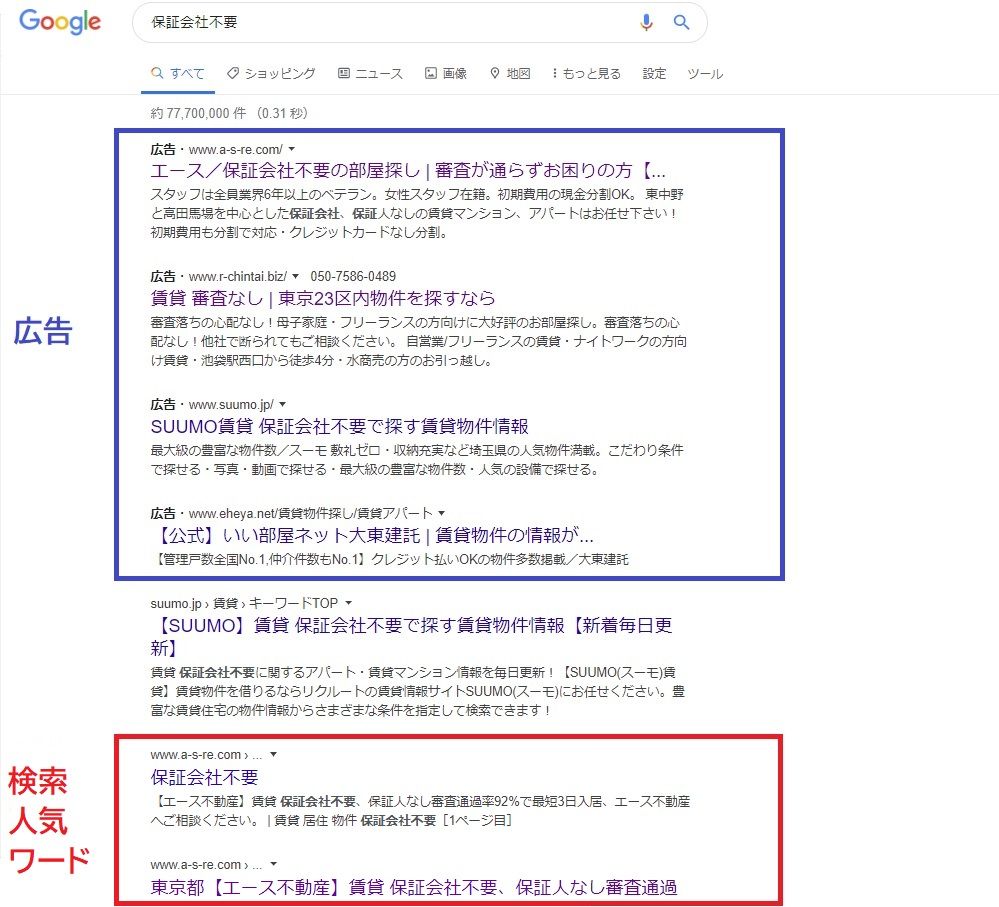
エース不動産は、「保証会社不要」で常に上位表示。
だから、選ばれる。
この記事の監修者 若井 直也 業界歴 10年 | 株式会社A-S(エース不動産)代表取締役。 大手出版社→ゲーム開発会社で経理及び経営管理に従事。 その後大手不動産会社(アパマンショップ)で1年で店長まで上り詰め、独立。 創業2年目で、大借金を負い、保証会社のブラックリスト入り。 同じ経験をした人を救うべく、保証会社と不動産賃貸事業の複合業態を自社で始める。 そこで培ったノウハウを、YouTube、TiKToK、BLOGを通じて展開。 中小企業庁及び東京都知事の「経営革新計画」で本施策の認定を受理。朝日新聞社のマイベストプロ(専門家紹介サービス)賃貸審査突破の専門家として随時掲載。賃貸審査が通るための情報を日々配信。 動画登録者数は35,000人超え。自社非公開物件の会員数は25,000人を突破。 |