
「2020年08月」の記事一覧(5件)
カテゴリ:保証人、保証会社でお困りの方必読情報 / 投稿日付:2026/09/30 09:55
ルームシェア賃貸はなぜ難しい?友人と住むための借り方・審査・探し方
友人とのルームシェアは物件探しも審査も一人より難しいです。ルームシェアを許可している大家さんや管理会社が少なく、入居審査も入居者全員が対象になるためです。
エース不動産の実務感覚では、ルームシェアできる物件は100部屋中2〜3部屋ほどです。それでも、物件の選び方と申込みの準備しだいで、友人同士でも借りることはできます。
本記事では、入居審査に強い不動産会社として友人同士のルームシェアも取り扱っているエース不動産が、ルームシェアとシェアハウスの違い、借り方(契約の形)、入居審査、物件の探し方を、実際の成約例とあわせて解説します。
(この記事は、約7分で読めます)
目次
1. ルームシェアとは?シェアハウスとの違い
1.1 ルームシェアの意味
1.2 シェアハウス・同棲との違い
1.3 友達同士でシェアハウスに住むことはできる?
2. ルームシェアのメリット・デメリット
2.1 ルームシェアのメリット
2.2 ルームシェアのデメリット
3. ルームシェアの賃貸はなぜ難しい?
3.1 ルームシェア可の物件は100部屋中2〜3部屋
3.2 大家さん・管理会社が嫌がる理由
3.3 友人同士は血縁者同士より探しにくい
4. ルームシェアの借り方(契約の形)
4.1 全員が契約者になる「連名契約」が多い
4.2 1人が出ていくときの扱い
4.3 無断のルームシェアは契約違反
5. ルームシェアの入居審査
5.1 保証会社は全員の収入を審査する
5.2 審査で求められやすいもの
5.3 3人でルームシェアする場合の審査
6. トラブルを防ぐために決めておくルール
7. ルームシェア可能な物件の特徴と探し方
7.1 ルームシェアが許可されやすい物件の特徴
7.2 ルームシェアに向いている間取り
7.3 ルームシェア可の物件の探し方
7.4 エース不動産で決まったルームシェアの例
8. まとめ|ルームシェアは物件選びと申込みの準備で決まる
9. よくある質問(FAQ)


1. ルームシェアとは?シェアハウスとの違い
ルームシェアとは、1つの賃貸住宅を複数人で借りて住むことです。血縁のない友人・知人同士で住む場合も、兄弟姉妹で住む場合も含まれます。
✓ルームシェアの意味
ルームシェアは、普通のマンション・アパート・戸建てを1戸まるごと借りて、キッチンや浴室などを含めた部屋全体を複数人で使う住み方です。
借りる物件は一人暮らしやファミリー向けと同じ一般の賃貸住宅なので、大家さんがルームシェアを許可していることが前提です。
✓シェアハウス・同棲との違い
ルームシェア・シェアハウス・同棲の違いは、住む物件、一緒に住む人、契約の形にあります。
| 住み方 | 住む物件 | 一緒に住む人 | 契約の形 |
|---|---|---|---|
| ルームシェア | 一般の賃貸住宅(マンション・アパート・戸建て)1戸 | 友人・知人など | 1つの賃貸借契約(連名契約が多い) |
| シェアハウス | 運営会社が用意した専用の物件 | 基本は他人同士 | 個室ごとに1人ずつ契約 |
| 同棲 | 一般の賃貸住宅1戸 | 恋人同士 | 1つの賃貸借契約(1人が契約者のことが多い) |
シェアハウスは、運営会社が複数人で住むことを前提に用意した物件です。個室は自分だけが使い、キッチンやリビングなどを他の入居者と共用します。
ルームシェアは、自分たちで一般の賃貸住宅を借りる点がシェアハウスとの大きな違いです。そのため、物件探しや入居審査の難しさはルームシェアのほうが上になります。
✓友達同士でシェアハウスに住むことはできる?
友達同士でシェアハウスに入居することはできます。シェアハウスは個室ごとの契約が一般的なので、空いている個室にそれぞれが申し込む形になります。
ただし、ほかの入居者もいるため、「友達だけで住む」ことにはなりません。友達だけで一軒家や1つの部屋に住みたい場合は、シェアハウスではなくルームシェアとして物件を探す必要があります。
2. ルームシェアのメリット・デメリット

最大のメリットは家賃と生活費を分担できることです。一方で、お金と生活のルールをめぐるトラブルが起きやすく、途中で解消するケースも少なくありません。
✓ルームシェアのメリット
・都心部でも、一人あたりの家賃負担を抑えて住める
・初期費用を割り勘にできるため、一人あたりの負担額が少なく済む
・食費や水道光熱費などの生活費も割り勘にできる
・気心の知れた仲間がいるので、一人暮らしの寂しさがない
・家事を分担できる
・2人以上で住むことで、防犯面で安心感がある
✓ルームシェアのデメリット
・シェアメイトが家賃を払えなくなると、残った人が負担することになる
・プライベートの時間と空間が減る
・ルールを作らないと、家事の負担が1人に偏ることがある
・価値観の違いでけんかになることがある
・相手の都合で、突然ルームシェアを解消することになる場合がある
・生活音や気配が気になって眠れないことがある
・友人や恋人を家に呼びにくい。反対に、シェアメイトの友人が頻繁に来ると私生活が落ち着かない
・物を壊されたり、なくされたりすることがある
特にお金のトラブルは関係そのものを壊します。家賃を払えなくなった場合の対処や退去時の費用負担は、入居前に決めておきましょう(6章で解説します)。
3. ルームシェアの賃貸はなぜ難しい?
大家さんと管理会社がルームシェアを嫌がるためです。そのため、ルームシェアを許可している物件そのものが少なくなっています。
✓ルームシェア可の物件は100部屋中2〜3部屋
ルームシェアの物件の探し方自体は、特別なものではありません。インターネットの物件情報を見たり、住みたい街の不動産会社に相談したりするのが通常の探し方です。
ただし、どの不動産会社に行っても、ルームシェアができる物件の割合は極端に少ないのが実情です。エース不動産の実務感覚では、100部屋あっても2〜3部屋ほどです。
✓大家さん・管理会社が嫌がる理由
大家さんが嫌がる一番の理由は、ルームシェアは突然退去する可能性が高いからです。
ルームシェアを解消する理由は、ほとんどが次の3つのパターンです。
・1人が家賃を払えなくなる
・生活リズムが合わなくなり、けんかになる
・1人に恋人ができて、泊まりに来るようになる、または同棲のために退去する
突然の退去は、お金の問題や感情的な申し出を伴うことが多くなります。退去時のクリーニング費用をどちらが負担するか、契約で決めた違約金をなかったことにしてほしいといった問題を、大家さんや管理会社に持ち込むケースもあります。
やめるときのことを考えて始める人は、あまり多くありません。しっかり準備していた人同士でもトラブルになることがあるため、大家さんや管理会社は慎重になります。
また、集合住宅では生活音などで近隣から苦情が入りやすく、その対応も管理会社の負担になります。
✓友人同士は血縁者同士より探しにくい
ルームシェアの中でも、友人同士は最も物件を探しにくい組み合わせです。エース不動産の実務感覚では、血縁者同士のシェアの3倍以上、単身で入居する場合の6倍以上は探すのが難しいと考えてください。
兄弟姉妹などの血縁者同士なら、家族としての関係が切れにくく、親が責任を肩代わりできることも多いため、大家さんや管理会社のハードルが下がります。
※数値はエース不動産の現場の感覚で、統計データではありません。
4. ルームシェアの借り方(契約の形)
エース不動産で扱うルームシェアは、全員が契約者になる連名契約が多いです。1人が抜けるときには名義や審査の手続きが必要になるため、契約の形は借りる前に理解しておきましょう。
✓全員が契約者になる「連名契約」が多い
ルームシェアの契約の形には、主に次の2つがあります。
・連名契約:住む人全員が契約者として名前を連ねる
・代表契約:1人が契約者になり、ほかの人は同居人として届け出る
エース不動産で扱うルームシェアでは、連名契約が多くなっています。連名契約では、一般的に全員が家賃の支払いに責任を持つ形になります。
家賃は人数で割った自分の分だけ払えばよいわけではありません。1人が払えなくなった分は、残った人が払う必要があることを理解したうえで契約しましょう。
✓1人が出ていくときの扱い
1人が出ていくことになったら、まず管理会社や大家さんに連絡します。契約者の変更になるため、残る人だけで家賃を払えるかどうか、保証会社の審査をやり直すのが一般的です。
新しいシェアメイトを入れる場合も、その人の入居審査と大家さんの承諾が必要です。審査に通らなければ、全員で退去することになる場合もあります。
✓無断のルームシェアは契約違反
一人暮らし用として契約した部屋に、大家さんの許可なく友人を住まわせるのは契約違反です。
賃貸借契約では住む人を届け出ており、無断で入居者を増やすと、契約を解除される理由になることがあります。ルームシェア不可の物件を「一人で住む」と申告して借りることもおすすめしません。
審査が不安でも、最初からルームシェアとして申し込み、許可された物件で契約しましょう。
5. ルームシェアの入居審査
ルームシェアの入居審査は、住む人全員が対象になります。1人に家賃の滞納歴や収入の不安があると、全体の審査に影響します。
✓保証会社は全員の収入を審査する
エース不動産の取り扱いでは、保証会社は契約者だけでなく、一緒に住む人の収入も審査します。
収入を合算して判断してもらえることもあります。1人の収入では家賃に届かなくても、全員の収入を合わせて判断してもらえる場合があります。
ただし、合算できるかどうかや、1人あたりに求められる収入の目安は、保証会社や物件によって異なります。申し込む前に、不動産会社に確認しておきましょう。
保証会社による審査の違いは、賃貸保証会社の種類|信販系・LICC系・CGO系・独立系で説明しています。
✓審査で求められやすいもの
エース不動産の自社物件や自社保証でも、友人同士のルームシェアを受け付けています。その場合に必要になるのは、次の3点です。
・全員分の身分証明書
・全員分の緊急連絡先
・代表者の連帯保証人(3親等以内の血縁の親族で、一定の収入がある方)
一般の保証会社を使う物件でも、全員分の本人確認書類と収入証明書、緊急連絡先を求められるのが一般的です。誰か1人の書類がそろわないだけで審査が止まるため、申込み前に全員で準備しておきましょう。
連帯保証人と同居人の関係については、連帯保証人は同居人でもOK?も参考にしてください。
✓3人でルームシェアする場合の審査
3人でのルームシェアは、2人より物件探しも審査も難しくなります。人数が多いほど、途中で誰かが抜ける可能性や生活音のリスクが高いと見られるためです。
3人で借りる場合は、兄弟姉妹などの血縁者を2人以上含めると、大家さんや管理会社のハードルがぐっと下がります。友人3人の場合は、戸建て賃貸や、オーナーが直接管理している物件を中心に探すのが現実的です(7章で解説します)。
6. トラブルを防ぐために決めておくルール
入居前に、お金と生活のルールを決めておくことが大切です。ルームシェアは信頼関係が大切な住み方だからこそ、口約束で済ませないようにしましょう。
特に決め忘れやすいのは、次の項目です。
・家賃・水道光熱費・消耗品の負担割合と、支払う人・支払日
・家事の分担と、守らなかったときの決まり
・恋人や友人を呼ぶときのルール(頻度や泊まりの可否など)
・家賃が払えなくなったときの対処(保証人に代わりに払ってもらうなど)
・自己都合で退去する場合の、退去時費用の負担割合
・1人が抜けるときに、何か月前までに伝えるか
決めたルールは、メモや共有のメッセージなど形に残しておくと安心です。「親しき仲にも礼儀あり」を忘れないことが長続きのコツです。
7. ルームシェア可能な物件の特徴と探し方
ルームシェアの物件探しは大家さんと直接交渉できるかが鍵です。ここでは東京23区と都下を中心に、許可されやすい物件の特徴と探し方を紹介します。
✓ルームシェアが許可されやすい物件の特徴
1. オーナー(大家さん)が自主管理している物件
管理会社を入れずにオーナー自身が管理している物件は、管理会社の審査というハードルがありません。間に入る不動産会社がオーナーに直接交渉すれば、許可をもらえる可能性が高くなります。
2. 築年数が古い物件や、立地の条件が弱い物件
カップルやファミリー向けの通常の募集で、ほかの物件に条件面で負けている場合、大家さんは入居条件を緩める傾向があります。ペット可、外国籍可、高齢者可、もともと民泊に使われていた物件などは、ルームシェアも認めてもらえる場合が多いです。
3. 戸建て賃貸
戸建ては集合住宅ではないため、生活音の心配がマンションなどより小さくなります。近隣からの苦情への対応は管理会社や大家さんの悩みの一つなので、マンションよりは許可が下りやすいです。ただし、戸建て賃貸自体が少ないため、探すのには時間がかかります。
4. 血縁者を含めて借りる
3人以上で住む場合は、兄弟姉妹などの血縁者を2人以上含めると、大家さんや管理会社のハードルが下がります。
✓ルームシェアに向いている間取り
ルームシェアでは、個室が壁で分かれた間取りを選ぶのが基本です。
・2人なら2DK・2LDK、3人なら3LDKや戸建てが目安
・居室がリビングをはさんで左右に分かれた「振り分けタイプ」は、生活音が伝わりにくい
・ふすまや引き戸で仕切られた続き部屋は、プライバシーを保ちにくい
・浴室と洗面所が分かれていると、朝の身支度が重なっても使いやすい
✓ルームシェア可の物件の探し方
ポータルサイトの絞り込みは使えるが、件数は少ない
SUUMOやLIFULL HOME'Sなどのポータルサイトには、「ルームシェア可」の条件で絞り込める機能があります。ただし該当する物件は少なく、掲載されていない物件はオーナーへの交渉で見つかることが多いため、ポータルサイトだけで探すのは困難です。
経験のある担当者に相談する
条件が難しいため、ルームシェアの経験が少ない営業担当では探すのが困難です。都心部の不動産会社で、店長クラスなど知識と経験の豊富な担当者に相談しましょう。
手間のかかる物件探しになるため、仲介手数料の値引きは期待しないほうがよいでしょう。また、地元の老舗の不動産会社では、相談の段階で断られることもあります。
オーナーの自主管理物件を多く扱う不動産会社に相談する
都心部には、オーナーの自主管理物件や、オーナーから直接預かっている物件を中心に扱う不動産会社があります。オーナーと直接交渉できるため、ルームシェアの相談にも乗ってもらいやすいです。
エース不動産も、オーナーから直接預かっている物件や自社物件を扱っています。会員様限定の公開物件は記事の下から確認できます(公開しているのは在庫の10%ほどです)。
✓エース不動産で決まったルームシェアの例
エース不動産で実際に決まった、友人同士のルームシェアの例です。
・入居者:地元の友人同士の男性3人(会社員2人、フリーランス1人)
・物件:成増(板橋区)の戸建て賃貸。大家さんから直接預かっている物件
・家賃:20万円(周辺の相場は17万円ほど)
・入居後:3年半住んで退去
大家さんと直接話ができる物件だったため、友人3人でのルームシェアでも許可をもらうことができました。家賃は相場より高めでしたが、3人で分ければ一人あたり7万円ほどで、戸建てに住むことができています。
※エース不動産の成約事例です。条件は物件や大家さんによって異なります。
8. まとめ|ルームシェアは物件選びと申込みの準備で決まる
友人とのルームシェアは、一人で借りるより難しくなります。ルームシェアを許可している物件は100部屋中2〜3部屋ほどしかなく、入居審査も住む人全員が対象になります。
ルームシェアとシェアハウスの違い
・ルームシェアは、一般の賃貸住宅1戸を複数人で借りて住む
・シェアハウスは、運営会社の物件の個室を1人ずつ契約する
・友達だけで住みたいなら、ルームシェアとして物件を探す
難しい理由
・1人の家賃未払いやけんか、恋人の存在で、突然退去する可能性が高い
・友人同士は、血縁者同士の3倍以上、単身の6倍以上探しにくい
・3人の場合は、血縁者を2人以上含めるとハードルが下がる
借り方と審査
・エース不動産で扱うルームシェアは、全員が契約者になる連名契約が多い
・1人が抜けると、残る人で再審査になるのが一般的
・保証会社は全員の収入を審査し、収入を合算して判断してもらえることもある
・無断のルームシェアは契約違反。最初からルームシェアとして申し込む
物件の探し方
・オーナーの自主管理物件、築年数が古い物件、戸建て賃貸を狙う
・個室が分かれた振り分けタイプの間取りを選ぶ
・ポータルサイトだけでなく、自主管理物件を扱う不動産会社に相談する
・許可を得られる物件は、相場より家賃が高めのこともある
入居前にやっておくこと
・全員分の身分証明書・収入証明書・緊急連絡先をそろえる
・家賃が払えなくなったときや退去時の費用負担のルールを決めておく
エース不動産は友人同士のルームシェアも扱っています。オーナーから直接預かっている物件や自社物件では、大家さんと直接交渉できるため、ほかの不動産会社で断られた友人同士のルームシェアでも相談に乗れる場合があります。
全員の収入や属性をうかがったうえで、申し込める物件と保証会社を一緒に考えます。友人とのルームシェアを考えている方は、まずはお気軽にエース不動産へご相談ください。
9. よくある質問(FAQ)
ルームシェアは一般の賃貸住宅1戸を複数人で借り、シェアハウスは運営会社の物件の個室を1人ずつ契約します。シェアハウスでは他人の入居者とキッチンなどを共用します。友達だけで住みたい場合は、ルームシェアとして物件を探す必要があります。
見つかりますが、ルームシェアできる物件は100部屋中2〜3部屋ほどと少ないです。オーナーの自主管理物件、築年数が古い物件、戸建て賃貸は許可が下りやすい傾向があります。ポータルサイトだけでなく、オーナーと直接交渉できる不動産会社に相談しましょう。
住む人全員の収入が審査されます。エース不動産の取り扱いでは、保証会社が全員の収入を合算して判断してくれることもあります。合算の可否は保証会社や物件によって異なるため、申込み前に確認しましょう。
できますが、2人より物件探しも審査も難しくなります。血縁者を2人以上含めるとハードルが下がります。エース不動産でも、地元の友人同士の男性3人が戸建て賃貸で3年半住んだ例があります。
まず管理会社や大家さんに連絡し、残る人で再審査を受けるのが一般的です。残る人だけで家賃を払えないと判断されると、全員で退去することになる場合もあります。抜けるときの連絡時期や費用負担は、入居前に決めておきましょう。
会社や金融機関に事前確認が必要で、認められないことも多いです。社宅は会社の規程で同居できる人が家族に限られていることが多いです。住宅ローンは本人や家族が住むための借入れなので、友人から家賃を受け取って住まわせると契約内容に反するおそれがあります。
Tweet
⇩ご来店/お電話の予約はこちらから
ご予約受付カレンダー
エース不動産ができること。

審査なし物件はこちら↴ ※公開物件は一部です。
(会員登録は無料です)
エース不動産は、「保証会社不要」で常に上位表示。
だから、選ばれる。
この記事の監修者 若井 直也 業界歴 10年 | 株式会社A-S(エース不動産)代表取締役。 大手出版社→ゲーム開発会社で経理及び経営管理に従事。 その後大手不動産会社(アパマンショップ)で1年で店長まで上り詰め、独立。 創業2年目で、大借金を負い、保証会社のブラックリスト入り。 同じ経験をした人を救うべく、保証会社と不動産賃貸事業の複合業態を自社で始める。 そこで培ったノウハウを、YouTube、TiKToK、BLOGを通じて展開。 中小企業庁及び東京都知事の「経営革新計画」で本施策の認定を受理。朝日新聞社のマイベストプロ(専門家紹介サービス)賃貸審査突破の専門家として随時掲載。賃貸審査が通るための情報を日々配信。 動画登録者数は35,000人超え。自社非公開物件の会員数は25,000人を突破。 |
カテゴリ:保証人、保証会社でお困りの方必読情報 / 投稿日付:2026/09/08 23:42
~落ちた人こそ必見の記事~
ライフカードやイオンカードと提携している
「あんしん保証」、実際審査は厳しいの?
審査基準や、審査に落ちた後の対策を大公開!
目次
1. あんしん保証の概要
2. あんしん保証は信販系保証会社
3. 審査基準や特徴
4. 審査に必要な書類
5. 属性ごとの審査基準
6. 審査期間はどれくらいか?
7. 保証料
8. 本人確認の電話はいつくる?
9. あんしん保証の審査に落ちたときの対処法
10. まとめ
11. よくある質問(FAQ)
あんしん保証は信販系保証会社の一つで、クレジットカードやローンの履歴に基づき審査を行います。過去のクレジット滞納や家賃未払いの履歴があると審査は厳しいですが、信用情報を参照するため、履歴が少ない、または短期の遅延であれば審査に通るケースもあります。
本記事では、あんしん保証の審査基準と、審査に通るためのポイントを詳しく解説します。
1.あんしん保証の概要
あんしん保証は2002年に創立、東証スタンダード市場に上場している家賃保証会社です。
特徴として、ライフカードやイオンカードと業務提携をしており、
家賃を対象のクレジットカードで支払うことでお得なポイント還元プランがあります。
また、クレジット会社アプラスとも提携しており、Tポイントが溜まるプランもあります。
会社名:あんしん保証 株式会社(英文名 Anshin Guarantor Service Co.,Ltd.)
所在地:東京都品川区東品川4丁目12番4号
品川シーサイドパークタワー9階
賃貸保証事業開始:2002年12月
資本金:6億8,000万円(2026年3月現在)
従業員数:159名(2026年3月現在)
上場証券取引所:東京証券取引所 スタンダード市場(証券コード7183)
加盟機関:CIC
2.あんしん保証は信販系保証会社(審査難易度:★★★★☆)
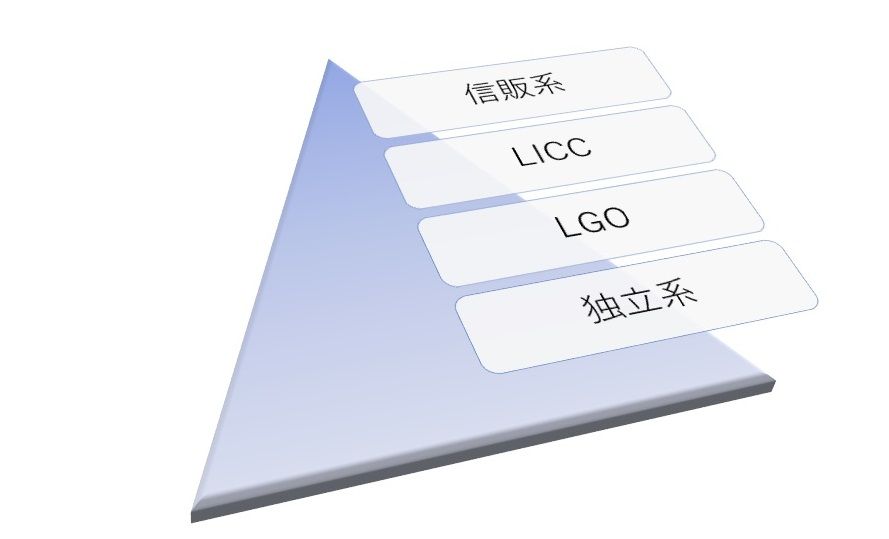
保証会社には3つのレベルがあります。
レベル【高】
↑ 信販系保証会社
↑ 信用系保証会社
↑ 独立系保証会社
レベル【低】
下から上に行くほど審査の難易度が上がります。
あんしん保証は金融情報(CIC)と照らし合わせて審査をするため過去にクレジットカードなどの滞納、
携帯電話(本体代)未納、奨学金未納、住宅・自動車ローンの滞納がある方は審査が通りません。
また、新生銀行と全面提携していることにより、
銀行貸付時の審査ノウハウも持っている可能性が高いです。
「信販系保証会社」は、保証会社レベルでは最も審査難易度が高いと言えます。
なお、信販系保証会社は他にも以下のような会社があります。
★=審査難易度
アプラス ★★★★★
オリエントコーポレーション ★★★★★
オリコフォレントインシュア ★★★★★
エポスカード ★★★★☆
ジャックス ★★★★☆
セゾン ★★★★☆
セディナ ★★★★☆
D-room ★★★★☆
SBIギャランティ ★★★★☆
など
3.審査基準や特徴
審査ポイントは以下の通りです。
①審査要件(あんしん保証の審査部の最低基準)をクリアしているか。
②申込書及び署名欄が“自筆”or“自筆と似た筆跡”かどうか。
③所有者(大家さん)がNGを出している職業かどうか。
④反社会的勢力に該当しないか。
⑤本人確認連絡の際に、虚位事項がないか。
⑥エゴサーチで名前が表示されないか。
※犯罪歴等がある方でネットに名前の掲載があると、審査が通りません。
「①」はどのような要件があるかについては、以下を参照ください。
・仕事をしていて一定の収入(年収が、家賃・管理費などを含む月額の総額の36倍程度)がある
・仕事がアルバイトであれば連帯保証人をつける
・(無職or留学生)外国人ではない
※外国人であっても、流ちょうな日本語&大手日系企業であれば審査の土台に乗ります。
「②」は信販系の中でも一部の保証会社が行っています。
申込書と審査通過後の契約時に書く契約書の筆跡をチェックされます。
そのため、不動産会社の人が筆跡を似せないで代筆をした場合、あとでトラブルになる可能性があります。
↓もっと細かい事が知りたい方↓
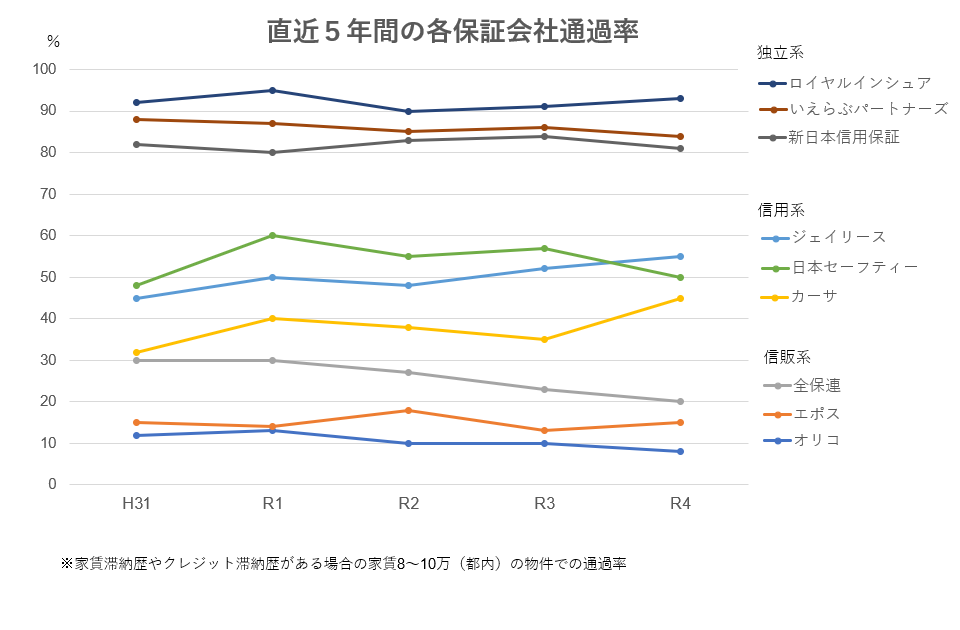
また、保証会社各社の直近5年間の審査通過率の遷移です。(弊社実績)
過去に家賃滞納歴やクレジットカードの滞納歴がある方が、家賃8~10万(都内で標準的な一人暮らし用のワンルーム、1K)の物件で審査をかけた場合の通過率を表しています。
4.審査に必要な書類
- 基本的な必要書類の事例 -
・身分証明書(両面)
・健康保険の資格確認書、またはマイナ保険証の「資格情報のお知らせ」(記号・番号・保険者番号は隠して提出)
・収入証明書(源泉徴収票or給与明細or確定申告書など)
・在籍証明書(必須ではありません)
・内定通知書(採用証明書)
- (審査状況によって)追加必要書類の事例 -
・学生:学生証または合格証
・新社会人、転職者:内定通知書・採用通知書のコピー
・外国人:パスポートまたは在留カード、日本語検定終了証
・自営業、フリーランス:確定申告書のコピー、納税証明書
・預貯金審査をする人(無職・一定の収入がない):通帳のコピー
・駐車場を借りる人:車検証
・未成年:親権者同意書
なお、上記のような追加書類を求められた場合、審査が通る見込みは一気に高くなります。
理由はあんしん保証の社内審査で否決する場合は、上記必要書類を求められる前に審査落ちの連絡がくるためです。
私たちの業界ではこれを『審査に乗った』という風にも言います。
無職・夜職・アルバイトの方は審査が通りにくいため、一般的な不動産会社の営業担当から「在籍会社(アリバイ会社)を使う」という方法を提案されることがあります。エース不動産ではこれをおすすめしていません。
費用がかかるうえ、申込書と本人確認の受け答えが食い違えばその場で発覚します。契約後に発覚すれば契約解除の対象にもなり、得られるものに対してリスクが大きすぎます。
代わりに、次のような合法的な方法で通しています。
・収入に見合った家賃帯まで下げる
・給与明細を3か月分そろえる(手渡しの場合は振込履歴や店の在籍証明で代替する)
・預貯金の通帳コピーを用意して預貯金審査に切り替える
・連帯保証人または緊急連絡先を整える
・審査傾向の違う保証会社を使う物件を探す
虚偽の申告がどの段階で発覚するのかは、賃貸審査で嘘の職業や年収を書くとどうなるかで具体的に説明しています。
5.属性ごとの審査基準
属性別審査通過傾向:高 ◎ > 〇 > △ > × 低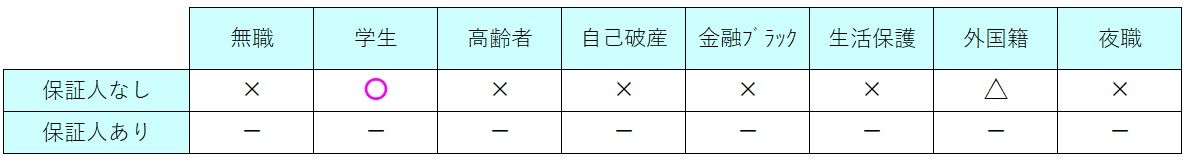
極端に審査が厳しいのが見てわかります。基本的には審査が非常に通りにくいです。
年収や信用情報の記録、勤務先の情報等が審査時にチェックされます。
ただしクレジットの利用歴や借金歴が分かる「個人信用情報」もみられるため、
ブラックリスト(金銭トラブル等で信用情報に傷がある)状態だと年収が十分な場合でも審査に落ちてしまいます。
あんしん保証では、クレジットカードの作成と同じくらいの厳しい審査があると考えるとよいでしょう。
◇外国籍の場合
あんしん保証の基準を満たせば通ります。
日本語が話せて必要書類が用意できる状態で、緊急連絡先が立てられるなら、あんしん保証の基準を満たせば審査に通過できる可能性はあります。
◇無職の場合
基本的に審査通過は難しいです。
無職でも申し込みは受付してもらえますが、家賃を払える根拠を示す必要があります。
貯金が家賃2年分あれば望みはあります。
◇生活保護の場合
生活保護は定期的にお金が入ってくるぶん無職より支払い能力を示しやすいですが審査通過は厳しいです。
まずは審査に詳しい不動産会社に相談してみましょう。
また収入に対して家賃が高ければ高いほど審査通過の可能性は下がります。
目安としては『収入の3分の1』までに家賃がおさまるようにすると審査通過の可能性が高まるイメージです
【家賃に対する収入目安一覧】
| 年収目安 | 月収目安 | |
| 家賃5.0万円 | 180万円以上 | 15万円以上 |
| 家賃5.5万円 | 192万円以上 | 16万円以上 |
| 家賃6.0万円 | 216万円以上 | 18万円以上 |
| 家賃6.5万円 | 228万円以上 | 19万円以上 |
| 家賃7.0万円 | 252万円以上 | 21万円以上 |
| 家賃7.5万円 | 264万円以上 | 22万円以上 |
| 家賃8.0万円 | 288万円以上 | 24万円以上 |
| 家賃8.5万円 | 300万円以上 | 25万円以上 |
| 家賃9.0万円 | 324万円以上 | 27万円以上 |
| 家賃9.5万円 | 336万円以上 | 28万円以上 |
| 家賃10.0万円 | 360万円以上 | 30万円以上 |
| 家賃10.5万円 | 372万円以上 | 31万円以上 |
| 家賃11.0万円 | 396万円以上 | 33万円以上 |
| 家賃11.5万円 | 420万円以上 | 35万円以上 |
| 家賃12.0万円 | 432万円以上 | 36万円以上 |
| 家賃12.5万円 | 456万円以上 | 38万円以上 |
※上記はあくまで一般的な審査基準です。保証会社各社でさらに属性毎のルールが異なる場合があります。
そして、上記は社会保険料、雇用保険、所得税、住民税、が控除される前の総収入です。
手取り額は上記表内の収入だと通常総収入の70-75%程度であることから、固定費比率(総収入に占める固定費の割合)を少なくしたい方は、家賃予算を1-2段階ほど下げることをオススメします。
理由は、固定費は精神衛生上日々の生活にマイナスに働くことが多いからです。
(一部の方は、気を引き締めて仕事に転換し結果へ繋げてさらに向上しようという方がいますが、少数派意見は度外視します)
家賃予算を下げることで、審査基準も下がりより入居審査が通りやすくなることもあります。
是非参考にしてみてください。

6.審査期間はどれくらいか?
審査通過時:3-7日
審査否決時:即時
申込者、緊急連絡人に本人確認の電話がつながらない場合は、1週間かかる場合があります。
なお、本人確認が1週間以上取れない場合は、
管理会社から申し込み自体を一旦棄却される可能性があります。
審査期間が長引く場合は、以下の要因が考えられます。
・本人確認の連絡がつながらない。
・収入証明書などの追加書類があんしん保証に未着
(仲介会社に渡してもそこから先が怠慢であんしん保証に提出していないこともあります)
・申込書の未記入欄が埋まっていない
などです。基本的には即日で審査結果が出ます。
7.保証料
初回保証料:総賃料の50%~
月額手数料:総家賃等×~1.0%
更新保証料:1万円
8.本人確認の電話はいつくる?
本人確認電話は、
“身分証明書+収入証明+申込書未記入欄が全て揃った(埋まった)後”です。
通常、2日以内に来ます。
そのため、必要書類が揃わない段階だと電話はいつまでもきません。
-必要書類の例-
・身分証明書(両面)
・健康保険の資格確認書、またはマイナ保険証の「資格情報のお知らせ」(記号・番号・保険者番号は隠して提出)
・収入証明書(源泉徴収票or給与明細or確定申告書など)
・在籍証明書(必須ではありません)
※他にも必要となるものは追加で不動産会社経由で連絡がきます。
9.あんしん保証の審査に落ちたときの対処法
審査に落ちた時は、一部の管理会社は他の保証会社で再審査をしてくれます。
とくに信用系保証会社で再審査が受けられます。これは救済措置のようなイメージです。
ただし、信用系が落ちると後がありません。
信用系(LICC、LGO)も審査を通す方法がいくつかあるため必ず以下コラムをご一読ください。
覚えておくといいポイントして救済措置方法には、
独立系→信用系 はありますが、
信販系→独立系or信販系→信用系→独立系 というパターンはほぼありません。
信販系を使っている管理会社は比較的大手が大きく、独立系しか審査の通らない人は受け付けたくないというのが本音です。
10.まとめ
あんしん保証は信販系保証会社に分類され、審査難易度は星4段階の高めの水準です。CIC(信用情報機関)に記録されたクレジットカードやローン、携帯本体代、奨学金などの延滞履歴が審査結果に大きく影響するためです。とくに過去に債務整理や金融事故歴がある方は、通過が難しくなる傾向があります。同じ信販系のアプラスやオリコフォレントインシュアと比べると審査基準に大きな差はなく、信販系全体に共通する厳しさと捉えておくとよいでしょう。
とはいえ、あんしん保証の審査に落ちた=賃貸契約ができない、というわけではありません。対応可能な管理会社であれば、信用系保証会社で再審査できるケースがあります。ただし覚えておきたいのは、独立系から信用系への切り替えはあっても、信販系から独立系、または信販系から信用系を経て独立系へという流れはほぼないという点です。信販系を採用している管理会社は比較的大手が多く、独立系しか通らない申込者を敬遠する傾向があるのが実情です。
審査に不安がある方は、次の準備をしておくと通過率を上げやすくなります。
・無職やフリーランスの方は、預貯金2年分以上の残高証明書を用意する
・年収が低い方は、保証人や緊急連絡先をあらかじめ確保しておく
・外国籍の方は、日本語能力と安定収入を証明できる書類をそろえる
・必要書類(身分証・収入証明・健康保険の資格確認書など)に不備がないよう正確に提出する
・家賃は手取り収入の3分の1以下を目安に見直す
本人確認の電話が来ない場合、申込書の記入漏れや書類不足が原因になっていることが多いため、不動産会社任せにせず自分でも進捗を確認することが大切です。審査落ちが続くと次回以降の審査がさらに難しくなるため、原因を整理せずに何度も同じ内容で申し込むことは避けましょう。
審査に不安がある方こそ、専門の不動産会社への相談が近道です。エース不動産では、賃貸審査に不安がある方からの相談を数多く扱っており、あんしん保証をはじめとする保証会社ごとの審査傾向を踏まえて物件をご提案しています。申込内容の整理や必要書類の準備段階から、一緒にサポートいたします。
11.よくある質問(FAQ)
一般的には、何度でも再審査は可能です。ただし、審査落ちが続くと、次回の審査が難しくなる可能性がありますので、原因を把握し改善した上で申し込みを行うことをお勧めします。
信用履歴に傷や延滞履歴があると、審査は厳しくなる傾向があります。一部の短期遅延や過去の信用事故は、信用情報修復や必要書類の提出を行うことで審査通過の可能性もあります。
・安定した収入を確保(家賃の3倍以上推奨)
・必要書類を正確に準備し提出
・保証人や収入証明の用意
・家賃設定を見直し、収入に見合った金額にする
あんしん保証は信販系保証会社に属し、個人信用情報を参照して審査します。過去のクレジット滞納や遅延等があると審査は厳しいです。対して独立系保証会社は、信用情報を参照せず自社基準だけで判断します。そのため、過去の滞納や信用履歴に関係なく審査が通る可能性が高いです。
気になる物件があっても申し込む前に、信頼できる専門の不動産会社に相談し、適切な物件選びをサポートしてもらうのがおすすめです。家賃保証や属性改善のノウハウを持つ業者を選ぶと成功率が高まります。
Tweet
⇩ご来店/お電話の予約はこちらから
ご予約受付カレンダー
エース不動産ができること。
審査なし物件はこちら↴
※公開物件は弊社管理物件の一部です。
(登録料は無料です)
エース不動産は、「保証会社不要」で常に上位表示。
だから、選ばれる。
| この記事の監修者 若井 直也 業界歴 10年 | 株式会社A-S(エース不動産)代表取締役。 大手出版社→ゲーム開発会社で経理及び経営管理に従事。 その後大手不動産会社(アパマンショップ)で1年で店長まで上り詰め、独立。 創業2年目で、大借金を負い、保証会社のブラックリスト入り。 同じ経験をした人を救うべく、保証会社と不動産賃貸事業の複合業態を自社で始める。 そこで培ったノウハウを、YouTube、TiKToK、BLOGを通じて展開。 中小企業庁及び東京都知事の「経営革新計画」で本施策の認定を受理。朝日新聞社のマイベストプロ(専門家紹介サービス)賃貸審査突破の専門家として随時掲載。賃貸審査が通るための情報を日々配信。 動画登録者数は35,000人超え。自社非公開物件の会員数は25,000人を突破。 |
カテゴリ:保証人、保証会社でお困りの方必読情報 / 投稿日付:2026/01/27 00:00
東急住宅リースの物件審査で利用する「レジデンシャルパートナーズ」。
実際審査は厳しいの?
審査基準や、審査に落ちた後の対策を大公開!
目次
1 レジデンシャルパートナーズ賃貸保証の概要
2 レジデンシャルパートナーズ賃貸保証は信販系保証会社
3 審査基準や特徴
4 審査に必要な書類
5 属性ごとの審査基準
6 審査期間はどれくらいか?
7 保証料
8 本人確認の電話はいつくる?
9 レジデンシャルパートナーズ賃貸保証の審査に落ちたときの対処法
10 まとめ
11 よくある質問(FAQ)
1.レジデンシャルパートナーズ賃貸保証の概要
レジデンシャルパートナーズ賃貸保証は、東急住宅リース(以下、「東急住宅」)のグループ会社です。
ジャックスと同等程度の審査難易度を誇ります。理由は、決済代行会社としてはジャックスと家賃支払いの引き落としをするための提携をしているからです。必然的に、審査の過程でジャックスの審査が絡んできます。
審査項目は主にカードローン・クレジット情報・各種ローン(自動車&住宅&奨学金)の遅れなどを主軸としています。
CIC情報を閲覧することから審査が厳しいともいわれています。
会社名称:レジデンシャルパートナーズ 株式会社
本社所在地 :
〒163-0909
東京都新宿区西新宿2-3-1 新宿モノリス9階
設立年月日:2008年11月17日
資本金:1,000万円
加盟団体:-(ジャックスと提携していることで実質CIC加盟と同義)
2.レジデンシャルパートナーズ賃貸保証は独立系保証会社
保証会社には3つのレベルがあります。
レベル【高】
↑ 信販系保証会社
↑ 信用系保証会社
↑ 独立系保証会社
レベル【低】
下から上に行くほど審査の難易度が上がります。
レジデンシャルパートナーズ自体は東急住宅リースからの独立会社ですが、ジャックスと提携していることにより、金融情報(CIC)と照らし合わせて審査をすることができます。
そのため過去にクレジットカードなどの滞納、携帯電話(本体代)未納、奨学金未納、住宅・自動車ローンの滞納がある方は審査が通りません。
なお、「独立系保証会社」は、保証会社レベルでは最も審査難易度が低いと言えます。
信販系保証会社は他にも以下のような会社があります。
エポスカード
オリエントコーポレーション
オリコフォレントインシュア
ジャックス
セゾン
セディナ
SBIギャランティ
など
3.審査基準や特徴
審査ポイントは以下の通りです。
①審査要件(レジデンシャルパートナーズ賃貸保証の審査部の最低基準)をクリアしているか。
②申込書及び署名欄が“自筆”or“自筆と似た筆跡”かどうか。
③所有者(大家さん)がNGを出している職業かどうか。
④反社会的勢力に該当しないか。
⑤本人確認連絡の際に、虚位事項がないか。
⑥エゴサーチで名前が表示されないか。
※犯罪歴等がある方でネットに名前の掲載があると、審査が通りません。
「①」はどのような要件があるかについては、以下を参照ください。
・過去、東急住宅の物件でトラブル(家賃滞納や入居時の過剰クレーム)をしてないか。
・仕事をしていて一定の収入(年収が、家賃・管理費などを含む月額の総額の36倍程度)がある
・仕事がアルバイトであれば連帯保証人をつける
・(無職or留学生)外国人ではない
※外国人であっても、流ちょうな日本語&大手日系企業であれば審査の土台に乗ります。
「②」はジャックスのみが行っているものです。
申込書と審査通過後の契約時に書く契約書の筆跡をチェックされます。
そのため、不動産会社の人が筆跡を似せないで代筆をした場合、あとでトラブルになる可能性があります。
↓もっと細かい事が知りたい方↓
【最新版】貯金なし、フリーター、無職でも賃貸を借りたい!入居 審査を通りやすくする方法
賃貸保証会社 の審査が通らない方必見 カードローン や 借金 をしている人の 審査 を通す 方法
以下は保証会社各社の直近5年間の審査通過率の遷移です。(弊社実績)
過去に家賃滞納歴やクレジットカードの滞納歴がある方が、家賃8~10万(都内で標準的な一人暮らし用のワンルーム、1K)の物件で審査をかけた場合の通過率を表しています。
4.審査に必要な書類
- 基本的な必要書類の事例 -
・身分証明書(両面)
・健康保険の資格確認書、またはマイナ保険証の「資格情報のお知らせ」(記号・番号・保険者番号は隠して提出)
・収入証明書(源泉徴収票or給与明細or確定申告書など)
・在籍証明書(必須ではありません)
・内定通知書(採用証明書)
- (審査状況によって)追加必要書類の事例 -
・学生:学生証または合格証
・新社会人、転職者:内定通知書・採用通知書のコピー
・外国人:パスポートまたは在留カード、日本語検定終了証
・自営業、フリーランス:確定申告書のコピー、納税証明書
・預貯金審査をする人(無職・一定の収入がない):通帳のコピー
・駐車場を借りる人:車検証
・未成年:親権者同意書
なお、上記のような追加書類を求められた場合、審査が通る見込みは一気に高くなります。
理由はレジデンシャルパートナーズの社内審査で否決する場合は、追加必要書類を求められる前に審査落ちの連絡がくるためです。
私たちの業界ではこれを『審査に乗った』という風にも言います。
無職・夜職・アルバイトの方は審査が通りにくいため、一般的な不動産会社の営業担当から「在籍会社(アリバイ会社)を使う」という方法を提案されることがあります。エース不動産ではこれをおすすめしていません。
費用がかかるうえ、申込書と本人確認の受け答えが食い違えばその場で発覚します。契約後に発覚すれば契約解除の対象にもなり、得られるものに対してリスクが大きすぎます。
代わりに、次のような合法的な方法で通しています。
・収入に見合った家賃帯まで下げる
・給与明細を3か月分そろえる(手渡しの場合は振込履歴や店の在籍証明で代替する)
・預貯金の通帳コピーを用意して預貯金審査に切り替える
・連帯保証人または緊急連絡先を整える
・審査傾向の違う保証会社を使う物件を探す
虚偽の申告がどの段階で発覚するのかは、賃貸審査で嘘の職業や年収を書くとどうなるかで具体的に説明しています。
5.属性ごとの審査基準
属性別審査通過傾向:高 ◎ > 〇 > △ > × 低
審査が厳しめなのは、クオリティが高く入居者を厳選する物件で使われるケースが多いからです。
大手管理物件ということもあり、普通に申込みをした場合、審査は通りにくいです。
また、収入に対して家賃が高い、将来的な視点で収入が低いまたは不安定、預貯金が少ない
などの方は審査が通りにくい傾向があります。
収入に対して家賃が高い
➤基本的に収入に対して家賃が高いほど審査に落ちやすいです。
目安は家賃を『収入の3分の1』に抑えれば、高確率で審査通過できます。
以下、家賃に対する収入の目安を一覧にしましたのでご参照ください。
| 年収目安 | 月収目安 | |
| 家賃5.0万円 | 180万円以上 | 15万円以上 |
| 家賃5.5万円 | 192万円以上 | 16万円以上 |
| 家賃6.0万円 | 216万円以上 | 18万円以上 |
| 家賃6.5万円 | 228万円以上 | 19万円以上 |
| 家賃7.0万円 | 252万円以上 | 21万円以上 |
| 家賃7.5万円 | 264万円以上 | 22万円以上 |
| 家賃8.0万円 | 288万円以上 | 24万円以上 |
| 家賃8.5万円 | 300万円以上 | 25万円以上 |
| 家賃9.0万円 | 324万円以上 | 27万円以上 |
| 家賃9.5万円 | 336万円以上 | 28万円以上 |
| 家賃10.0万円 | 360万円以上 | 30万円以上 |
| 家賃10.5万円 | 372万円以上 | 31万円以上 |
| 家賃11.0万円 | 396万円以上 | 33万円以上 |
| 家賃11.5万円 | 420万円以上 | 35万円以上 |
| 家賃12.0万円 | 432万円以上 | 36万円以上 |
| 家賃12.5万円 | 456万円以上 | 38万円以上 |
※上記はあくまで一般的な審査基準です。保証会社各社でさらに属性毎のルールが異なる場合があります。
そして、上記は社会保険料、雇用保険、所得税、住民税、が控除される前の総収入です。
手取り額は上記表内の収入だと通常総収入の70-75%程度であることから、固定費比率(総収入に占める固定費の割合)を少なくしたい方は、家賃予算を1-2段階ほど下げることをオススメします。
理由は、固定費は精神衛生上日々の生活にマイナスに働くことが多いからです。
(一部の方は、気を引き締めて仕事に転換し結果へ繋げてさらに向上しようという方がいますが、少数派意見は度外視します)
家賃予算を下げることで、審査基準も下がりより入居審査が通りやすくなることもあります。
是非参考にしてみてください。
収入が不安定
➤家賃の支払い能力は、収入の他に職業などの属性をふまえて審査されます。
「安定して家賃を払ってもらえる」と判断されれば、審査に通る可能性が高くなります。
反対に収入が不安定になりがちな職業は審査に不利です。
例えば、
- ・無職
- ・就職予定のない学生
- ・水商売や夜職
- ・派遣社員、契約社員
- ・個人事業主、フリーランス
- などが挙げられます。
6.審査期間はどれくらいか?
審査通過時:5-7日
審査否決時:3-4日
通常の保証会社より倍は時間がかかります。
理由は、大手のため審査部や承認を出す上長が土日祝祭日が休みであるためです。
長期休業前(GW、お盆休み、年末年始休暇)で、急ぎで入居希望される方は入居希望が間に合わない可能性が高くなります。
なお、上記日程は目安であり、申込者、緊急連絡人に本人確認の電話がつながらない場合は、1週間以上かかる場合があります。
加えて、本人確認が1週間以上取れない場合は、管理会社から申し込み自体を一旦棄却される可能性があります。
審査期間が長引く場合は、以下の要因が考えられます。
・本人確認の連絡がつながらない。
・収入証明書などの追加書類がレジデンシャルパートナーズに未着(仲介会社に渡してもそこから先が怠慢でレジデンシャルパートナーズに提出していないこともあります)
・申込書の未記入欄が埋まっていない
などです。
7.保証料
基本は下記1パターンです。
初回総賃料の40%(最低保証料20,000円)
月額事務手数料 月額引落金額の1%
8.本人確認の電話はいつくる?
本人確認電話は、
“身分証明書+収入証明+申込書未記入欄が全て揃った(埋まった)後”です。
通常、2-3日以内に来ます。
そのため、必要書類が揃わない段階だと電話はいつまでもきません。
とくに東急住宅は、現職と前職の『収入証明書』を審査時に必須とします。
そして、蛇足ですが、現職と前職の在籍会社に業種や職種で関連性が全くないと審査が通らない可能性が高くなります。
-必要書類の例-
・身分証明書(両面)
・健康保険の資格確認書、またはマイナ保険証の「資格情報のお知らせ」(記号・番号・保険者番号は隠して提出)
・収入証明書(源泉徴収票or給与明細or確定申告書など)
・在籍証明書(必須ではありません)
※他にも必要となるものは追加で不動産会社経由で連絡がきます。
9.レジデンシャルパートナーズ賃貸保証の審査に落ちたときの対処法
審査に落ちた時は、全保連(加盟機関:LICC) or Casa(加盟機関:LGO(現CGO))にて再審査をしてもらえます。
万が一審査に落ちた場合は、
①申込内容を見直す←ココが最重要!!
②他の信用系保証会社で再審査をしてもらい
③「②」が断られた場合、諦めて他の物件を選定する
①が最重要である理由は、「なぜ」審査が落ちたのかを分析する必要があるからです。理論上は、独立系よりも信用系の保証会社のほうが審査が厳しいです。審査が通らなかった理由を解明しないと再度審査落ちという結果になります。
分析方法は、知識と経験が必要です。不安な方は再申し込み前に一度弊社へご連絡ください。
10.まとめ
審査が甘いと油断せず、事前準備を万全に
レジデンシャルパートナーズ賃貸保証は、信販系保証会社ジャックスと連携した保証会社です。
そのため誰でも簡単に通るわけではありません。特に、無職・水商売・収入が不安定な方は、審査のポイントをしっかり押さえる必要があります。
通過率を高めるために意識すべきポイント
審査に通るためには、以下の点に注意しましょう。
- ・家賃は月収の3分の1以下に抑える
- ・必要書類(身分証・収入証明等)を早めに提出する
- ・申込書の未記入欄はすべて正確に埋める
- ・申告内容と実際の状況に齟齬がないよう整理する
- ・本人確認の電話に確実に対応できるよう準備する
審査に落ちた場合の対応策
万が一、審査に落ちた場合は再審査をすぐにかけるのではなく、まずは申込内容の見直しが重要です。特に「なぜ落ちたのか」の原因を分析せずに次の保証会社に申請しても、結果は同じになるリスクがあります。
再チャレンジの際は、別の独立系保証会社を選ぶ、または審査が通りやすい物件に切り替えるという選択肢も検討しましょう。
不安があるならプロに相談を
審査に対する不安を抱えている方は、まずは一度、審査に強い不動産会社に相談するのが得策です。プロに申込内容をチェックしてもらうことで、無駄な否決を避けられる可能性が高まります。
エース不動産では、これまで多数の審査通過実績があり、複雑なケースにも対応しています。審査に落ちた経験がある方や、属性に自信がない方も、ぜひお気軽にご相談ください。
11.よくある質問(FAQ)
レジデンシャルパートナーズ賃貸保証は、【ジャックス(株式会社ジャックス)】と連携している信販系保証会社です。ジャックスの保証サービスを活用し、家賃保証や滞納弁済を行います。この連携により、保証内容の信頼性が向上し、全国の管理会社や不動産会社からも高い信用を得ています。
ジャックスと連携している保証会社は、クレジットカードやローンの支払い履歴など、信用情報を詳細に参照しています。 したがって、個人信用情報に遅延や未払い、事故情報などの履歴がある場合、多くの場合、審査が厳しくなり、保証承認されにくくなる傾向があります。 信用情報に傷がある方は、審査に通る可能性は低くなるため、事前に信用情報を確認し、必要に応じて改善策を講じることが重要です。
レジデンシャルパートナーズ賃貸保証は、都内を中心に多くの賃貸物件でよく利用されています。 都内の管理会社や不動産業者の中には、信販系保証会社の中でも信用情報を詳細に参照して審査を行うこの保証会社を採用するケースが増えています。その理由は、信用情報に傷のある方も一定の条件下で保証を得やすく、また、全国展開と確かな運営実績があるため、安心して契約できる保証会社として支持されているためです。
Tweet
(この記事は約5分で読めます)
⇩ご来店/お電話の予約はこちらから
ご予約受付カレンダー
エース不動産ができること。
審査なし物件はこちら↴ ※公開物件は一部です。
(会員登録は無料です)
エース不動産は、「保証会社不要」で常に上位表示。
だから、選ばれる。
| この記事の監修者 若井 直也 業界歴 10年 | 株式会社A-S(エース不動産)代表取締役。 大手出版社→ゲーム開発会社で経理及び経営管理に従事。 その後大手不動産会社(アパマンショップ)で1年で店長まで上り詰め、独立。 創業2年目で、大借金を負い、保証会社のブラックリスト入り。 同じ経験をした人を救うべく、保証会社と不動産賃貸事業の複合業態を自社で始める。 そこで培ったノウハウを、YouTube、TiKToK、BLOGを通じて展開。 中小企業庁及び東京都知事の「経営革新計画」で本施策の認定を受理。朝日新聞社のマイベストプロ(専門家紹介サービス)賃貸審査突破の専門家として随時掲載。賃貸審査が通るための情報を日々配信。 動画登録者数は35,000人超え。自社非公開物件の会員数は25,000人を突破。 |
カテゴリ:保証人、保証会社でお困りの方必読情報 / 投稿日付:2026/01/27 00:00
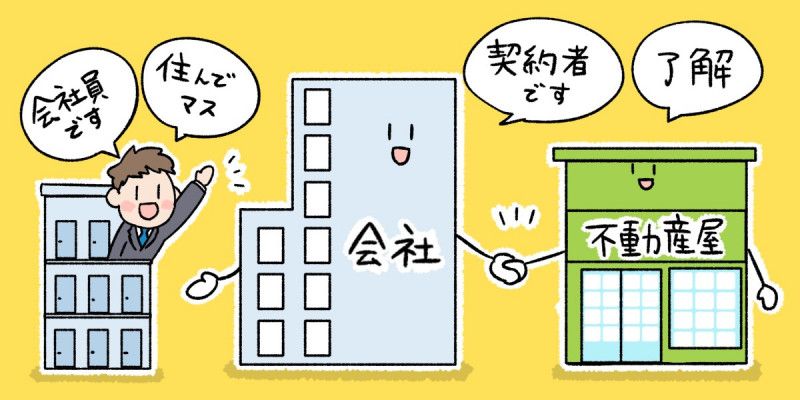
不動産賃貸の法人契約では、借りる目的ごとにチェック事項が異なります。そのため法人契約は、個人の約3倍も審査を通すのが難しいと言われます。
対策も含めて目的別の注意点をまとめました。
(この記事は約4分でよめます)
目次
事例1. 借上げ社宅
対策と方法:法人の属性を強化
事例2. 社長個人宅
対策と方法:法人から社長へ資金移動して、保証人の貯蓄額を強化
事例3. 登記場所
対策と方法:事業内容に透明性を
事例4. 転貸用
対策と方法:事業内容に透明性を
事例5. 名目は法人社宅、実際は知人や家族が住む
対策と方法:会社概要を強化して透明性のある法人に
まとめ
事例1. 借上げ社宅
借上げ社宅とは、勤務先の従業員などを住まわせるために会社が借りた(借上げた)住居(社宅)を言います。会社で物件を借りる理由で最も多いものであると言えます。福利厚生や、優秀な人材の囲い込みなどを目的として、会社が従業員へ行う社内サービスのようなものです。
比較的大手(または、資本が大きい)の会社が行う傾向があります。
対策:法人の属性(資本金や売上高)を強化する。
方法:増資をする。売上高を上げる。
注意点:とくになし
事例2. 社長個人宅
中小企業の社長自宅を経費計上するために行う。いわゆる節税対策として用いられることがあります。ちなみに今更聞けないけど、なぜ節税になるか?というと、物件を、購入した場合と、賃貸した場合の節税インパクトが「賃貸のほうが効果が高い」からです。下記に記載しました。
◆経費に計上できる額
購入:5,000万(固定資産税評価額が3,000万円)・・102万/年
賃貸:5,000万クラスのマンション・・・・・・・・・・・・240万/年
◆節税インパクト(法人税30%と過程)
購入:30万が浮く
賃貸:72万が浮く
というざっくりした計算ですが、良いマンションに、(浮いた税金分)安く住めるということがよくわかります。比較的中小企業で多く用いられています。
対策:社長の属性(年収や貯蓄額)を強化する。
方法:会社から社長へ資金移動をして、貯蓄額を増やし、預貯金で審査通過率を上げる。
注意点:2つあります。
①本来社長宅を会社の経費にできるのは、事務所としての機能が備わった面積分家賃のみです。
例えば、2LDK(洋15m2、洋10m2、LDK30m2、その他20m2)の場合、実際事務所として使っているのが洋室(15m2)とLDK(30m2×50%)という場合は、【30m2】分のみが経費計上できます。30/75m2(総面積)=40%のため、家賃の40%しか経費計上できません。
税務署の格好の餌食です。せっかく節税した分が追徴課税で消し飛びます。
②会社から社長へ資金移動する場合、移動用途を貸付金or仮払金で処理します。これを期中で戻さないと、金融機関から「なぜ私たちが貸したお金を、個人(社長)に貸し付けた?」という風に疑われます。会社のお金を私的流用しているように取られますよね。そんな会社に銀行はお金を貸してくれません。
事例3. 登記場所
新しく会社を立ち上げるのに要するために住所登録をする場所として借りる方法です。
多くは、自宅兼事務所(SOHO)として新設法人が利用する手法です。新設法人の場合、過去の履歴等がないため、事業内容を中心に保証会社や管理会社、オーナーは鋭くチェックしてきます。
とくに犯罪に使われる場所(反社の事務所)や、詐欺グループの活動拠点、違法風俗店の待機所などに利用され“知らなくて”貸した場合でも、罪を問われることがあるからです。
対策:事業内容に透明性を持たせる。
方法:不明確な事業とならないように、第三者が見てもどんな事業をして、どれぐらい売上ができるかわかりやすいプレゼン資料を作る。
(良い例)
学習塾、スマホアプリ開発事業、社団法人の事務所、消耗品の倉庫、著名な飲食店の休憩所(有名ラーメン店、有名焼肉店など)、
(悪い例)
貸し会議室、民泊事業、エステ、コンサルティング会社事務所、YouTuber事業撮影場所、従業員待機所、タトゥーの施術所、複数人が出入りする事業
注意点:新設法人は過去の履歴がないため、代表者の職務経歴が問われる場合が多いです。今まで自身が歩んできた道で独立する場合はいいのですが、全く違う分野(業種)や職種の場合は、審査においてはマイナス評価になります。
そのため、根拠資料(事業計画書)を出し積極的にアピールする必要があります。つまり、非常にめんどくさい作業が増えます。
事例4. 転貸用
転貸すなわち、又貸しとも言います。(知らない)誰かに貸すために自分で借りることを指します。ただしこれは基本的に、賃貸借契約上NGです。絶対ダメです。
契約書の不動産協会が提供する公式契約書の雛型にも最初から盛り込んであるほどです。
ただし、事前に許可が出ている、場合はOKです。
例えば、「民泊事業」「貸し会議室」「スペース貸し事業」などです。
どういった大家さんがこれを許可するかというと、
・一棟所有の個人大家さんで物件が古く、収益の目途が立たない場合。
・海外投資家大家さん所有物件(収益さえ立てばなんでもいいという考え)
・ローン返済が苦しい大家さんで、すぐに利用してもらいたいという場合。
などです。
対策:事業内容に透明性を持たせる。
方法:前述の大家さんの物件を探す。※具体的な手段は、足を使って見つけることや人づてに紹介してもらうのが現実的ですが、時間も労力もかかり効率的ではありません。
都内には、転貸許可を出している大家さんや管理会社が限られているため、弊社であればそのリスト(非公開)の中から物件の提案をさせていただけます。
事例5. 名目は法人社宅、実際は知人や家族が住む
最後に、知人(恋人・友人)や家族を会社名義の物件に住まわせる場合です。内容は上述の転貸用と似ていますが、住まわせる人が特定していて、近しい人という点が異なります。
特に、近年多くなっている例を2つあげます。
①高齢者の親族用として法人名義で借りる。
都内では60歳を超えると、大家さんが認める年齢制限に引っかかってきます。具体的な法的制限はないですが、大家さんが拒絶するのが60歳台以降です。そのため、初期費用の確保や家賃支払い能力に問題がない場合でも、希望物件に住めないということが多くあります。
そういった親をもつ会社代表は、自社の従業員を住まわせるという体で、自分の親を住まわせることがあります。
②夜職スタッフの寮として借りる。
上京組の新人ホストは、会社が借り上げた寮に住むことが多いです。そのための寮として、戸建物件を賃貸することがあります。
問題として、仕事帰りの場合泥酔をしている方が多く、居室の壁を叩いて壊したりする事故が多くあります。大家さんがそれを望むわけはなく、夜逃げされ修繕費も取れないでいなくなってしまうことがあると聞きます(一部の話ですが、契約しているのが会社でも、会社側は知らぬ存ぜぬを通すそうです)
いずれの話も問題は、契約書に登場しない人物や、契約内容に合わない事項であるため、契約解除になります。
対策:会社HPの会社概要を整え、事業内容に透明性を持たせる。
会社概要を整えるというのは、
本店所在地 / 代表名 / 代表者の顔 / 資本金 / 設立年月日 / 事業内容 / 沿革
を全て記載するということです。意図的に隠すつもりがなければ当然開示する内容を掲載するのです。そうすることで一気に会社としての信用度は高くなります。
方法:入居者は自社従業員として、入退社により特定人物以外の者が入居する場合があると事前に伝えてく。
そうすることで、契約書にない人物が将来的に入居していてもなんら不思議はありません。ただし、それを許可してくれる大家さんは少ないため、物件のボリュームは少なくなります。
まとめ|法人契約で賃貸申込をする企業向けの準備ポイント
法人で賃貸物件を借りる場合、「個人契約とは別の審査ハードル」が存在します。特に目的によってチェックされるポイントが変わるため、事前準備が非常に重要です。
よくある法人契約の失敗パターン
・借上げ社宅としての用途であるのに、会社の資本金や売上など法人の属性が弱い
・社長個人宅としての扱いに関する資金移動が不透明で審査にマイナス評価される
・登記住所や会社概要の情報があいまいで、事業内容の信頼性が低く見られてしまう
・転貸目的(他者に貸す用に借りる)や名義上は法人社宅だが実質的に家族・知人が住むケースで契約内容と実態が乖離している
審査を通すための具体的対策
・法人の属性(資本金・売上高・設立年数)をできる限り強化する
・社長個人宅として使うなら、会社から社長への資金移動や預貯金など、支払い能力を裏付ける証拠を用意する
・登記場所・会社概要を明確にして、第三者から見てもどのような事業をしているか透明性があることを示す
・転貸用途や知人・家族が住むケースでは契約で許可を取り、契約内容と実態を一致させる
目的別の注意点
・借上げ社宅:会社が従業員のために借りる社宅なら、法人としての責任と資産状況が重視される
・社長個人宅:会社経費として扱う場合、法人の収益や代表者の信用度が問われる
・新設法人:過去の取引がない分、代表者の経歴・事業計画書などで信頼を補う必要あり
最後に
法人契約は「会社だから借りやすい」と思われがちですが、実際は審査が個人契約の約3倍難しいとも言われます。
準備や対策ができていないと落ちることが多いため、申込前に以下を心がけてください:
・会社の情報・財務状況・事業内容を整理しておく
・使用目的に合わせた用途申告を正しく行う
・契約前に保証会社・管理会社に「この会社で借りるにはどんな証拠が必要か」を確認する
法人契約では、法人の財務状況に加え、物件を何に使うか(使用目的)ごとに審査のチェックポイントが増えるからです。特に、登記場所や転貸目的など、契約内容と実態が乖離しやすいケースでは、管理会社や大家さんがリスクを強く懸念します。 節税目的で多く用いられますが、審査では社長個人の年収や貯蓄額が重要になります。また、会社から社長への資金移動を伴う場合、税務や銀行融資の面で不透明な会計処理(貸付金・仮払金)と疑われないよう注意が必要です。 過去の実績がないため、事業内容の透明性を高めることが最重要です。第三者が見ても明確で収益性の高い事業であるとわかるよう、事業計画書や代表者の職務経歴を積極的に提示し、信頼性を補う必要があります。 名目上の契約と実態の乖離は契約解除のリスクがあります。対策として、会社HPの会社概要を全て明確に記載し信用度を高めた上で、「入居者は自社従業員として、入退社により特定人物以外の者が入居する場合がある」と事前に大家さん・管理会社の許可を得ておく方法があります。 賃貸契約上は原則NGですが、一部の大家さん(一棟所有の個人大家、海外投資家など)は許可を出しています。これらの物件は公には少ないため、転貸許可物件のリストを持つ専門の不動産会社に相談するのが、時間や労力をかけずに見つける最も現実的な方法です。
エース不動産では法人契約の審査対策経験が豊富です。法人名義で住まいやオフィスを借りたい方は、対策内容を一緒に見直して成功率を上げましょう。
6. よくある質問(FAQ)
⇩ご来店/お電話の予約はこちらから
ご予約受付カレンダー
エース不動産ができること。
審査なし物件はこちら↴ ※公開物件は一部です。(会員登録は無料です)
エース不動産は、「保証会社不要」で常に上位表示。
だから、選ばれる。
カテゴリ:保証人、保証会社でお困りの方必読情報 / 投稿日付:2026/01/26 00:00
レジデントアシスタンス賃貸保証(三井不動産レジデンシャルリース)の審査について、審査基準、審査通過への対処法などを大公開!
(この記事は約4分で読めます)
目次
1 レジデントアシスタンス賃貸保証の概要
2 レジデントアシスタンス賃貸保証は独立系保証会社
3 審査基準や特徴
4 審査に必要な書類
5 属性ごとの審査基準
6 審査期間はどれくらいか?
7 保証料
8 本人確認の電話はいつくる?
9 レジデントアシスタンス賃貸保証の審査に落ちたときの対処法
10 まとめ
1.レジデントアシスタンス賃貸保証の概要
レジデントアシスタンス賃貸保証は、三井不動産レジデンシャルリースグループ(以下、「三井不動産」)が自社物件の保証をするため、2016年に設立した保証会社です。三井不動産の物件は、都心部に多く、“綺麗”、“ラグジュアリー”、“高セキュリティ”という物件が多数です。
そのため、新宿区や渋谷区近辺の夜職系の方が好む物件という一方で、審査が厳しい面もあります。
会社名称:レジデントアシスタンス株式会社
本社所在地 :
〒163-0405
東京都新宿区西新宿2-1-1 新宿三井ビル
資本金:1,000万円
加盟団体:-
2.レジデントアシスタンス賃貸保証は独立系保証会社
保証会社には3つのレベルがあります。
レベル【高】
↑ 信販系保証会社(CIC)
↑ 信用系保証会社(LICC or CGO)
↑ 独立系保証会社
レベル【低】
下から上に行くほど審査の難易度が上がります。
「独立系保証会社」は、保証会社レベルでは最も審査難易度が低いと言えます。
なお、独立系保証会社の中でもレジデントアシスタンス賃貸保証の審査難易度は以下の通りです。
審査の難易度【高】
↑ 株式会社 ダ・カーポ
↑ ジェイリース 株式会社
↑ 株式会社 レジデントアシスタンス
↑ 株式会社 クレデンス
↑ 旭化成賃貸サポート 株式会社
↑ アイシンクレント 株式会社
↑ プレミアライフ賃貸保証
↑ ナップ賃貸保証 株式会社
↑ 株式会社 P-Rent
↑ 株式会社 レグシス
↑ 株式会社 いえらぶパートナーズ
など他数十社
審査の難易度【低】
独立系保証会社の中でもレジデントアシスタンス賃貸保証の審査難易度は上位です。
三井不動産は大手です。
そのため、独立系保証会社の中でも審査基準が明確に定められており、大手ハウスメーカー(旭化成や積水ハウス等)と似た審査基準を設けています。
3.審査基準や特徴
審査ポイントは以下の通りです。
①審査要件(レジデントアシスタンス賃貸保証の審査部の最低基準)をクリアしているか。
②反社会的勢力に該当しないか。
③本人(&緊急連絡人)確認連絡の際に、虚位事項がないか。
④エゴサーチで名前が表示されないか。
※犯罪歴等がある方でネットに名前の掲載があると、審査が通りません。
「①」はどのような要件があるかについては、以下を参照ください。
・仕事をしていて一定の収入(年収が、家賃・管理費などを含む月額の総額の36倍程度)がある
・仕事がアルバイトであれば連帯保証人をつける
・無職でも預貯金が一定以上(家賃×24ヶ月超程度)ある
・無職の外国人ではない
※外国人であっても、流ちょうな日本語&大手日系企業であれば審査の土台に乗ります。
↓もっと細かい事が知りたい方↓
【最新版】貯金なし、フリーター、無職でも賃貸を借りたい!入居 審査を通りやすくする方法
賃貸保証会社 の審査が通らない方必見 カードローン や 借金 をしている人の 審査 を通す 方法
また、保証会社各社の直近5年間の審査通過率の遷移です。(弊社実績)
過去に家賃滞納歴やクレジットカードの滞納歴がある方が、家賃8~10万(都内で標準的な一人暮らし用のワンルーム、1K)の物件で審査をかけた場合の通過率を表しています。
4.審査に必要な書類
- 基本的な必要書類の事例 -
・身分証明書(両面)
・健康保険の資格確認書、またはマイナ保険証の「資格情報のお知らせ」(記号・番号・保険者番号は隠して提出)
・収入証明書(源泉徴収票or給与明細or確定申告書など)
・在籍証明書(必須ではありません)
・内定通知書(採用証明書)
- (審査状況によって)追加必要書類の事例 -
・学生:学生証または合格証
・新社会人、転職者:内定通知書・採用通知書のコピー
・外国人:パスポートまたは在留カード、日本語検定終了証
・自営業、フリーランス:確定申告書のコピー、納税証明書
・預貯金審査をする人(無職・一定の収入がない):通帳のコピー
・駐車場を借りる人:車検証
・未成年:親権者同意書
なお、上記のような追加書類を求められた場合、審査が通る見込みは一気に高くなります。
理由はレジデントアシスタンス賃貸保証の社内審査で否決する場合は、上記必要書類を求められる前に審査落ちの連絡がくるためです。
私たちの業界ではこれを『審査に乗った』という風にも言います。
無職・夜職・アルバイトの方は審査が通りにくいため、一般的な不動産会社の営業担当から「在籍会社(アリバイ会社)を使う」という方法を提案されることがあります。エース不動産ではこれをおすすめしていません。
費用がかかるうえ、申込書と本人確認の受け答えが食い違えばその場で発覚します。契約後に発覚すれば契約解除の対象にもなり、得られるものに対してリスクが大きすぎます。
代わりに、次のような合法的な方法で通しています。
・収入に見合った家賃帯まで下げる
・給与明細を3か月分そろえる(手渡しの場合は振込履歴や店の在籍証明で代替する)
・預貯金の通帳コピーを用意して預貯金審査に切り替える
・連帯保証人または緊急連絡先を整える
・審査傾向の違う保証会社を使う物件を探す
虚偽の申告がどの段階で発覚するのかは、賃貸審査で嘘の職業や年収を書くとどうなるかで具体的に説明しています。
5.属性ごとの審査基準
属性別審査通過傾向:高 ◎ > 〇 > △ > × 低
大手管理物件ということもあり、普通に申込みをした場合、審査は通りにくいです。
また、将来的な視点で収入が低い、もしくは収入が不安定、預貯金が少ないなどの方は
審査が通りにくい傾向があります。
家賃の支払い能力は、収入の他に職業などの属性をふまえて審査されます。
「安定して家賃を払ってもらえる」と判断されれば、審査に通る可能性が高くなります。
反対に収入が不安定になりがりな職業は審査に不利です。
例えば、
- ・無職
- ・就職予定のない学生
- ・水商売や夜職
- ・派遣社員、契約社員
- ・個人事業主、フリーランス
- などが挙げられます。
また収入に対して家賃が高ければ高いほど審査通過の可能性は下がります。
目安としては『収入の3分の1』までに家賃がおさまるようにすると審査通過の可能性が高まるイメージです
【家賃の対する収入の目安一覧】
| 年収目安 | 月収目安 | |
| 家賃5.0万円 | 180万円以上 | 15万円以上 |
| 家賃5.5万円 | 192万円以上 | 16万円以上 |
| 家賃6.0万円 | 216万円以上 | 18万円以上 |
| 家賃6.5万円 | 228万円以上 | 19万円以上 |
| 家賃7.0万円 | 252万円以上 | 21万円以上 |
| 家賃7.5万円 | 264万円以上 | 22万円以上 |
| 家賃8.0万円 | 288万円以上 | 24万円以上 |
| 家賃8.5万円 | 300万円以上 | 25万円以上 |
| 家賃9.0万円 | 324万円以上 | 27万円以上 |
| 家賃9.5万円 | 336万円以上 | 28万円以上 |
| 家賃10.0万円 | 360万円以上 | 30万円以上 |
| 家賃10.5万円 | 372万円以上 | 31万円以上 |
| 家賃11.0万円 | 396万円以上 | 33万円以上 |
| 家賃11.5万円 | 420万円以上 | 35万円以上 |
| 家賃12.0万円 | 432万円以上 | 36万円以上 |
| 家賃12.5万円 | 456万円以上 | 38万円以上 |
※上記はあくまで一般的な審査基準です。保証会社各社でさらに属性毎のルールが異なる場合があります。
そして、上記は社会保険料、雇用保険、所得税、住民税、が控除される前の総収入です。
手取り額は上記表内の収入だと通常総収入の70-75%程度であることから、固定費比率(総収入に占める固定費の割合)を少なくしたい方は、家賃予算を1-2段階ほど下げることをオススメします。
理由は、固定費は精神衛生上日々の生活にマイナスに働くことが多いからです。
(一部の方は、気を引き締めて仕事に転換し結果へ繋げてさらに向上しようという方がいますが、少数派意見は度外視します)
家賃予算を下げることで、審査基準も下がりより入居審査が通りやすくなることもあります。
是非参考にしてみてください。
6.審査期間はどれくらいか?
審査通過時:5-7日
審査否決時:3-4日
通常の保証会社より倍は時間がかかります。
理由は、大手のため審査部や承認を出す上長が土日祝祭日が休みであるためです。
長期休業前(GW、お盆休み、年末年始休暇)で、急ぎで入居希望される方は入居希望が間に合わない可能性が高くなります。
なお、上記日程は目安であり、申込者、緊急連絡人に本人確認の電話がつながらない場合は、1週間以上かかる場合があります。加えたて、本人確認が1週間以上取れない場合は、管理会社から申し込み自体を一旦棄却される可能性があります。
7.保証料
基本は下記2パターンです。
連帯保証人なし
初回総賃料の50%~ / 年間更新料 9,600円
連帯保証人あり(審査通過率+40%)
初回総賃料の~50% / 年間更新料 9,600円
連帯保証人を付けた場合、審査は結果は大幅に改善されます。
(ただし、連帯保証人は一般的に、①三親等以内の親族②一定の基準値以上の収入がある③日本国籍で国内在住者という要件があります。)
8.本人確認の電話はいつくる?
本人確認電話は、“身分証明書が全て揃った後”です。
そのため、必要書類が揃わない段階だと電話はいつまでもきません。とくに三井不動産は、現職と前職の『収入証明書』を審査時に必要とするケースが多いです。
そして、蛇足ですが、現職と前職の在籍会社に業種や職種で関連性が全くないと審査が通らない可能性が高くなります。
-必要書類の例-
・身分証明書(両面)
・健康保険の資格確認書、またはマイナ保険証の「資格情報のお知らせ」(記号・番号・保険者番号は隠して提出)
・収入証明書(源泉徴収票or給与明細or確定申告書など)
・在籍証明書(必須ではありません)
※他にも必要となるものは追加で不動産会社経由で連絡がきます。
9.レジデントアシスタンス賃貸保証の審査に落ちたときの対処法
審査に落ちた時は、全保連(加盟機関:LICC) or Casa(加盟機関:CGO)にて再審査をしてもらえます。
万が一審査に落ちた場合は、
①申込内容を見直す←ココが最重要!!
②他の信用系保証会社で再審査をしてもらい
③「②」が断られた場合、諦めて他の物件を選定する
①が最重要である理由は、「なぜ」審査が落ちたのかを分析する必要があるからです。理論上は、独立系よりも信用系の保証会社のほうが審査が厳しいです。審査が通らなかった理由を解明しないと再度審査落ちという結果になります。
分析方法は、知識と経験が必要です。不安な方は再申し込み前に一度弊社へご連絡ください。
10.まとめ
保証レジデントアシスタンス賃貸保証(通称:三井不動産系保証会社)での審査に不安を感じている方へ。審査の仕組みと通過するためのポイントをわかりやすくまとめました。
レジデントアシスタンス保証の位置づけと特徴
三井不動産グループが運営する独立系保証会社で、主に都心部の高品質な物件を対象としています。
審査難易度は独立系保証会社の中でもやや厳しめに設定されています。大手ハウスメーカーの基準に近い厳格さがあります。
審査の重視ポイント
・最低限の審査条件のクリア
月額家賃の約3倍の収入があることが基本。・反社会的勢力でないこと
・本人・緊急連絡人への確認連絡がスムーズかつ虚偽がないこと
・ネット検索で名前にネガティブ情報が出てこないこと
犯罪歴や問題のある情報があると即審査否決となる可能性があります。
必要な書類・条件の具体例
・正社員・アルバイト共通:身分証、保険証、収入証明など
・アルバイトの場合:連帯保証人の設定が必要となることが多い
・無職の場合:家賃の24ヶ月分以上の預貯金があることが望ましい
・外国人の方でも:日本語が流暢で日系大手勤務なら審査対象になることもあります
審査に落ちた場合の対応策
他の独立系保証会社や信販系/信用系の保証会社で再チャレンジ
家賃負担が安定した別の物件へ切り替える
より審査に強い不動産会社へ相談し、通過確率の高いルートを探す
結論:通過の鍵は「安心+透明な対応」
| ポイント | 内容 |
|---|---|
| 審査クラス | 独立系保証の中でもやや厳しめ |
| 証明すべき点 | 収入水準、安全性、ネット上のクリーンさなど |
| 書類準備 | 正社員・無職・外国人など状況に応じた対策が必要 |
| 落ちた際は? | 柔軟に他の保証会社への切り替えや相談ルートを活用すべし |
エース不動産は、各種保証会社との交渉実績が豊富な「審査に強い不動産会社」です。状況に合わせた最適なプランをご案内できますので、お気軽にご相談ください。
はい、独立系保証会社の中では比較的審査難易度が上位です。三井不動産レジデンシャルリースグループの物件(高品質・高セキュリティ)を対象としており、大手ハウスメーカーに近い厳格な審査基準を設けています。 家賃が月収の3分の1以内に収まっていることが基本です。審査に通過するには、家賃に対して約36倍の年収があることが望ましいです(例:家賃10万円なら年収360万円以上)。 大手企業のため、審査部や承認を行う上層部が土日祝祭日が休みであるためです。一般的な保証会社よりも対応に時間がかかるため、急ぎで入居したい場合は注意が必要です。 基本的に再審査は不可です。まずは落ちた理由を分析し、他の信用系保証会社(全保連やCasaなど)で再審査を試みるか、他の物件を探す必要があります。 無職の場合は、家賃の24ヶ月分以上の預貯金があることを証明する「預貯金審査」を利用するか、連帯保証人(三親等以内で安定収入がある親族)をつけることが有効です。 11. よくある質問(FAQ)
この記事の監修者 若井 直也 業界歴 10年 | 株式会社A-S(エース不動産)代表取締役。 大手出版社→ゲーム開発会社で経理及び経営管理に従事。 その後大手不動産会社で1年で店長まで上り詰め、独立。 創業2年目で、大借金を負い、保証会社のブラックリスト入り。 同じ経験をした人を救うべく、保証会社と不動産賃貸事業の複合業態を自社で始める。 そこで培ったノウハウを、YouTube、TiKToK、BLOGを通じて展開。 中小企業庁及び東京都知事の「経営革新計画」で本施策の認定を受理。 国の支援のもと、賃貸審査が通るための情報を日々配信。 動画登録者数は2,000~4,000人。自社非公開物件の会員数は10,000人を突破。 |
⇩ご来店/お電話の予約はこちらから
ご予約受付カレンダー
エース不動産ができること。
審査なし物件はこちら↴ ※公開物件は一部です。
(会員登録は無料です)
エース不動産は、「保証会社不要」で常に上位表示。
だから、選ばれる。