
カテゴリ:保証人、保証会社でお困りの方必読情報 / 投稿日付:2026/09/29 00:38
今やCMを全国で流すほどの大手保証会社になった全保連株式会社(略称、全保連)。
全保連の2026年度最新版の審査基準や、その攻略方法を完全大公開!
全保連の審査は、保証会社の中でも厳しめの部類です。2022年6月にJICC(日本信用情報機構)へ加盟したことで、クレジットカードやローンの延滞も審査で分かるようになりました。
一方で、営業担当が「この書類があれば」「この連帯保証人がいれば」と通過の条件を提案してくれることもあり、事情によっては相談で道が開ける保証会社です。
この記事では、全保連の審査基準・何系か・必要書類・保証料・本人確認の電話と、落ちたときの対処法を、入居審査を専門に扱うエース不動産が実務から解説します。
(この記事は、約10分で読めます)
目次
1. 全保連の概要
1.1 会社概要
1.2 全保連の2つの特徴
1.3 全保連の審査に落ちると選べる物件が大きく減る
2. 全保連は何系?JICC加盟の信販系
2.1 保証会社は4つの系統に分かれる
2.2 JICC加盟で審査がどう変わったか
2.3 家賃の滞納がローン審査に響いた実例
2.4 LICCとの関係
3. 属性ごとの審査基準
3.1 「収入が不安定」とされる属性
3.2 無職・フリーター・学生の場合
3.3 外国籍・国民健康保険の場合
3.4 滞納歴・借金・自己破産がある場合
3.5 緊急連絡先がない場合
3.6 家賃と収入の目安
4. 審査に必要な書類
4.1 基本の必要書類
4.2 属性によって追加で求められる書類
4.3 追加書類を求められたら「審査に乗った」サイン
4.4 無職・夜職・アルバイトの方が注意したいこと
5. 審査にかかる日数はどれぐらいか
6. 保証料はいくらか
7. 本人確認の電話はいつ来るか、来ない場合もある?
7.1 審査の電話は098・050から始まる番号でかかってくる
7.2 全保連の電話番号とLINE公式アカウント
8. 全保連に落ちた場合はどうする?
8.1 審査に落ちる5つのパターン
8.2 営業担当の提案で審査が通った実例
9. 審査を突破する6つの方法
10. まとめ
11. よくある質問(FAQ)


1. 全保連の概要
全保連(ぜんほれん)は、沖縄で創業した業界最大手クラスの家賃保証会社です。2023年10月には東証スタンダード市場に上場し、テレビCMでも知られるようになりました。
✓会社概要
・会社名:全保連株式会社(ZENHOREN CO., LTD.)
・沖縄本社:沖縄県那覇市字天久905番地(TEL 098-866-4901)
・東京本社:東京都新宿区西新宿1-24-1 エステック情報ビル22F(TEL 0570-098-999)
・設立:2001年11月16日
・資本金:1,731百万円(2026年8月31日現在)
・登録:家賃債務保証業者 国土交通大臣(2)第16号
・上場:東京証券取引所スタンダード市場(2023年10月、証券コード5845)
・信用情報機関:JICC(日本信用情報機構)に加盟
・協定不動産会社数:41,078社(2023年5月8日時点)
・累計保証件数:366万件超(2023年3月末時点)
✓全保連の2つの特徴
1. 審査の電話は098から始まる番号でかかってくる
本社が沖縄にあるため、審査の連絡は沖縄の市外局番「098」からかかってきます。見慣れない番号でも、申込み後は出るようにしてください。
2. 連帯保証人をつけると審査の通りやすさが大きく変わる
連帯保証人をつけると、保証料率が下がり、審査も格段に通りやすくなります。事故歴がない方の場合、通過のイメージは20%から70〜80%ほどに上がります。
※「20%→70〜80%」はエース不動産の経験則にもとづく感覚値で、全保連が公表している数字ではありません。
✓全保連の審査に落ちると選べる物件が大きく減る
全保連と協定を結んでいる不動産会社は41,078社(2023年5月時点)で、全国の法人の不動産会社(約10万8,800社)の約4割にあたります。申込みのおよそ2〜3回に1回は、全保連の審査が絡む計算です。
そのため、全保連の審査に一度落ちると、選べる物件はかなり減ります。テレビCMで知名度も上がっており、協定を結ぶ不動産会社はさらに増える傾向にあります。
※不動産会社数は、不動産適正取引推進機構「宅建業者と宅地建物取引士の統計について」(平成30年度末)の法人業者数をもとにした概算です。
2. 全保連は何系?JICC加盟の信販系
全保連は、JICCに加盟している信販系の保証会社です。以前はLICC(全国賃貸保証業協会)に加盟する信用系でしたが、2022年6月にJICC(日本信用情報機構)へ加盟し、信販系と同じようにクレジットやローンの履歴を照会するようになりました。
✓保証会社は4つの系統に分かれる
保証会社は、審査で何を照会するかによって4つの系統に分かれます。審査の厳しさは、一般に信販系>信用系>独立系の順です。
| 系統 | 加盟している機関 | 審査で見ている情報 | 会社数の目安 |
|---|---|---|---|
| 信販系 | CIC・JICC(指定信用情報機関) | クレジットカードやローンの支払い状況 | 10社前後 |
| 信用系 | LICC・CGO(家賃債務保証の業界団体) | 代位弁済(家賃の立て替え)の履歴。LICCの共有データベースは2026年3月末で運用終了 | 数十社 |
| 独立系 | どこにも加盟していない | 自社に残っている申込・滞納の履歴のみ | 数百社 |
| 自社保証 | - | 不動産会社が自社の基準で判断する | ごく少数 |
系統ごとの主な保証会社は賃貸保証会社の種類と何系かの一覧で一覧にしています。
✓JICC加盟で審査がどう変わったか
JICCは、消費者金融やクレジットカード、ローンなどの支払い状況を管理する信用情報機関です。JICCに延滞や債務整理の記録があると審査は通りません。
全保連自体はCICには加盟していませんが、JICCとCICは延滞などの情報を相互に交流しています。そのため、CICに登録されている延滞の記録も、審査で分かる可能性があると考えてください。
以前は「クレジットの履歴は見ないので、金融ブラックでも信販系よりはゆるい」と言われていましたが、今は当てはまりません。信用系だったころより審査は厳しくなっています。
✓家賃の滞納がローン審査に響いた実例
全保連で保証を受けている間に家賃を滞納し、立て替えてもらった家賃を返さないままでいると、JICCに延滞の記録が残ることがあります。すると、家賃とは関係のないローンの審査にも影響します。
実際に、次のようなケースがありました。
・結婚式場の費用をローンで払おうとしたところ審査に通らず、調べると数か月前の家賃の滞納が原因だった。婚約相手が不安になり、婚約が破談になった
・夫婦で新車を買おうとカーローンを申し込んだが通らず、夫が家族に内緒で借りていた部屋の家賃の滞納がJICCに登録されていたことが発覚した
家賃の滞納は、住まいの問題だけでは終わらないことがあります。払えない月が出そうなときは、滞納する前に全保連へ相談してください。滞納したあとの流れは全保連で家賃滞納したらどうなるかで説明しています。
✓LICCとの関係
全保連は以前LICCに加盟していましたが、2026年4月現在のLICCの正会員一覧には載っていません。また、LICCが運用していた加盟社間の代位弁済(家賃の立て替え)のデータベースは、2026年3月末で運用を終了し、保有していた情報はすべて破棄されています。
ただし、全保連自身で過去に滞納していれば、その履歴は全保連の社内に残っています。全保連の審査でいちばん大きいのは、この社内の履歴です。
※エース不動産の実務では、LICCの正会員一覧から外れた会社とのあいだでも、滞納の履歴が照会される場面があります。協会が公表している事項ではありません。
3. 属性ごとの審査基準
全保連の審査で見られるのは、将来にわたって家賃を払い続けられるかです。反対に「安定して家賃を払ってもらえる」と判断されれば、審査に通る可能性は高くなります。
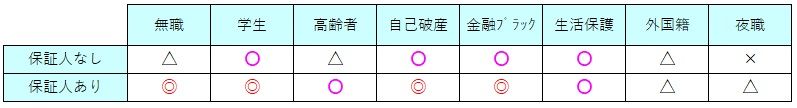
属性別の審査通過傾向:高 ◎ > 〇 > △ > × 低
✓「収入が不安定」とされる属性
収入が低い、収入が不安定、預貯金が少ないといった方は、審査が通りにくい傾向があります。「収入が不安定」とされやすいのは、次のような属性です。
・無職
・就職予定のない学生
・水商売・夜職
・派遣社員・契約社員
・個人事業主・フリーランス
連帯保証人なしでは通りにくいのが全保連の特徴です。これらの属性の方は、連帯保証人や預貯金など、支払い能力を示す材料をあわせて用意してください。
✓無職・フリーター・学生の場合
無職の場合
働いている人でも落ちることがあるため、無職のときは審査がゆるやかな独立系の保証会社を使う物件を探すほうが現実的です。預貯金が家賃の24か月分以上ある、内定が決まっているといった事情があれば、不動産会社に相談してみてください。
フリーターの場合
収入が安定していると証明できれば、審査通過は基本的に可能です。家賃の24か月分以上の貯金があれば、銀行の残高証明書を出して預貯金審査を受ける方法もあります。アルバイト歴が短い方は、収入の安定した連帯保証人を立てるか、収入のある親が契約者になり本人が入居する代理契約を検討してください。
学生の場合
安定した収入がないため、連帯保証人を立てるか、親が契約者になる代理契約で申し込みます。18歳未満の方は、法律上、契約に親権者の同意が必要です。
✓外国籍・国民健康保険の場合
外国籍の場合
審査通過の傾向は「△」ですが、必要書類がそろい、収入があれば審査に通ります。必要なのは在留カード(特別永住者の方は特別永住者証明書)です。
国民健康保険の場合
国民健康保険でも、収入が安定している、家賃を滞納していないなど、ほかの審査項目をクリアしていれば通過できます。社会保険のほうが審査で有利というだけです。
✓滞納歴・借金・自己破産がある場合
過去に家賃の滞納歴がある場合
全保連で過去に滞納していれば、社内の履歴から分かるため、審査はまず通りません。ほかの保証会社での滞納も、実務では照会される場面があり、通過の可能性は大きく下がります。
借金がある場合
借金があっても、月々の返済をしながら家賃を払える収入があり、返済が遅れていなければ、特別に不利にはなりません。ただし、返済が遅れているとJICCに記録が残るため、通過の可能性は大きく下がります。
自己破産・債務整理をした場合
自己破産や債務整理の記録は、JICCに原則5年残ります。その間は全保連の審査に通るのは難しいため、信用情報を照会しない保証会社(独立系や、信用情報機関に加盟していない信用系)を使う物件を探してください。
✓緊急連絡先がない場合
緊急連絡先に親族を書けない場合は、付き合いの長い友人にお願いしてもよいか、不動産会社に事前に相談してください。緊急連絡先は、入居者と連絡が取れなくなったときくらいしか使われません。
✓家賃と収入の目安
家賃は「収入の3分の1」までにおさめると、審査通過の可能性が高まります。家賃が高いほど、審査通過の可能性は下がります。
| 家賃 | 年収の目安 | 月収の目安 |
|---|---|---|
| 5.0万円 | 180万円以上 | 15万円以上 |
| 5.5万円 | 192万円以上 | 16万円以上 |
| 6.0万円 | 216万円以上 | 18万円以上 |
| 6.5万円 | 228万円以上 | 19万円以上 |
| 7.0万円 | 252万円以上 | 21万円以上 |
| 7.5万円 | 264万円以上 | 22万円以上 |
| 8.0万円 | 288万円以上 | 24万円以上 |
| 8.5万円 | 300万円以上 | 25万円以上 |
| 9.0万円 | 324万円以上 | 27万円以上 |
| 9.5万円 | 336万円以上 | 28万円以上 |
| 10.0万円 | 360万円以上 | 30万円以上 |
| 10.5万円 | 372万円以上 | 31万円以上 |
| 11.0万円 | 396万円以上 | 33万円以上 |
| 11.5万円 | 420万円以上 | 35万円以上 |
| 12.0万円 | 432万円以上 | 36万円以上 |
| 12.5万円 | 456万円以上 | 38万円以上 |
※上記は社会保険料・雇用保険・所得税・住民税が控除される前の総収入の目安です。管理費・共益費を含めた月額の総額で考えてください。
手取りは総収入の70〜75%程度になるため、生活に余裕を持たせたい方は、家賃予算を1〜2段階下げることをおすすめします。家賃を下げれば、そのぶん審査も通りやすくなります。
4. 審査に必要な書類
基本の必要書類は、身分証明書・健康保険の加入が分かる書類・収入証明書の3つです。そのうえで、属性によって追加の書類を求められます。
✓基本の必要書類
・身分証明書(運転免許証やマイナンバーカードなど。両面)
・健康保険の加入が分かる書類(資格確認書など)
・収入証明書(源泉徴収票、給与明細、確定申告書など)
・在籍証明書(必須ではありません)
・内定通知書・採用証明書(新社会人・転職したばかりの方)
✓属性によって追加で求められる書類
| 属性 | 追加で求められる書類 |
|---|---|
| 学生 | 学生証または合格証 |
| 新社会人・転職したばかりの方 | 内定通知書・採用通知書のコピー、通帳のコピー |
| 自営業・フリーランス | 確定申告書のコピー、納税証明書 |
| 外国籍の方 | 在留カード(特別永住者は特別永住者証明書)、パスポート、日本語能力が分かる書類 |
| 生活保護を受けている方 | 保護決定通知書(受給額が分かるもの) |
| 年金を受けている方 | 年金の受給額が分かる書類 |
| 無職の方・預貯金審査を受ける方 | 通帳のコピー |
| 夜職の方 | 通帳のコピー |
| 駐車場も借りる方 | 車検証 |
| 18歳未満の方 | 親権者の同意書 |
✓追加書類を求められたら「審査に乗った」サイン
追加書類を求められたら、通る見込みはかなり高くなっています。全保連の社内審査で否決する場合は、追加書類を求める前に審査落ちの連絡が来るためです。業界ではこれを「審査に乗った」と言います。
✓無職・夜職・アルバイトの方が注意したいこと
無職・夜職・アルバイトの方は審査が通りにくいため、一般的な不動産会社の営業担当から「在籍会社(アリバイ会社)を使う」という方法を提案されることがあります。エース不動産ではこれをおすすめしていません。
費用がかかるうえ、申込書と本人確認の受け答えが食い違えばその場で発覚します。契約後に発覚すれば契約解除の対象にもなり、得られるものに対してリスクが大きすぎます。
代わりに、次のような合法的な方法で通しています。
・収入に見合った家賃帯まで下げる
・給与明細を3か月分そろえる(手渡しの場合は振込履歴や店の在籍証明で代替する)
・預貯金の通帳コピーを用意して預貯金審査に切り替える
・連帯保証人または緊急連絡先を整える
・審査傾向の違う保証会社を使う物件を探す
虚偽の申告がどの段階で発覚するのかは、賃貸審査で嘘の職業や年収を書くとどうなるかで具体的に説明しています。
5. 審査にかかる日数はどれぐらいか
全保連の審査は、通常1〜2日で終わります。全保連は公式に「原則、申込みの翌日までに回答する」としており、早ければ申込みの当日に結果が出ることもあります。
審査の業務時間は9時〜18時で、土日祝日も審査をしています(申込み自体は24時間受け付け)。審査の結果は申込者本人ではなく、申し込んだ不動産会社・管理会社に届きます。結果の有効期限は6か月で、過ぎると審査のやり直しになります。
全保連で過去に滞納していた方や、JICCに延滞・債務整理の記録がある方は、15分ほどで否決の結果が出ることがあります(エース不動産の実務)。
申込者や緊急連絡先に確認の電話がつながらない場合は、1週間ほどかかることがあります。1週間以上連絡が取れないと、管理会社から申込み自体を一旦棄却されることもあります。
6. 保証料はいくらか
現在の主流は、初回が総賃料の50%〜、年間更新料が1万円です。正確な金額は、申し込む物件の見積りで確認してください。
・初回保証料:月額総賃料(家賃+管理費など)の50%〜
・年間更新料:1万円
物件によっては、連帯保証人をつけると保証料が下がるプランもあります(連帯保証人ありで初回30%〜など)。1章のとおり審査の通りやすさも大きく変わるため、用意できる方はつけることをおすすめします。
保証料の仕組みや更新料の相場は賃貸保証会社の保証料と更新料で説明しています。
7. 本人確認の電話はいつ来るか、来ない場合もある?
本人確認の電話は、必要書類がそろっていれば申込みから1〜2日で来るのが平均的です。最近は、本人確認の電話がないまま審査結果が届くことも多くなっています。
勤務先への在籍確認の電話も、今はほとんど来ません(エース不動産の実務)。全保連も公式に「必要に応じて連絡するため、電話しない場合もある」としています。
電話が来ないからといって、審査に落ちたわけではありません。結果は不動産会社に届くので、気になる場合は申込みをした不動産会社に状況を確認してもらってください。
✓審査の電話は098・050から始まる番号でかかってくる
全保連からの審査の電話は、沖縄の市外局番「098」か、「050」から始まる番号でかかってくることがあります(全保連の公式案内)。申込み後は、見慣れない番号でも出るか、留守番電話を確認して早めに折り返してください。電話がつながらないと、審査が止まってしまいます。
✓全保連の電話番号とLINE公式アカウント
全保連の会社概要に載っている代表の電話番号は、次の2つです。
・沖縄本社:098-866-4901
・東京本社:0570-098-999
電話がつながりにくい場合や、審査の状況を知りたい場合は、申込みをした不動産会社から問い合わせてもらうほうが確実です。審査の結果も、不動産会社を通じて届きます。
また全保連は、2026年7月からLINE公式アカウントで、契約者向けのサービス案内や支払予定日のお知らせを配信しています。正規のアカウントには、LINEヤフー社の認証バッジが付いた「全保連」という名前が表示されます。不審なメッセージのURLは開かず、全保連の公式サイトで確認してください。
8. 全保連に落ちた場合はどうする?
全保連の審査に落ちたら、まず原因が5つのうちどれかを見極めます。ただし、申込書の内容が足りないことが原因なら、条件を整えることで通る場合があります。
✓審査に落ちる5つのパターン
1. 過去に全保連で滞納した履歴がある
2. 申込書に虚偽の記載がある
3. 申込書の内容が不十分(収入証明が出せない、連帯保証人がいない、自営業を始めたばかりで実績がない など)
4. 家賃が収入の3〜4分の1に収まっていない(高額家賃の物件を除く)
5. JICCに延滞や債務整理の記録がある
1・2・5は、何をしても全保連では通りません。この場合は、系統の違う保証会社を使う物件に切り替えてください。
一方、3と4は準備しだいです。全保連は営業担当が通過の条件を提案してくれます。
✓営業担当の提案で審査が通った実例
エース不動産が2019年初めに審査を依頼した、実際の事例です。
・属性:30代前半の女性。3年間自営業をしたあと法人を新しく設立したばかりで、雇われ代表(株主は別)。月収25万円、連帯保証人なし
・申込み物件:家賃45万円の飲食店の店舗(2店舗目。1店舗目はグルメサイトで高評価)
・結果:初回は否決。全保連の営業担当から「連帯保証人に代表者と株主をつけ、緊急連絡先に親族を設定してほしい」と提案があり、2回目で審査に通った
数字だけで判断する保証会社と比べると、全保連は歩み寄ってくれる面があります。落ちた理由に心当たりがない場合も、不動産会社を通じて条件を聞いてもらう価値はあります。
落ちたあとにどこへ申し込めば通りやすいかは、次の記事でも詳しく説明しています。

9. 審査を突破する6つの方法
審査に自信がない方は、申込みの前に次の6つを試してください。どれも虚偽ではなく、事実にもとづいて支払い能力を示す方法です。
1. 連帯保証人をつけられることを、申込み(審査)の前に伝える
2. 家賃の24か月分の預金がある通帳を出せることを、申込みの前に伝える
3. 申込書は自分で書く
4. ほかの保証会社で二次審査をしてもらう
5. 不動産会社が大家さんと直接つながっている物件を借りる
6. 不動産会社自身が大家さんである物件を借りる
1. 連帯保証人を先に伝える
連帯保証人をつけられると伝えると、どの保証会社でも好印象です。親や親族が支援してくれるなら、遠慮なく頼みましょう。ただ、親から「保証会社に入るのに、なぜ連帯保証人まで必要なのか」と反対されることもあるので、事情を丁寧に説明してください。
2. 預貯金を先に伝える
収入や勤続年数、雇用形態に不安がある方に向く方法です。預貯金は家賃の24か月分あれば安全圏です(エース不動産の実務上の目安)。
3. 申込書は自分で書く
申込書の代筆は認められないことがあります。不動産会社の担当者が代筆することがありますが、審査の厳しい保証会社は代筆を見抜いて否決することがあります。業界では凡ミスとされますが、新人の営業担当がよくやってしまいます。
4. 二次審査をしてもらう
もっとも現実的な方法のひとつです。保証会社の審査は、理由が分からないまま落ちることがあり、管理会社も理由を聞かされないのが普通です。そのため多くの管理会社は、1社目で通らなかった人を別の保証会社で審査してくれます。これを「二次審査」と呼びます。
たとえば「一次審査:全保連で否決 → 二次審査:JIDで否決 → 三次審査:いえらぶパートナーズで承認」という流れで、契約に進めたケースがあります。大家さんは家賃がきちんと入ればよく、申込者も保証会社はどこでもかまわないので、一次審査で落ちてもあきらめずに、不動産会社に二次・三次審査を頼んでください。
ただし、収入に対して家賃が高すぎる場合や、ネット上に名前が悪い評判として載っている場合は、この限りではありません。
5・6. 大家さんと直接つながる物件を借りる
建物を管理している会社や、物件を持っている会社から直接借りる方法です。ただ、SUUMOやHOME'Sなどのポータルサイトを見ても、一般の方には区別がつきません。物件ごとに使う保証会社も違い、どの物件が審査のゆるやかな保証会社を使うかも分かりません。
都内には、仲介・管理・物件の所有をすべて自社で行っている不動産会社が5社あります。詳しくは次の動画で説明しています。
10. まとめ
全保連は、JICCに加盟する信販系の保証会社です。2012年頃は審査が比較的ゆるいと言われていましたが、2022年6月のJICC加盟で信販系となり、以前より厳しくなっています。
全保連の特徴と審査の実態
・JICCに加盟しており、カードやローンの延滞・債務整理も審査で分かる
・LICCの正会員一覧には載っていないが、全保連自身での滞納は社内の履歴で分かる
・連帯保証人をつけると、保証料が下がり審査も格段に通りやすくなる
・営業担当が通過の条件を提案してくれることがある
期間・保証料・電話
・審査は通常1〜2日。全保連で滞納歴がある方やJICCに記録がある方は15分ほどで否決されることもある
・保証料の主流は、初回が総賃料の50%〜、年間更新料1万円
・本人確認の電話がないまま結果が届くことも多く、勤務先への電話もほとんどない
落ちやすい主な原因
・過去に全保連で家賃を滞納した
・JICCに延滞や債務整理の記録がある
・家賃が収入の3分の1を超えている
・申込書の虚偽や書類の不足、連帯保証人・預貯金の不足
審査通過のためにできること
・連帯保証人や家賃24か月分の預貯金を、申込みの前に伝える
・申込書は自分で書き、書類をそろえておく
・在籍会社(アリバイ会社)は使わない。発覚すれば契約解除の対象になる
・収入の不安定な方は、連帯保証人や親族による代理契約を検討する
審査に落ちた場合の対処法
・原因が書類や家賃なら、条件を整えて相談する
・滞納歴や信用情報が原因なら、信用系・独立系の保証会社で二次・三次審査を受ける
・大家さんと直接つながる物件を探す
全保連に落ちても、系統の違う保証会社なら通る可能性があります。落ちた理由と次の申込先を整理すれば、住まいは見つけられます。
エース不動産は、入居審査に不安のある方からのご相談を専門に扱っています。物件ごとに審査にかける保証会社と順番を確認し、通る見込みのある物件だけを絞り込めます。申込書や必要書類の整理もお手伝いします。
審査落ちを繰り返す前に、一度ご相談ください。
11. よくある質問(FAQ)
JICCに加盟している信販系の保証会社です。以前はLICCに加盟する信用系でしたが、2022年6月にJICCへ加盟しました。CICには加盟していませんが、JICCとCICは延滞などの情報を相互に交流しているため、カードやローンの延滞は審査で分かると考えてください。
保証会社の中では厳しめの部類です。信用情報も照会されるうえ、連帯保証人なしでは通りにくい傾向があります。一方で、連帯保証人をつけると通りやすさは大きく変わり、営業担当が通過の条件を提案してくれることもあります。
JICCに延滞や債務整理の記録があると、原則として通りません。記録は原則5年残ります。その間は、信用情報を照会しない保証会社(独立系や、信用情報機関に加盟していない信用系)を使う物件を探すのが現実的です。
通常1〜2日です。公式には原則、申込みの翌日までに回答するとされています。過去に全保連で滞納している方やJICCに記録がある方は、15分ほどで否決の結果が出ることがあります。本人確認の電話がないまま結果が届くことも多く、電話が来ないこと自体は落ちたサインではありません。
原因を見極めて、系統の違う保証会社で二次・三次審査を受けます。書類や家賃が原因なら、条件を整えて再度相談できる場合があります。滞納歴や信用情報が原因なら、信用系・独立系の保証会社を使う物件に切り替えてください。どの物件がどの保証会社を使うかは、募集図面を持つ不動産会社に確認するのが確実です。
個人契約では、連帯保証人は必須ではありません。全保連の公式案内でも、個人契約では連帯保証人は必要ないとされています(法人契約では代表者が必要になる場合があります)。ただし、緊急連絡先は必ず必要です。連帯保証人をつけると保証料が下がり、審査も格段に通りやすくなるため、用意できる方はつけるのがおすすめです。
Tweet
⇩ご来店/お電話の予約はこちらから
ご予約受付カレンダー
エース不動産ができること。

審査なし物件はこちら↴ ※公開物件は一部です。
(会員登録は無料です)
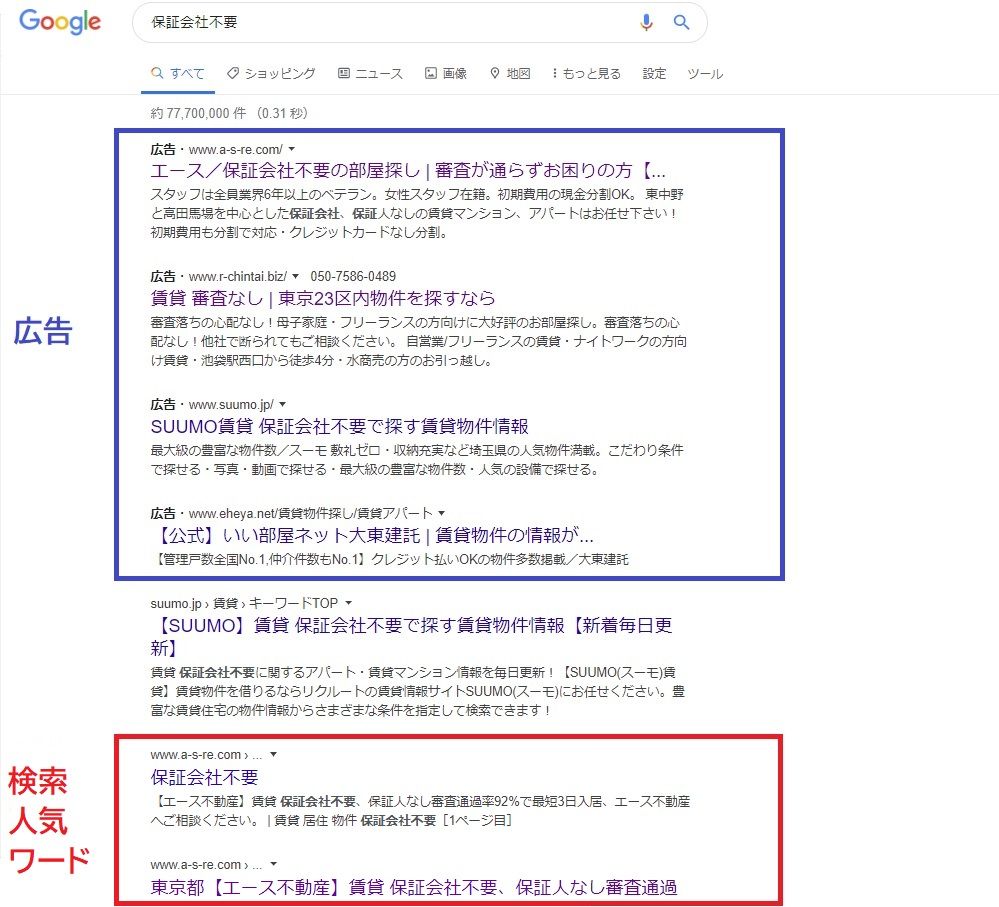
エース不動産は、「保証会社不要」で常に上位表示。
だから、選ばれる。
この記事の監修者 若井 直也 業界歴 10年 | 株式会社A-S(エース不動産)代表取締役。 大手出版社→ゲーム開発会社で経理及び経営管理に従事。 その後大手不動産会社(アパマンショップ)で1年で店長まで上り詰め、独立。 創業2年目で、大借金を負い、保証会社のブラックリスト入り。 同じ経験をした人を救うべく、保証会社と不動産賃貸事業の複合業態を自社で始める。 そこで培ったノウハウを、YouTube、TiKToK、BLOGを通じて展開。 中小企業庁及び東京都知事の「経営革新計画」で本施策の認定を受理。朝日新聞社のマイベストプロ(専門家紹介サービス)賃貸審査突破の専門家として随時掲載。賃貸審査が通るための情報を日々配信。 動画登録者数は35,000人超え。自社非公開物件の会員数は25,000人を突破。 |